保険業界のマーケティングにおけるAI活用事例3選|生成AIで変わるSNS・広告・顧客分析をプロが解説!
「AIを使えばSNS投稿が楽になるらしいと聞くが、保険業法に触れないか自分では判断できない」「他社のAI活用事例は見かけるものの、自社の予算規模に落とし込めない」「AI活用を上司に提案したいが、材料が足りない」「AIに投稿文の下書きを作らせてみたものの、社内で誰にも相談できず結局お蔵入りにしてしまった」、そんな悩みを抱えている保険会社・保険代理店のマーケティング担当者は少なくありません。
本記事では、金融業界に特化したSNSマーケティング支援を行う筆者(ファイマケ代表・苛原寛)が、保険業界で実際に進む、マーケティングにおける生成AI活用事例3選と、保険業法・稟議という保険業界特有の壁を越えるための導入手順をご紹介します。
・AIをマーケティングに使ってみたいが、保険業法に触れないか判断できず一歩を踏み出せない方
・他社のAI活用事例は目にするものの、自社の予算規模でできることが分からない方
・AI活用を社内で提案したいが、事例や数値などの材料が足りない方
・AIでできることはチャットボット対応だけだと思っている方
保険業界のマーケティングでAI活用が急務な理由
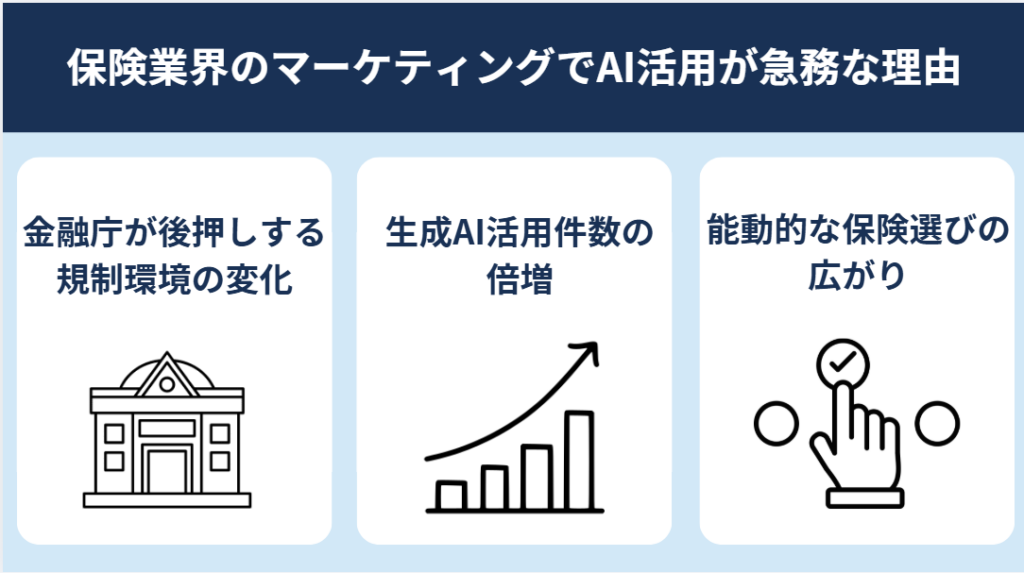
金融庁が後押しする規制環境の変化
金融庁は2026年3月に「AIディスカッションペーパー」第1.1版を公表しました。同ペーパーは金融分野全体でのAI活用に関する論点整理を行うもので、保険分野についても引受査定・支払査定・募集管理・コンタクトセンター対応など複数の業務でのAI活用が取り上げられているとされています。
金融庁が「チャレンジしないリスク」という表現を用いて金融機関にAI活用を呼びかけていることからも、規制当局自身がAI活用を前向きに後押しする姿勢がうかがえます。
生成AI活用件数の倍増
野村総合研究所の調査によれば、国内保険会社における生成AIの取り組み件数は2023年の11件から2024年には26件へと倍増しています。
2023年時点ではChatGPTをそのまま使う利用が中心でしたが、2024年以降はRAG(検索拡張生成)やファインチューニングによる自社データとの連携が進み、業務に密着した活用へとシフトする傾向がみられます。
消費者が自ら比較・検討する保険選びの広がり
生命保険文化センターの2024年度全国実態調査では、単身世帯の加入意向で「通信販売」が35.2%と最多になっており、営業職員に会う前にオンラインで情報収集・比較を済ませる消費者が増えていることがうかがえます。
矢野経済研究所の調査でも、来店型保険ショップの市場規模(新契約年換算保険料ベース)は2024年度の実績見込みで前年度比5.2%増の2,173億円、2025年度の予測値では前年度比2.7%増の2,232億円と拡大が続いており、こちらも「勧められた1社で決める」のではなく、自ら相談窓口を選んで比較検討するという能動的な保険選びが広がっている表れといえます。
つまり、対面・非対面を問わず、消費者が自分で情報を集めてから窓口を選ぶ流れが強まっており、その入り口となるSNS・広告・Webコンテンツの出来が、選ばれるかどうかを左右する場面が増えています。マーケティング担当者にとって、AIをどう使うかは「効率化の手段」であると同時に、こうした顧客接点の質をどう設計するかという競争力の問題そのものになってきています。
保険業界のマーケティングでAIが担える5つの業務領域
「マーケティング」とは、顧客に自社の商品・サービスを知ってもらい、興味を持たせ、比較検討させ、購入・契約に導くための一連の活動を指します。AI活用が「マーケティング」にあたるかどうかは、顧客に届く内容そのものをAIが変えているかどうかで見分けられます。たとえば、AIが投稿文・広告文・提案書の中身や見せ方を工夫している場合はマーケティングにあたります。
一方、コンタクトセンターの応答効率化や社内文書検索のように、契約後の事務処理や社内業務の効率化を目的とするAI活用もありますが、本記事ではマーケティングでのAI活用に特化して、AIが担える5つの業務領域を紹介します。
①コンテンツ制作
SNS投稿文・広告コピー・提案資料の下書きをAIが高速生成します。ゼロから書く時間を圧縮し、担当者は構成や保険業法上の表現チェックといった最終判断に集中できます。
着手しやすいのは、投稿文・広告文の構成案をAIに複数パターン出させ、反応が良さそうな切り口をチーム内で比較検討することです。ゼロから1案を作るのではなく、複数案を並べて「どの見せ方が読者に響きそうか」を議論する材料としてAIを使うことで、コンプライアンスチェックの前段階から表現の質を高められます。
②顧客セグメント・パーソナライズ
契約データや行動データをAIが分析し、年代・家族構成・加入商品などの切り口で顧客をグルーピングしたうえで、セグメントに応じて届けるメッセージや提案内容を個別最適化します。後述の三井住友海上の代理店支援AI「MS1 Brain」のように成約確率の高い顧客層を抽出する用途や、明治安田生命のデジタル秘書「MYパレット」のように顧客属性・地域情報をもとに最適なコミュニケーションをアドバイスする用途が代表例です。
小規模な組織でも、年代・加入商品・更新時期などの軸でAIに既存の顧客リストを分類させるだけで、一律配信だったメルマガやDMをセグメント別のメッセージに切り替える第一歩になります。
③SNS運用
投稿企画のアイデア出し、投稿カレンダーの設計支援、ハッシュタグ・キャプションの提案など、運用の「型」づくりをAIが支援します。
④広告最適化
広告クリエイティブのABテスト案の生成、入札調整の補助にAIを活用します。パーソナライズ広告の展開とテストの高速化を両立させる用途です。
⑤インサイト分析
Googleサーチコンソールやサンプル分析データ、SNSインサイトの数値をAIに読み込ませ、改善優先度の高い投稿・記事を特定します。面談議事録やよくある質問をAIに整理させ、営業現場の「生の声」をマーケティング企画に還元することも、投資規模を問わず着手しやすい一歩です。
AIと人の役割分担
この表からも分かる通り、AIが担うのは「生成」と「分析」であり、保険業法に照らした最終判断は一貫して人が担う設計が基本になります。いずれの領域も、大手の巨額投資でなければ着手できないものではなく、「AIに何を任せ、何を人が担うか」という役割分担さえ設計できれば、代理店の規模を問わず小さく始められます。
| 業務領域 | AIの役割 | 人が最終判断すべきこと |
|---|---|---|
| ①コンテンツ制作 | 投稿文・広告文・提案資料の下書き生成 | 保険業法に照らした表現チェック |
| ②顧客セグメント・パーソナライズ | 契約・行動データからの顧客分類とメッセージ最適化 | セグメント区分の妥当性・個別提案の募集規制確認 |
| ③SNS運用 | 投稿企画・カレンダー設計支援 | 稟議フローへの組み込み判断 |
| ④広告最適化 | クリエイティブ案生成・入札調整補助 | 優良誤認・比較表示のチェック |
| ⑤インサイト分析 | データ解析・改善優先度の特定 | 改善施策の実行判断 |
 ファイマケ代表 苛原寛
AI活用の提案が通りにくい組織ほど、最初から大きな投資を前提に考えてしまいがちです。まずは投稿文の切り口比較という最も小さな単位から始め、コンプライアンスチェックの型を社内に定着させてから範囲を広げていく方が、結果的に定着率が高いと感じています
保険業界のマーケティングにおけるAI活用事例3選
ここからは、保険業界のマーケティングにおけるAI活用事例を3つ紹介します。
①明治安田生命|デジタル秘書「MYパレット」による営業職員向けパーソナライズ支援
明治安田生命は2024年10月、全国約36,000人の営業職員一人ひとりに寄り添うデジタル秘書「MYパレット」を導入しました。
顧客の年齢・趣味嗜好・過去の契約履歴・地域特性などのデータをAIが分析し、顧客データベースを自律的にスキャンしたうえで、その顧客にとって今月最も関連性の高い提案内容を自動生成する仕組みです。訪問予定を入力しておくと、前日夜から当日朝にかけてAIが顧客ごとのサマリーと提案ポイントを自動でまとめ、営業職員は生成された提案資料をレビューするだけで訪問に臨めます。
ヒアリング情報の入力や礼状作成といった付随業務も自動化されており、訪問準備・報告作業にかかる時間は従来比で30%削減されたと公表されています。
②三井住友海上火災保険|代理店支援AI「MS1 Brain」による顧客セグメントとレコメンド
三井住友海上火災保険は2020年2月、AIを活用した代理店支援システム「MS1 Brain」の提供を開始しました。
従来は営業担当者の経験と勘に頼っていた顧客提案を、データに基づく科学的な分析に置き換える目的で開発されたもので、過去7年分の契約情報・顧客情報・事故情報・企業情報などを組み合わせて分析し、「どの顧客に、どのタイミングで、どの商品を提案すべきか」を予測します。例えば、年間保険料6万5,000円以上の顧客層やドライブレコーダー特約の付帯傾向がある顧客を特定し、営業担当者がそのまま使える提案トークスクリプトや、AIが自動生成する説明動画として提供する仕組みです。
開発にあたっては、データを分析する専門人材を十分に確保できない状況でも、AIがなぜその提案をしたのかという判断の根拠がブラックボックス化しないよう、分析の過程が可視化される外部の分析基盤を採用した点も特徴です。導入後、既存顧客への追加の商品提案や、より手厚い保障内容への切り替え提案の成約率は2〜3倍に向上し、特約付帯率も大幅に改善したと公表されています。
ファイマケ代表 苛原寛MS1 Brainのように『どの顧客に何を提案すべきか』をAIが示す仕組みは、マーケティングの本質である『適切な相手に適切なメッセージを届ける』ことを勘や経験ではなくデータに基づいて実現する好例です。
これはSNS広告のターゲティング設計にも通じる発想だと感じています。SNS広告も、年齢や興味関心、行動履歴といったデータをもとに『誰に広告を見せるか』を絞り込むことで、たまたま目に留まった人ではなく、関心を持ちやすい人にピンポイントで届ける仕組みだからです。MS1 Brainが『既存の顧客の中から最適な相手を選ぶ』のに対し、SNS広告は『まだ見ぬ見込み客の中から最適な相手を選ぶ』という違いはありますが、データをもとに万人向けではなく狙った相手に絞って届けるという考え方は共通しています。
③住友生命|生成AIによる見込み顧客向けパーソナライズメールの実証実験
住友生命は2024年に、生成AIを活用して見込み顧客向けの商品加入案内メールを一人ひとりに合わせて自動生成する実証実験を実施しました。参加者から取得した健診データや嗜好性アンケートの回答をもとに、生成AI(デジタル従業員)が個々人に最適化されたメール文案を自動生成・送付する仕組みです。
実証実験の結果として、メールの作成・送付にかかる時間は住友生命職員が固定文案を作成する場合と同等に抑えられることが確認され、健診データや嗜好性データをもとにした個別化メール作成そのものが実現可能であることが公表されました。一方で、「パーソナライズの精度」や「文章表現の自然さ」には改善の余地があり、固定文面のメールと比べて訴求力がやや劣るという課題も明らかになっており、今後はパーソナライズしたメールと固定文言を組み合わせることでさらなる品質向上を目指す方針を示しています。
ファイマケ代表 苛原寛生成AIによるパーソナライズは導入すれば自動的に効果が上がるわけではなく、固定文面との比較検証を重ねながら精度を磨き込む工程が欠かせないという点は、他社にとっても参考になるでしょう。
保険業界特有のコンプライアンスリスクとAI活用の注意点
マーケティングにおけるAI活用を進めるうえで、保険業界特有の規制を理解しておくことは欠かせません。
①不当な比較表示・断定的判断の禁止
保険業法第300条第1項は、募集にあたっての禁止行為を定めており、特に第6号(不当な比較表示)と第7号(断定的判断の提供)が、AI生成コンテンツとの相性で頻出の論点になる傾向があります。「他社より安い」「将来必ず〇〇円受け取れる」といった表現は、典型的に第300条1項に抵触するリスクが高いとされています。
生成AIは悪意なく、こうした断定的な表現を作ってしまうことがあります。特に変額保険・外貨建て保険・ドル建て保険のように運用実績が変動する商品では、AIが「増える」「得をする」といった前向きな表現を強調しやすい傾向があるため、人によるコンプライアンスチェックの工程を省略しないことが重要です。
②AIチャットボットの回答範囲と管理責任
保険会社・代理店は所属募集人の募集行為について管理責任を負う構造(保険業法第283条等)のため、AIチャットボットが個別具体的な保険募集に該当する回答をしてしまった場合も、会社側の管理監督責任の射程に入る可能性があります。
AIチャットボットの回答範囲は「一般的な情報提供」にとどめ、個別相談が必要な内容は人間の募集人へ引き継ぐ設計が安全です。
③2026年改正保険業法と特別利益提供規制
2026年6月1日施行の改正保険業法では、第300条1項の「特別利益の提供」規制の対象に、代理店と「密接な関係を有する者」も含まれる見込みとなっており、SNSタイアップ企画・フォロワー限定キャンペーンの設計にも従来以上の慎重さが求められる局面に入っています。
④健康・医療テーマのコンテンツに潜む複数規制のリスク
健康をテーマにしたコンテンツをAIに生成させる際は、保険業法だけでなく、医療広告ガイドラインや薬機法(医薬品、医療機器等の品質、有効性及び安全性の確保等に関する法律)にも同時に触れてしまう可能性がある点に注意が必要です。
特に医療保険・がん保険・介護保険といった「第三分野」商品(生命保険と損害保険の中間に位置づけられる保険分野で、病気・介護・傷害等を保障対象とする商品群を指します)は、健康・医療の情報発信と保険商品の訴求が地続きになりやすいため、複数の規制に同時に触れやすい領域です。
「隠れメタボ」「かかりやすい病気」といった健康訴求は保険への関心を引く有効なフックですが、特定の疾患・症状への言及や「効果」「対策」の直接訴求は避け、厚生労働省等の公開データを引用した「一般的な傾向の共有」にとどめる設計が安全です。「遺族年金の受給条件」「高額療養費制度の上限」「医療費控除の手順」といった社会保障テーマは、健康と金融を接続しながらコンプライアンス上の安全度も高い切り口として活用しやすい傾向があります。
ファイマケ代表 苛原寛AIが生成した文章の中で最も見落とされやすいのが、『将来必ず〇〇円受け取れる』のような断定的判断の提供です。AIは悪意なくこうした表現を作ってしまうことがあるため、コンプライアンスチェックの工程を省略しないことが何より重要です。
保険業界のマーケティングにおけるAI活用でよくあるリスクと回避策
保険業界がマーケティングでのAI活用を進める中で、発生しやすいリスクを整理します。
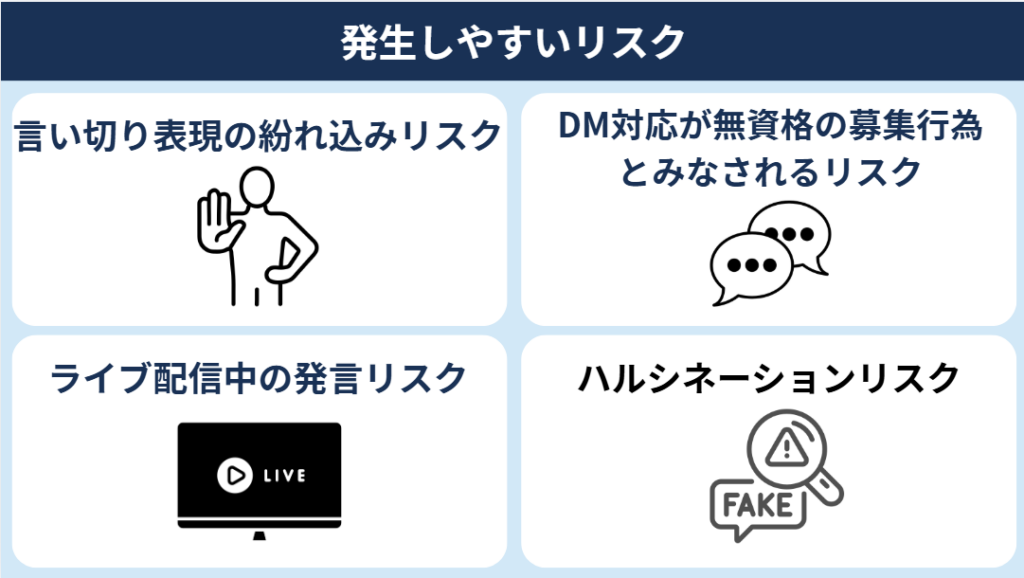
①言い切り表現が紛れ込むリスク
「将来必ず〇〇円受け取れます」「確実に増えます」のように、結果を保証するかのような言い切り表現(保険業法が禁止する「断定的判断の提供」に該当します)が、AIが生成した投稿文・広告文に紛れ込み、募集文書審査部で差し戻されるパターンです。
回避策として、AI生成文を人が必ずコンプライアンスチェックする工程を組み込むことは必須です。
②DM対応が無資格の募集行為とみなされるリスク
DM(ダイレクトメッセージ)でAIチャットボットが個人の状況に踏み込んだ具体的なやり取りをしてしまうと、単なる情報提供の範囲を超え、法律上の「保険募集行為」(特定の保険商品を勧める行為)とみなされる場合があります。保険の募集行為は、保険募集人として登録された人にしか認められていないため、登録されていないAIチャットボットがこれを行ってしまうと、無資格者による募集にあたるおそれがあります。
回避策としては、AIチャットボットが答える範囲を一般的な商品説明にとどめ、個人の状況を踏まえた具体的な提案が必要になった時点で、登録済みの募集人(人間)に引き継ぐ設計にすることが必要です。
③ライブ配信中の発言は取り消せないリスク
TikTokライブなど、視聴者からの質問にその場で答えるリアルタイム配信では、投稿文とは違い、公開前にコンプライアンス部門がチェックする時間がありません。そのため、出演者が①のような断定的な言い方をしてしまったり、②のように個人の状況に踏み込んだ回答をしてしまったりしても、誰も止められないまま配信されてしまい、発言後に取り消すこともできません。
回避策は、話す内容をあらかじめ台本にし、想定される質問への回答例も事前に用意したうえで、配信前にコンプライアンス部門の審査を済ませておくことです。
④ハルシネーションによる誤情報混入のリスク
生成AI特有の「ハルシネーション」(実際には存在しない情報をもっともらしく生成してしまう現象)も見落とされがちです。議事録や支援実績といった生のデータをそのままAIに読み込ませると、誤情報や実在しない実績、個人情報が投稿文・提案資料に混入するリスクがあります。
対策としては、AIに読み込ませる前段階で個人名・金額・クライアント名といった機微情報を取り除いてからAIに渡す「データソースのフィルタリング」と、公開後の人によるファクトチェックを組み合わせる運用が現実的です。
保険業界のマーケティングにおけるAI活用の社内稟議・体制構築の進め方
AIを使えば投稿文や広告文の作成そのものは速くなりますが、保険会社・保険代理店では、それを社内でどう承認するかという稟議のハードルが別に存在します。AIで作成スピードを上げても、承認に時間がかかれば結局投稿は増えません。
ここでは、保険業界特有の稟議構造がAI活用のボトルネックになりやすい理由と、その乗り越え方、継続的に運用する体制の作り方を解説します。
稟議承認スピードとSNS投稿頻度のギャップ
保険会社のSNS投稿承認フローは、企画立案(広報部・マーケティング部)→募集文書審査部(広告審査委員会)→法務・コンプライアンス部門→(必要に応じ)商品部門・数理部門の複眼チェック→役員稟議という多段構造が一般的で、投稿1件あたり1〜2週間、場合によっては1ヶ月かかることが常態化しています。
一方でTikTokのようなプラットフォームは週3〜5本の投稿頻度を求めるため、この稟議スピードとの構造的なミスマッチが運用継続の最大の障害になりがちです。
稟議を通しやすくする3つの工夫
現場でよく機能しているのは次の3つの工夫です。
1つ目は「型」を先に審査承認しておき、個別投稿は同型運用として簡易承認する方法、2つ目は月単位で投稿企画を一括承認する方法、3つ目は外注パートナーが事前審査基準を内在化した台本を提出することで内部審査時間を短縮する方法です。
AI活用も同様に、単独の新規稟議として提案するのではなく、既存の投稿承認フローの中に「AI下書き→人によるコンプライアンス確認」という一工程として組み込む形にすることで、稟議のハードルを上げずに導入しやすくなります。
ファイマケ代表 苛原寛AI活用の提案を独立した新規稟議として出すと、通りにくくなる傾向があります。既存の投稿承認フローの中に『AI下書き→人によるコンプライアンス確認』という一工程として組み込む設計にすることで、稟議のハードルを上げずに導入できるケースが多いです。
AI同士の相互チェックによる一次スクリーニング
AI活用が進む組織では、役割の異なる2つのAIで相互チェックする運用、つまり「生成役のAI」と「レビュー役のAI」を役割分担させる運用も広がりつつあります。同じ資料を参照させながら、下書きの生成を1つのAIに任せ、コンプライアンス観点でのチェック・批評を別のAIに担当させる構成は、単一のAIが自分の出力を見直す自己レビューよりも見落としを減らしやすい傾向があります。
もちろん、AI同士のレビューは人によるコンプライアンス部門の最終確認を代替するものではありませんが、審査に回す前段階の「一次スクリーニング」として組み込むことで、募集文書審査部の負荷軽減にもつながります。
効果測定とKPI設計
稟議を通したあとも、効果を継続的に説明できなければ取り組みは縮小されてしまいます。初期段階では投稿・広告文の作成時間の削減率、中期的にはコンプライアンス差し戻し率や稟議通過までの日数、最終的には問い合わせ数・来店予約数などの契約に近い指標で測定することをおすすめします。
フォロワー数だけを追う測定は、保険業界の商流には適していません。認知拡大フェーズと獲得フェーズを分けたうえで、フェーズごとにKPIを設定しておくと、経営層への説明もしやすくなります。
AI活用が定着する組織としない組織の違い
ここまで紹介した事例と失敗パターンを踏まえると、AI活用が定着する組織としない組織の違いが見えてきます。定着する組織は、AIの生成物を最終的にチェックする「型」を持ち、AIと人の役割分担があらかじめ明文化されています。一方、定着しない組織は「AIツールを導入すること」自体が目的化してしまい、生成された文章のコンプライアンスチェック体制や、稟議フローへの組み込み方まで設計されていないケースが多く見られます。
ファイマケ代表 苛原寛ここまでのAI活用における5つの業務領域・3つの活用事例・稟議の通し方を踏まえ、自社がどちらの組織像に近いかを一度整理してみることをおすすめします。
「型」が明文化されていない場合は、まず投稿・広告文の切り口比較のような小さな範囲から始め、コンプライアンスチェックの型を作ることが第一歩になります。
保険業界のマーケティングにおけるAI活用はファイマケへ
生成AIの活用は、保険業界のマーケティングにおいてもはや一部の先進企業だけの取り組みではなくなりつつあります。一方で、保険業法という規制業種特有の壁、募集文書審査部を通すための稟議実務、AIが見落としがちな断定的判断の提供といったリスクは、一般的なマーケティングへのAI活用に関する知見だけでは対応しきれません。
ファイマケは金融業界に特化したSNSマーケティング支援会社です。代表・苛原寛は東京海上日動火災保険での法人営業経験とFP1級の専門知識を持ち、金融コンテンツ制作実績は累計1万件以上にのぼります。金融のことをわかっていない代行会社に依頼して、コンプライアンス差し戻しやブランド毀損のリスクを抱えるという事態を避けたい保険会社・保険代理店の皆さまへ、AI活用の設計から稟議の通し方まで一貫してご相談いただけます。
「AIツールを導入したものの、結局コンプライアンスが不安で使いこなせていない」「他社事例は見たが、自社の稟議フローにどう組み込めばいいか分からない」、どのような段階でもお気軽にご相談ください!
著者情報
関連記事
-
 クレジットカードのX運用事例4選|キャンペーンから有事対応までプロが解説!
-
金融PR案件の獲得方法|案件の種類・報酬相場・獲得経路をプロが解説!
-
保険会社のInstagram活用術|投稿内容・KPI設計・事例4選をプロが解説!
-
保険代理店のInstagramは何を投稿する?活用事例4選と業法対応をプロが解説
-
【金融機関の広報・マーケティング担当者必見】金融の集客は何から始める?オフライン×オンライン13手段と業態別の選び方をプロが解説!
-
ファクタリング事業者のSNS活用はどう始める?発信内容・法規制・活用事例をプロが解説!
-
消費者金融のSNS運用ガイド|貸金業法を踏まえた投稿の注意点と大手4社の事例をプロが解説!
-
保険代理店の広告完全ガイド|テレビCMは中小代理店にとって現実的か?種類・費用・規制と成功事例3選