金融の広告規制とは?法令・業界ルールと8業態×7媒体の規制マトリクスをプロが解説
「金融機関で広告やSNSの担当になったものの、自社にどの規制が適用されるのか分からない」という戸惑いを抱えている方は少なくありません。金融業界は「広告規制が厳しい」と一括りにされがちですが、実際には、業態によって適用される法令や業界ルールが異なり、さらに媒体ごとに広告ポリシーや審査基準も設けられています。そのため、「金融広告は厳しい」という理解だけでは、自社の広告やSNS運用で何を確認すべきなのか判断しにくいのが実情です。
この記事では、金融機関に特化したSNS運用支援を行う筆者(ファイマケ代表・苛原寛)が、金融広告に関わる「法令」「業界ルール」「媒体ポリシー」の3つのルールを整理。さらに、金融広告の審査が慎重になりやすい背景、SNS・Web広告の活用事例、8業態×7媒体の規制マトリクス、Google・Meta・TikTok・LINEなど媒体各社の広告ポリシー、社内審査・稟議を進めるための実践ステップまで、金融機関の広告担当者が実務で活用できる形で解説します。
・金融機関の広告・SNS担当になったものの、自社にどの法令・業界ルール・媒体ポリシーが適用されるのか分からない方
・SNSやWeb広告を活用したいが、どの媒体で何に注意すべきなのか整理したい方
・上司から「他社がどこまでやっているのか調べて」と言われ、金融機関のSNS・Web広告の実在事例を知りたい方
・広告の審査・稟議を進めたいが、社内で確認すべき事項や説明のポイントを整理したい方
・金融広告やSNS運用を外部パートナーに任せたいが、金融業界に対応できる会社を選ぶ基準が分からない方
金融広告規制とは?3つのルールを理解する
「金融業界は規制が厳しい」と言われますが、金融広告に関わるルールは一つの法令だけではありません。法令、業界団体の自主規制・ガイドライン、媒体各社の広告ポリシーなど、複数のルールを確認する必要があります。まずは、この3つの違いを整理して理解しましょう。
金融広告には「法令」「業界ルール」「媒体ポリシー」がある
金融の広告に適用されるルールは、性質の異なる3つに分けて考えると整理できます。
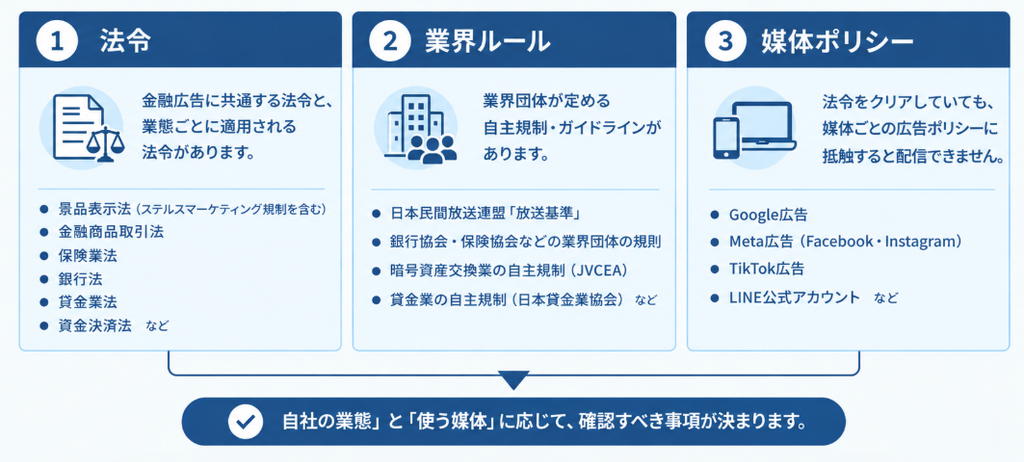
- 法令:金融広告に共通する法令と、業態ごとに適用される法令
景品表示法(ステルスマーケティング規制を含む)に加え、証券・アセットマネジメントなら金融商品取引法、生命保険・損害保険なら保険業法、銀行なら銀行法、貸金業なら貸金業法、暗号資産交換業なら資金決済法など、自社の業態によって確認すべき法令が変わります。 - 業界ルール:業界団体が定める自主規制・ガイドライン
法令とは別に、全銀協、日本証券業協会、日本貸金業協会、JVCEAなど、業態に応じて業界団体の自主規制やガイドラインも確認する必要があります。 - 媒体ポリシー:各媒体が定める広告・運用上のルール
法令や業界ルールをクリアしていても、Google・Meta・TikTok・LINEなどの広告ポリシーやガイドラインに抵触すれば、広告配信やアカウント運用に制限がかかる場合があります。
そのため、金融広告では「自社の業態」と「使う媒体」の組み合わせに応じて、確認すべきルールを整理することが重要です。
景品表示法は金融機関にも共通して適用される
景品表示法は、金融機関が消費者向けに商品・サービスを表示する際にも適用されます。特に、実際よりも商品やサービスを良く見せる「優良誤認表示」や、実際よりも有利な条件であるように見せる「有利誤認表示」などが規制されています。
また、2023年10月からはステルスマーケティングも景品表示法の規制対象となりました。企業がインフルエンサーなどに広告を依頼・指示したにもかかわらず、一般消費者が広告であると判別しにくい表示を行う場合などが対象です。
「#PR」と表示すれば常に問題がなくなるわけではなく、広告であることが一般消費者に明確に伝わる表示になっているかが重要です。
業態によって適用される業法が異なる
景品表示法に加えて、業態ごとに異なる業法が適用されます。
証券・アセットマネジメントでは金融商品取引法が根拠となり、第37条が広告等の規制、第38条第2号が断定的判断の提供禁止、第40条が適合性の原則等を定めています。
生命保険・損害保険では保険業法第300条第1項各号が中核となり、比較広告や断定的判断の提供、重要事項の不告知などが規制されています。
貸金業・消費者金融では貸金業法第16条が広告規制の中核となり、著しく事実と異なる表示や有利と誤認させる表示、借入れを過度に容易に感じさせる表示などが規制されています。
銀行については、銀行法第13条の3第2号が断定的判断の提供禁止の直接の根拠となるほか、顧客保護や利益相反管理に関する規定も設けられています。
さらに、業態によっては法令とは別に、業界団体の自主規制も確認が必要です。暗号資産交換業ではJVCEA(日本暗号資産等取引業協会)の広告・勧誘に関する規則、貸金業では日本貸金業協会の自主規制基本規則などが代表例です。
 ファイマケ代表 苛原寛
景品表示法への対応だけでは、金融広告に必要な規制対応をすべてカバーできるとは限りません。広告を制作する際は、景品表示法と業態ごとの業法を分けて確認することが重要です。
金融広告で注意したい5つの表現
金融広告では、景品表示法や業態ごとの業法との関係で、特に注意したい表現があります。代表的なものを5つ紹介します。
- 断定的な表現(断定的判断の提供):将来の結果を確約する表現。金融商品取引法第38条第2号・保険業法第300条第1項第7号・銀行法第13条の3第2号・貸金業法第16条等で、業態ごとに禁止の根拠条文が定められています。
- 比較・優位性を示す表現(不当な比較表示):根拠のない優位性の断定。景品表示法第5条第2号の有利誤認表示に該当し得ます。
- リスクを過小評価させる表現:リスク・手数料等の重要事項を、有利な情報より目立たなく表示したり説明を省略したりする行為。保険業法第300条第1項第1号の重要事項不告知、金融商品取引法第37条の表示義務違反に該当し得ます。
- 特典・利益を強調する表現:保険募集に関連して特典や金銭的利益を提供する場合、保険業法第300条第1項第5号の「特別利益の提供」に該当しないか確認が必要です。
- ステルスマーケティングに該当する表示:「#PR」の欠落や、依頼関係が分かりにくい表示。前項の景品表示法第5条第3号が規制する対象です。
金融広告の審査が慎重になる背景とWeb・SNS時代の対応
金融機関の広告審査は、なぜ慎重になりやすいのでしょうか。金融業界では、法令や業界ルールなど複数の基準を踏まえて広告を確認する文化が培われてきました。一方、SNS・Webでは継続的かつ高頻度な情報発信が求められるため、従来の広告審査をそのまま適用するだけでは運用が難しい場合があります。ここでは、金融広告の審査が慎重になりやすい背景と、Web・SNS時代に求められる対応を整理します。
金融広告の審査が慎重になりやすい理由
金融機関の広告では、商品・サービスの内容や顧客への影響を踏まえ、表現を慎重に確認することが求められます。特にテレビCMなどでは、社内の複数部署による確認に加えて、放送局側の考査などを経て出稿するケースもあり、金融業界では慎重な広告審査の運用が長く積み重ねられてきました。また、広告を取り巻くルールは法令だけではありません。放送業界の自主基準や金融業界の自主規制・ガイドラインなど、複数のルールを確認する必要があります。
こうした法令や業界ルール、媒体側の確認などが重なっていることが、金融機関の広告審査が慎重になりやすい理由の一つです。
一方で、SNSはテレビCMとは異なり、継続的かつ高頻度で情報を発信することが前提となります。テレビCMと同じ確認方法をすべてのSNS投稿に適用すると、確認に時間がかかり、発信そのものが止まってしまう可能性があります。重要なのは、従来の審査文化を否定することではなく、リスクの高い表現をあらかじめ整理し、SNSに適した確認フローへ落とし込むことです。
ファイマケ代表 苛原寛金融機関のSNS運用では、テレビCMと同じ審査をそのまま適用するのではなく、リスクの高い表現をあらかじめ整理し、投稿内容に応じて確認レベルを変えられる仕組みをつくることが重要です。
金融機関の情報発信がWeb・SNSへ広がり、確認すべき範囲も変化している
金融商品の情報収集では、テレビや新聞だけでなく、検索エンジンやSNSなどデジタル媒体も重要な接点になっています。
ファイマケが20〜70代の消費者200名を対象に実施した自社調査では、SNSで金融商品の情報収集をした経験がある人は77.0%にのぼりました。金融機関にとってSNSやWeb広告は、新たな顧客接点をつくるための有力な手段です。一方で、デジタル上で金融商品に関する情報を発信する場合も、従来の広告と同様に法令や業界ルールを確認する必要があります。
さらに、SNSでは投資詐欺などの問題も顕在化しています。警察庁の統計では、2025年のSNS型投資詐欺の被害総額は1,288億円・認知件数は9,523件にのぼり、2024年(871億円・6,413件)から引き続き増加しています。金融庁もSNS上の投資詐欺が疑われる広告などに関する情報受付窓口を設置しています。
このような状況を踏まえると、金融機関がWeb・SNSを活用する際には、単に「テレビCMの代わりにSNSへ出稿する」という考え方ではなく、デジタル媒体に合わせた広告審査と運用体制を整えることが重要です。
Web・SNS広告では媒体側の審査も必要になる
テレビCMなどのマスメディア広告と異なり、SNS・Web広告では、法令や業界ルールに加えて、Google、Meta、TikTok、LINEなど媒体各社が定める広告ポリシーも確認する必要があります。
そのため、「法令上は問題ないから、そのまま広告を出せる」とは限りません。広告する商品・サービスや配信地域、クリエイティブ、ランディングページの内容などによって、媒体側の審査基準や出稿条件に抵触する場合があります。たとえば、金融商品や暗号資産などでは、媒体によって広告主の登録状況の確認や事前承認などが求められるケースがあります。
金融広告では、法令・業界ルールを確認する→媒体の広告ポリシーを確認する→クリエイティブとLPを確認するという複数の視点から審査することが重要です。
広告だけでなくLP・SNS投稿・インフルエンサー施策も確認する
金融機関が確認すべきなのは、広告クリエイティブだけではありません。広告から遷移するランディングページ(LP)、企業のSNS投稿、キャンペーン、インフルエンサーを起用したPR施策なども、内容に応じて確認が必要です。
特にSNSでは、「広告費を支払って配信するSNS広告」と「企業アカウントから発信するオーガニック投稿」を分けて考える必要があります。ただし、オーガニック投稿であれば規制対象外というわけではありません。投稿の内容や広告主との関係性によって、景品表示法や業法、媒体のルールなどが関係する場合があります。
また、インフルエンサーを起用する場合は、広告であることを隠して第三者の自主的な投稿であるかのように見せる「ステルスマーケティング」にも注意が必要です。景品表示法では、事業者が第三者に依頼・指示した広告であるにもかかわらず、一般消費者が広告であると判別しにくい表示が規制されています。
さらに、証券会社などがインフルエンサーを活用する場合は、ステマ規制だけでなく、金融商品取引法上の広告・勧誘に関する規制との関係も確認する必要があります。
ファイマケ代表 苛原寛金融機関のSNS・Web施策では、「広告だけを審査すればよい」という考え方では不十分です。どの情報を、誰が、どの媒体で、どのような形で発信するのかまで含めて確認することが重要です。
金融機関のSNS・Web広告活用事例4選
金融広告というと、規制や禁止表現など「やってはいけないこと」に目が向きがちです。しかし、実際の金融機関では、こうした規制を踏まえながらSNSやWebを活用し、フォロワーや登録者の増加、本業の営業・地域送客・企業ブランディングにつなげる取り組みも進んでいます。
ここでは、金融機関が規制のある環境でSNS・Webをどのように設計・運用しているのかに注目し、4つの事例を紹介します。
活用事例①山梨中央銀行|SNSの反応を検証してから公式発信へ発展
山梨中央銀行TikTokアカウント「とある地方の銀行員」は、開設当初は法人名を明かさず、「銀行に勤める一人の社員」というスタイルで運用を開始。お金の知識を分かりやすく解説する動画を継続的に発信し、約1年半でフォロワー1万人を達成しました。その後、2024年9月に頭取自らが動画に登場し、山梨中央銀行による公式運用であることを公表しています。
@toaru.chihounoginkoin #とある地方の銀行員 #山梨中央銀行 #銀行員 #銀行 #記者会見 ♬ オリジナル楽曲 – とある地方の銀行員
この事例から学べるのは、SNSを最初から完成形で運用するのではなく、ユーザーの反応を見ながら発信テーマやコンテンツの型を検証し、その成果をもとに公式発信へ発展させている点です。 金融機関では、SNSを始める際に「どのテーマなら反応が得られるのか」「どのような表現なら継続できるのか」が分からないケースもあります。そこで、まず発信テーマや動画の型を小さく検証し、成果が確認できた段階で公式アカウントとしての運用体制を整えるという考え方は、他の金融機関にも応用できます。
ただし、金融機関が個人運用の形を採用する場合は、社内のコンプライアンスやアカウント管理、公式化する条件などを事前に整理しておくことが重要です。 「フォロワー○万人になったら公式化する」といった数字だけではなく、コンテンツの再現性や社内体制まで含めて、次の運用段階へ移行する基準をあらかじめ決めておくことをおすすめします。
活用事例②東濃信用金庫|営業エリアを「地域コンテンツ」に変える
東濃信用金庫のInstagramでは、職員が発掘した地域の「推し」として、店舗や生産者、観光資源などを紹介しています。金融商品やサービスだけを発信するのではなく、営業エリアそのものをコンテンツとして活用している点が特徴です。
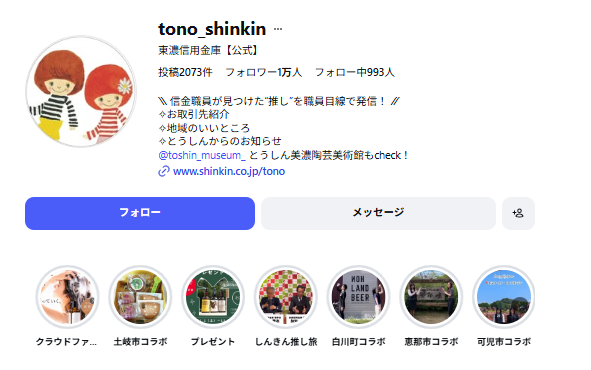
さらに、米子信用金庫と「しんきん推し旅」という共同企画を展開し、互いの地域の魅力を紹介することで、1つの信用金庫だけでは作りにくい広がりを生み出しています。
この事例から学べるのは、「地域密着」という金融機関の強みを、そのままSNSの発信テーマに変換することです。 信用金庫は営業エリアが限られる一方、その地域の事業者や店舗、観光資源などとの接点を持っています。こうした本業で築いてきた地域との関係をコンテンツ化すれば、金融商品の訴求だけに頼らず、地域住民との接点を継続的に作ることができます。
活用事例③楽天証券「トウシル」|商品訴求ではなく「学び」を発信の軸にする
楽天証券のYouTubeチャンネル「トウシル」は、「お金と投資をもっと身近に」をコンセプトとした情報メディアとして、投資や家計、経済、マネープランなど幅広い情報を記事や動画で発信しています。
証券会社の情報発信では、金融商品取引法上、断定的な判断を示して勧誘することが禁止されているため、「この銘柄を買うべき」といった直接的な投資判断を促す表現には注意が必要です。楽天証券のトウシルでは、マーケット解説や投資の基礎知識、NISAなどの制度解説、専門家へのインタビューなど、視聴者が自分で投資判断するための知識を提供するコンテンツが多く展開されています。
この事例から学べるのは、「売りたい商品」ではなく「顧客が知りたいこと」をコンテンツの軸にすることです。 金融機関のSNSでは、商品を直接訴求しようとすると表現上の制約が増えます。一方で、制度解説、金融知識、ニュース解説、よくある疑問への回答などを軸にすれば、規制に配慮しながら継続的に発信でき、結果として金融機関への接点を増やすことにもつながります。
活用事例④日本生命保険相互会社|本社SNSと営業チャネルの役割を分ける
日本生命のInstagramでは、企業の取り組みや健康・ウェルネス、社会貢献など、保険商品の直接的な訴求に限らないコーポレートコンテンツが発信されています。日本生命は、健康増進や地域社会への貢献を重要な取り組みとして位置づけており、こうした企業活動も継続的に発信しています。
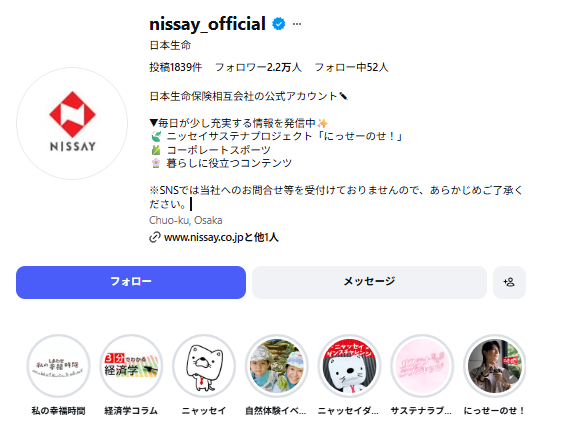
この事例から学べるのは、本社のSNSと営業職員による対面チャネルで、それぞれ異なる役割を持たせることです。 本社SNSでは企業の考え方や社会との接点を発信し、個別の商品説明や顧客ごとの提案は営業職員などの既存チャネルが担うというように役割を分ければ、SNSを「商品を売る場」だけではなく、企業への理解や信頼を高める接点として活用できます。
特に全国規模の営業網を持つ生命保険会社では、SNSで何を発信するかだけでなく、「本社SNSで担う役割は何か」を先に決めることが重要です。 商品訴求、企業ブランディング、金融・健康情報、採用など、目的ごとにチャネルの役割を整理することで、営業職員の活動とも両立しやすいSNS運用を設計できます。
ファイマケ代表 苛原寛今回紹介した4つの事例に共通するのは、規制を避けることではなく、自社の業態や本業との関係を踏まえて、SNS・Webで発信するテーマや役割を設計している点です。金融機関のSNS・Web活用では、「規制があるから難しい」と考えるだけでなく、どの情報を、どの媒体で、どのような表現で発信するのかを整理することが重要です。
金融広告規制の業態・分野×媒体マトリクス
ここまで整理した「法令」「業界ルール」「媒体ポリシー」の3つのルールと、金融機関のSNS・Web広告活用事例を踏まえ、自社の業態・分野と検討中の媒体を掛け合わせたときに、何を確認すべきなのかを一覧化しました。
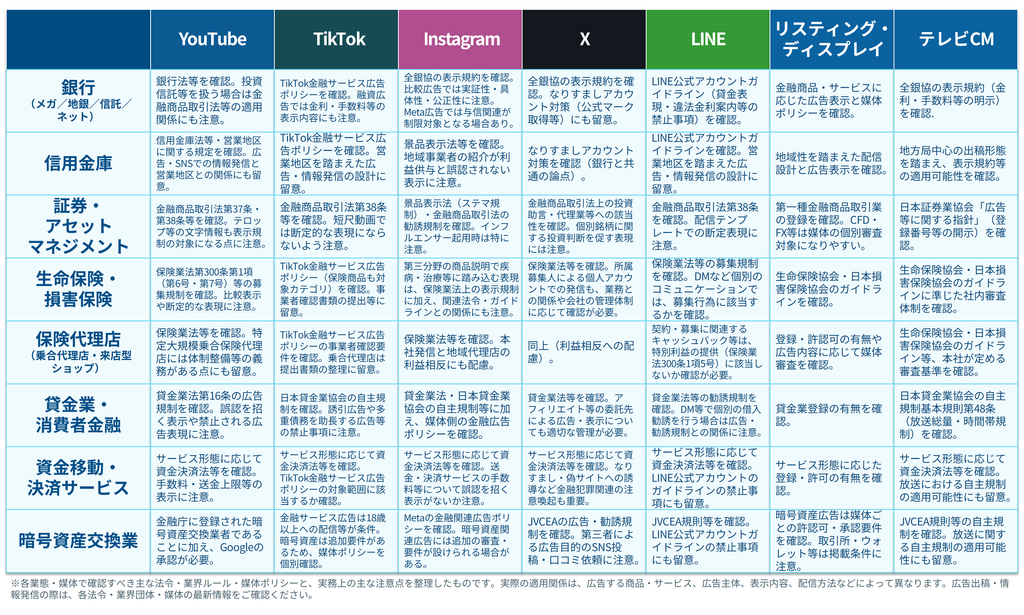
※表内では、紙幅の都合により次の略記を使用。金融商品取引法を金商法、全国銀行協会および全国銀行公正取引協議会を全銀協、日本証券業協会を日証協、生命保険協会を生保協会、日本損害保険協会を損保協会、ランディングページをLP、年率をAPR、ダイレクトメッセージをDM、ステルスマーケティング規制をステマ規制、差金決済取引をCFD、外国為替証拠金取引をFXと表記。
マトリクスの見方
自社の業態・分野と、検討中の媒体の組み合わせで何を確認すべきか。ここまでの解説だけで、この問いに個別に答えるのは簡単ではありません。そこで、8つの業態・分野×7媒体、計56通りの組み合わせを、業態・分野を縦軸、媒体を横軸とするマトリクスに整理しました。
各セルには、その業態・分野で確認すべき主な法令・業界ルールに加え、その媒体で確認したい媒体ポリシーや表示上の注意点を整理しています。キーワード選定や入札戦略などの広告運用ノウハウは対象とせず、まず「何を確認すべきか」を把握できることを優先しています。
使い方はシンプルです。まず自社の業態・分野に該当する行を探し、次に検討している媒体の列を確認してください。たとえば銀行がInstagram広告を検討している場合は、「銀行」×「Instagram」のセルから読み始めます。必要に応じて、同じ行の他媒体や、同じ媒体の他業態にも目を通すことで、共通する論点や違いも把握できます。
マトリクスから分かる3つのポイント
この表を俯瞰すると、金融広告では、業態・媒体・表示内容の3つの観点から確認すべきルールが変わることが分かります。特に、次の3点は押さえておきたいポイントです。
1つ目は、同じ金融業界でも、業態によって根拠となる法令・業界ルールが大きく異なることです。
たとえば、銀行では銀行法や全銀協の表示規約、証券・資産運用では金融商品取引法や日証協の自主規制、保険では保険業法や生保協会・損保協会のガイドライン、貸金業では貸金業法や日本貸金業協会の自主規制など、それぞれ確認すべきルールが異なります。そのため、「金融広告は規制が厳しい」という一括りの理解ではなく、自社の業態にどのルールが適用されるのかを起点に確認することが重要です。
2つ目は、同じ業態でも、媒体によって確認すべきポイントが変わることです。
たとえば銀行の場合、Instagramでは全銀協の表示規約やMetaの広告ポリシー、TikTokではTikTokの金融サービス広告ポリシー、LINEではLINE公式アカウントのガイドラインなど、それぞれ確認先が異なります。
つまり、法令・業界ルールを確認しただけでは、広告を出稿できるとは限りません。「業態側のルール」と「媒体側のルール」を掛け合わせて確認することが、Web・SNS広告では重要になります。
3つ目は、業態固有のルールだけでなく、広告全般に関係するルールも確認する必要があることです。
金融広告では、銀行法や金融商品取引法、保険業法などの業態ごとの規制だけでなく、広告の表示内容によっては景品表示法の確認も必要になります。たとえば、WebサイトやSNSで商品・サービスの内容を実際よりも著しく優良・有利に見せる表示や、広告であることを隠したステルスマーケティングなどは、金融業界に限らず景品表示法上の論点となります。ただし、景品表示法がすべての金融広告に一律に同じ形で適用されるわけではありません。広告の内容や取引との関係によって適用関係が変わるため、業態固有の規制とあわせて、実際の表示内容を確認することが重要です。
ファイマケ代表 苛原寛広告媒体を選ぶ際には、単に「この媒体は金融広告を出せるか」だけを見るのではなく、自社の事業形態・広告する商品・表示内容・配信方法を踏まえて、どのルールが適用されるのかを確認することが重要です。
Google・Meta・TikTok・LINEの金融広告ポリシーを比較
景品表示法や業態ごとの業法を確認していても、広告をそのまま配信できるとは限りません。Google・Meta・TikTok・LINEなどの媒体各社は、法令とは別に独自の広告ポリシーや利用ガイドラインを設けており、金融商品・サービスの種類によっては、事業者の認証や年齢制限、ランディングページ上の情報開示など、追加の要件が設けられています。
そのため、金融広告では「法令・業界ルールをクリアしているか」だけでなく、「出稿する媒体のポリシーを満たしているか」まで確認することが重要です。ここでは、主要4媒体について、金融広告を出稿する際に押さえておきたいポイントを整理します。
Google広告
Google広告では、金融商品・サービスについて、商品カテゴリや対象地域ごとに広告掲載条件が定められています。特にCFD・ローリングスポットFXなどの複雑な投機的金融商品では、日本向け広告について、日本の金融商品取引業の登録に加え、Googleの認証が必要です。
暗号資産関連についても、日本向けに暗号資産交換所やソフトウェアウォレットの広告を掲載する場合、金融庁に登録された暗号資産交換業者であることに加え、Googleの認証が必要とされています。
また、Googleは2026年に金融サービス関連の認証プロセスを更新しており、認証申請の方法も変更されています。
このように、Google広告では「業法上、広告を出せるか」だけでなく、「Googleの認証を取得できるか」まで確認してから出稿準備を進めることが重要です。
Meta広告
Meta(Facebook・Instagram)では、金融商品・サービスに関して、広告可能な商品と禁止されている商品が細かく定められています。特に、ローンやクレジットなどの金融サービスでは、商品内容や対象地域に応じて追加の制限が設けられる場合があります。
また、ICOやバイナリーオプションなど、一部の金融商品は広告が認められないカテゴリとして扱われています。金融関連サービスを広告する場合は、商品そのものが広告可能なカテゴリに該当するかを事前に確認する必要があります。
Meta広告では、広告クリエイティブだけでなく、広告主の事業内容、対象商品、ランディングページなどを含めて審査される点にも注意が必要です。
そのため、「広告文を修正すれば出稿できる」と考えるのではなく、まず広告する金融商品・サービスがMetaのポリシー上、掲載可能なカテゴリに該当するかを確認することが重要です。
TikTok広告
TikTok For Businessの金融サービス広告ポリシーでは、日本向けの金融サービス広告について、現地法令への準拠、必要なライセンス、18歳以上への配信などの条件が設定されています。対象となる金融サービスには、クレジットカード、フィンテック、ファンド、保険、ローンなどが含まれます。
暗号資産関連については、さらに条件が設けられており、広告の配信対象を20歳以上に限定したうえで、日本の金融庁(FSA)の登録を受けた事業者であることや、TikTokの営業担当者と連携することなどが求められています。また、ローンやクレジットカードなどでは、金利・年率(APR)・取引手数料・返済期間・代表的な返済例などの情報開示が求められるケースがあります。
なお、TikTokではオーガニック投稿を広告として配信できる「Spark Ads」も利用できます。ただし、通常の投稿を広告化する場合でも、金融サービスに関する広告ポリシーが適用されるため、「オーガニック投稿だから金融広告の審査対象外」と考えないことが重要です。
LINE公式アカウント
LINE公式アカウントでは、一般的な広告媒体のように広告クリエイティブ単体を審査するというより、アカウントの開設・運用や配信コンテンツ全体について、ガイドラインや利用規約に基づく審査・制限が設けられています。
LINE公式アカウントガイドラインでは、年齢による制限が必要な商品・サービスについて、対象年齢のユーザーを配信対象に含めないよう求めています。対象には、貸金業、金融商品取引業、商品先物取引業などが明記されています。また、年齢制限があることの明示や、LINE VOOMへの投稿をしないことなど、対象年齢のユーザーへの配信・訴求につながらないための運用も推奨されています。
また、配信コンテンツについても、法令違反や違法行為を助長する内容などは禁止されており、メッセージ、LINE VOOM、自動応答なども対象となります。
そのため、金融機関がLINE公式アカウントを運用する場合は、単に投稿内容を確認するだけでなく、メッセージ配信や自動応答、リッチメニューなどを含めたアカウント全体の運用ルールを整備することが重要です。
業法をクリアしていても媒体ポリシーの確認が必要
ここまで見てきた4媒体の主な確認ポイントをまとめると、以下のようになります。
| 媒体 | 主な確認ポイント | 金融広告で特に注意したい点 |
|---|---|---|
| Google広告 | 商品カテゴリ・対象地域・認証要件 | CFD・ローリングスポットFX、暗号資産などは追加の認証・登録要件を確認 |
| Meta広告 | 商品カテゴリ・広告ポリシー・対象地域 | 禁止カテゴリや金融サービスに関する追加制限を確認 |
| TikTok広告 | 業種・商品・年齢・ライセンス | 日本向け金融サービスは18歳以上、暗号資産は20歳以上など、商品ごとの条件を確認 |
| LINE公式アカウント | アカウント・配信コンテンツ・運用ルール | 金融商品取引業・貸金業など、年齢制限が必要なサービスの配信方法に注意 |
このように、業法上問題がないことと、媒体上で広告を配信できることは別の問題です。さらに、媒体ポリシーは法令とは異なるタイミングで更新されることがあります。実際、Googleでは2026年にも金融サービス関連の認証プロセスや暗号資産関連ポリシーの更新が行われています。
そのため、金融広告を出稿する際は、社内の法務・コンプライアンス審査だけで完結させず、出稿直前に媒体側の最新ポリシーも確認する運用を組み込んでおくことが重要です。
特に金融機関では、広告文だけでなく、ランディングページ、ターゲティング、年齢制限、事業者情報、必要な認証など、複数の条件をまとめて確認する必要があります。
金融広告の審査・稟議を効率化する5つのポイント
ここまで整理した規制を、実際の広告運用にどう落とし込むかも重要です。金融機関では、広告を出稿するまでに法務・コンプライアンス部門や上長など複数の確認が入るため、規制への対応だけでなく、確認・承認のフローそのものを効率化することが求められます。
ここでは、稟議書の作成から投稿審査、媒体ポリシーの管理、外部パートナーの選定まで、実務で押さえておきたい5つのポイントを解説します。
稟議書に規制の根拠を明記する
金融広告の稟議書には、目的・達成基準・予算などに加えて、どの法令・業界ルール・媒体ポリシーを確認したのかを整理しておくことをおすすめします。たとえば、「景品表示法」「業態別の業法・自主規制」「媒体ポリシー」などを項目ごとに分け、確認した内容や判断の根拠を一覧化しておくと、法務・コンプライアンス部門や経営陣が確認しやすくなります。
また、いきなり大きな予算を申請するのではなく、小規模なテスト予算を設定し、実績データを取得したうえで本格的な施策につなげる方法もあります。
なお、役員稟議や社内合意形成では、クレーム発生時のエスカレーションライン、なりすましアカウントへの対応、個人情報の取り扱い、代理店との利益相反、ステルスマーケティングに関する表示ルール、退職者が運用していたアカウントの取り扱いなども確認しておくと安心です。
広告を出稿する前に「誰が・何を・どこまで確認するのか」を整理しておくことが、稟議の差し戻しや確認漏れの防止につながります。
投稿の「型承認」を導入する
SNSでは、投稿するたびに一から審査していては、社内の確認フローが投稿頻度に追いつかなくなる可能性があります。そこで有効なのが、「型承認」という考え方です。
投稿フォーマット(画像1枚・カルーセル・ショート動画など)とコンテンツカテゴリ(商品紹介・金融知識・季節企画など)の組み合わせを複数パターン用意し、あらかじめコンプライアンス・法務部門と確認しておきます。そのうえで、承認済みの型の範囲内であれば簡易的な確認にとどめ、新商品訴求やキャンペーンなど、型から外れる内容だけを個別審査に回す二段階のフローを設けます。
もちろん、型を承認したからといって、個々の投稿の確認が不要になるわけではありません。表現内容や商品情報が変わった場合は、改めて確認する必要があります。それでも、頻繁に使用する投稿パターンをあらかじめ整理しておくことで、毎回同じ論点をゼロから確認する負担を減らしやすくなります。
広告とLPをセットで確認する
金融広告では、広告クリエイティブだけでなく、リンク先のランディングページ(LP)も含めて確認することが重要です。たとえば、広告で金利や手数料を訴求する場合、LP側の情報と整合しているか、必要な情報が適切に表示されているかを確認する必要があります。広告文だけを修正しても、リンク先の表示に問題があれば、別途対応が必要になる可能性があります。
ファイマケが金融機関の広告運用を支援する中でも、広告とLPを別々に確認するのではなく、一連のユーザー体験として確認することが重要だと考えています。
そのため、広告文・クリエイティブ・LPを同じタイミングで確認できる体制を、稟議の段階から組み込んでおくことをおすすめします。
媒体ポリシーの更新を管理する
前章で見たように、媒体ポリシーは法令とは別のタイミングで更新されることがあります。そこで、社内の運用マニュアルに、「誰が・どの媒体を・どの頻度で確認するのか」を明記しておくことをおすすめします。
たとえば、Google・Meta・TikTokなど主要媒体のポリシーについて確認担当者を決め、定期的に更新の有無を確認する仕組みを作っておけば、ポリシー変更を把握しないまま出稿を続けるリスクを抑えやすくなります。
特に金融広告では、法令や業界ルールだけを確認して終わりにするのではなく、出稿する媒体の最新ポリシーまで確認することを社内フローに組み込むことが重要です。
広告パートナーを業態別の知見で選ぶ
外部の広告代理店や制作・SNS運用パートナーを選ぶ際は、単に「金融業界の実績があるか」だけで判断しないことも重要です。
たとえば、次の3点を確認しておくとよいでしょう。
- 業態ごとの規制について、根拠を示しながら説明できるか
- 媒体ポリシーの変更を継続的に確認する体制があるか
- 景品表示法・業法・媒体ポリシーを横断して確認するフローがあるか
「総フォロワー〇万人」「運用実績〇社」といった数字は、パートナー選定の参考にはなります。しかし、金融広告ではそれだけでなく、規制や媒体ポリシーを踏まえて、なぜその表現・運用方法を採用するのかを説明できることが重要です。
特に、金融業界のSNS・Web広告では、業態によって確認すべきルールが異なります。銀行のSNS運用経験があるからといって、証券・保険・貸金業などの広告規制にも同じように対応できるとは限りません。
そのため、実績の「数」だけでなく、自社と同じ業態・商材でどのような広告運用を行い、どのような審査・確認フローを構築してきたのかまで確認することをおすすめします。
金融の広告規制対応・SNS運用代行はファイマケへ
金融機関がSNSやWeb広告を活用する際には、景品表示法、業態ごとの業法・自主規制、媒体各社の広告ポリシーなど、複数のルールを確認する必要があります。一方で、「自社の業態では何を確認すべきなのか分からない」「SNSを始めたいが、社内の審査・稟議まで含めて設計できない」という課題を抱える金融機関も少なくありません。
株式会社ファイマケは、金融業界に特化したSNS・Webマーケティング支援会社です。代表の苛原寛はFP1級資格を保有し、東京海上日動火災保険での法人営業3年の経験を持っています。金融コンテンツの制作実績は累計1万件以上にのぼり、銀行・信用金庫・証券・生命保険・損害保険・保険代理店・貸金業など、幅広い金融業態で支援実績があります。業態ごとの規制や媒体ポリシーを踏まえたコンテンツ制作・SNS運用の設計を強みとしています。
「金融業界の実績がある会社に依頼したものの、自社の業態に必要な規制対応まで十分にできなかった」という事態を避けるためにも、広告・SNS施策は企画段階から規制対応を含めて設計することが重要です。ファイマケでは、業態・媒体ごとの規制整理から、コンテンツ制作、SNS・Web広告の運用、社内稟議に必要な資料づくりまで、検討段階に応じて支援しています。 金融広告の規制対応やSNS・Webマーケティングについてお悩みの方は、お気軽にご相談ください!
- 保険業界のマーケティングにおけるAI活用事例3選|生成AIで変わるSNS・広告・顧客分析をプロが解説!
- アセットマネジメントのインフルエンサー活用事例3選|金商法・ステマ規制を踏まえた起用の線引きをプロが解説
著者情報
関連記事
-
 保険代理店のInstagramは何を投稿する?活用事例4選と業法対応をプロが解説
-
【金融機関の広報・マーケティング担当者必見】金融の集客は何から始める?オフライン×オンライン13手段と業態別の選び方をプロが解説!
-
ファクタリング事業者のSNS活用はどう始める?発信内容・法規制・活用事例をプロが解説!
-
消費者金融のSNS運用ガイド|貸金業法を踏まえた投稿の注意点と大手4社の事例をプロが解説!
-
保険代理店の広告完全ガイド|テレビCMは中小代理店にとって現実的か?種類・費用・規制と成功事例3選
-
保険代理店のSNS運用ガイド|乗合・専属・来店型の業態別戦略と法人・個人アカウントの使い分けをプロが解説!
-
アセットマネジメントの広告事例4選|テレビCMとデジタル広告の予算配分と金商法対応をプロが解説
-
アセットマネジメントのインフルエンサー活用事例3選|金商法・ステマ規制を踏まえた起用の線引きをプロが解説