消費者金融のSNS運用ガイド|貸金業法を踏まえた投稿の注意点と大手4社の事例をプロが解説!
消費者金融のSNS運用では、「どこまで投稿してよいのか」の線引きと、「商品を訴求できない前提で何を発信するか」の企画設計が同時に問われます。
本記事では、金融業界に特化したSNS運用支援を行う筆者(ファイマケ代表・苛原寛)が、消費者金融にSNS活用が必要な理由を整理したうえで、大手4社が実際に何を発信しているかを投稿内容のレベルで紹介し、貸金業法・自主規制上の注意点、リスク対策、運用設計の順に解説します。
・消費者金融事業者でSNSを担当しており、自社でSNS運用を始めたい、または強化したい方
・同業他社が実際にどのような投稿をしているのか、媒体別・投稿内容のレベルまで知りたい方
・貸金業法・自主規制の枠内で「何を投稿してよいのか」の線引きを社内で整理したい方
・なりすまし・炎上・誇大広告の指摘といったリスクへの備えを確認しておきたい方
・媒体選定・社内の確認体制・KPIを含めた運用設計を検討している方
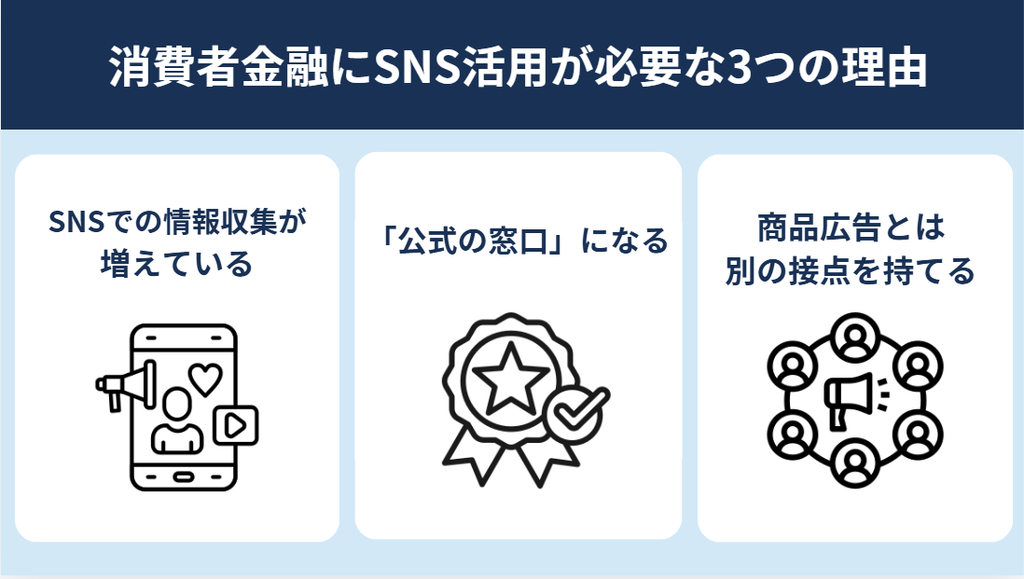
消費者金融にSNS活用が必要な3つの理由
消費者金融は、貸金業法などを踏まえた広告表示が求められる業態です。そのため、「SNSは規制面のリスクが大きいため、後回しにしたほうがよい」と考える方もいるのではないでしょうか。しかし実際には、アコム・プロミスなどの大手各社が公式SNSを運用し、キャンペーンやサービスに関する情報、ブランド発信などを行っています。
ここでは、消費者金融がSNSを活用する理由を3つに整理します。
①利用を検討する人が、SNSで情報を集めている
金融商品の情報収集の場として、SNSは無視しにくい存在になっています。ファイマケが実施した自社調査「金融商品の情報収集とSNS行動に関する実態調査」では、SNSで金融商品の情報収集をした経験がある人は77.0%でした。
消費者金融の利用を検討する人には、「勤務先に借入が知られないか」「審査結果はいつ分かるのか」といった、人に聞きにくい疑問があります。公式アカウントがなければ、こうした疑問への答えは第三者の情報に頼ることになります。実際にプロミスは、公式Xの「#教えてプロミス」で在籍確認や増額審査の流れといった疑問に自社から回答しており、利用前の疑問に公式が正確な情報で答える場として、SNSは機能すると考えられます。
②なりすまし・フィッシングから利用者を守る「公式の窓口」になる
消費者金融の社名をかたる詐欺は実際に発生しています。フィッシング対策協議会は2024年にプロミスをかたるフィッシングやアイフルをかたるフィッシングなどについて、緊急情報を公表しています。
こうした状況で、利用者が「どれが本物か」を確かめる手段のひとつが公式アカウントです。アイフルは公式Xで、なりすましの対象となったアカウント名を具体的に示したうえで「アクセスや返信を行わないようお願いいたします」と注意喚起しています。公式の発信窓口を持ち、そこで注意喚起を続けることは、集客施策である以前に利用者保護の取り組みでもあります。
③商品広告とは別の接点を持てる
貸付条件を訴求する広告には、貸金業法第15条の表示義務や第16条の誇大広告の禁止といったルールがあり、表現の自由度は限られます。一方でSNSでは、商品広告とは異なる切り口の発信も行われています。
たとえばアコムは、一般から「はじめたいこと」を募集して挑戦を応援する参加型企画を展開しています。また、アイフルグループは公式noteで、社員インタビューや対談といった金融商品を扱わないコンテンツを発信しています。
商品を直接訴求しない形でも、企業の姿勢や社員の仕事を伝え、利用者や求職者との接点を作れる点は、SNSならではの活用余地です。
消費者金融のSNS活用事例4選
ここでは、消費者金融4社のSNS活用事例を紹介します。
アコム株式会社|複数の企画を展開し、媒体ごとに発信テーマを分ける
アコム株式会社のX公式アカウントでは、参加型企画「はじめたいこと、はじめよう!プロジェクト」やラジオ番組、CM、商品キャンペーンなど、複数のテーマを発信しています。SNSガイドラインや問い合わせ窓口へのリンクも設置されており、初めて訪れたユーザーが発信内容や関連情報を確認できる構成です。
投稿内容は、主に次のように分けられます。
- 参加型企画:「はじめたいこと、はじめよう!プロジェクト」では、一般から「はじめたいこと」を募集し、選ばれた人の挑戦をサポート。挑戦者の紹介やランキング発表、プレゼントキャンペーンなど、1つの企画から複数の投稿を展開しています。
- ラジオ番組の告知:FM802で放送されている「アコム Somethin’New」の放送時間や出演ゲスト、関連キャンペーンを紹介しています。
- CMの公開告知:CMシリーズ「Acom Stories」の放送内容や放送日時を案内しています。
- 商品・サービスのキャンペーン告知:ACマスターカードのキャンペーンについて、対象条件を確認できるWebページへのリンクとともに告知しています。
実際の投稿では、参加型企画の進行状況や挑戦者の紹介なども発信されています。
━━━━━ *\ Vol3配信/* ━━━━━ #はじめたいことはじめようPROJECT🔰 ━━━━━━━━━━━━━━━━━━ 絵描きがロングスケートボードに挑戦! #アコム が全力サポート📣✨ ▼挑戦内容はこちら!🤿🤹🏄 https://t.co/bFsL1ZRijv #はじはじ #三菱UFJフィナンシャル・グループ
— アコム【公式】 (@acom_official) August 31, 2026
また、TikTokでは「【公式】アコムのドラマ」を運用し、ショートドラマのクリエイター集団「ごっこ倶楽部」と制作した短編動画を公開しています。日常の出来事や人間関係を題材にした作品が中心で、動画内では金利や借入に関する具体的な訴求を前面に出していません。キャプションでも「自分よりも大切な人はいますか?」「子どもの優しさに救われたことありますか?」と視聴者に問いかけ、ストーリーを通じて考えてもらう構成になっています。
@acom_drama_official 自分よりも大切な人はいますか? #ショートドラマ #アコム #acom #親子 #家族 @【ごっこ倶楽部】 == 私のことを心配しない母 2話 == [出演] 福島愛 @福島愛 水月舞 @水月舞 谷沢龍馬 @ごっこ倶楽部谷沢龍馬です 中里芙紅 @中里 芙紅 (ふく) 倉冨なおと @倉冨なおと [監督・脚本] 大内唯 @大内唯 ♬ オリジナル楽曲 – 【公式】アコムのドラマ
 ファイマケ代表 苛原寛
アコムのSNS運用では、参加型企画を継続的な投稿に展開している点が参考になります。募集・挑戦者紹介・進行報告・結果発表など、1つの企画から複数の投稿テーマを生み出せるため、投稿内容を毎回ゼロから考える負担を抑えやすくなります。
また、Xでは複数の企画やキャンペーンを発信し、TikTokではショートドラマを展開しています。発信テーマや動画の見せ方が異なる場合には、媒体ごとに役割を分ける方法も検討できます。
ただし、商品・サービスの具体的な条件を含まない投稿でも、内容やリンク先によっては広告に該当する可能性があります。商品キャンペーンや申込につながる導線を設ける場合は、投稿内容とリンク先をあわせて確認することが重要です。
SMBCコンシューマーファイナンス株式会社(プロミス)|本アカウントとキャラクターアカウントの使い分け
SMBCコンシューマーファイナンス株式会社(プロミス)のXでは、利用者や利用検討者の疑問に答える「#教えてプロミス」が展開されています。毎月の返済金額の確認方法や、返済金額の決まり方、利用限度額の増額審査の結果が届く時期などを投稿の見出しに置き、X上で概要を説明したうえで、詳細を「よくあるご質問」へ案内する形式です。
🔍毎月の返済金額の確認方法は? アプリ・Webサイトの会員サービスから ログインしてご確認いただけます📱🔍 返済金額の確認方法の詳細はこちら👇 https://t.co/Fqk69ho9Hz #教えてプロミス
— プロミス公式 (@promise_smbccf) August 25, 2026
また、キャラクター「ぷろみぃ」は、本体とは別のXアカウントで運用されています。プロフィール欄を見ると、本体の「プロミス公式」は、プロモーション情報の発信を主な役割とし、問い合わせは公式サイトへ案内しています。一方、ぷろみぃは「みんなを応援するのが大好き」なキャラクターとして、利用者からのリプライや会話を歓迎しています。実際の投稿でも、ぷろみぃがキャラクターの口調でリプライに返信したり、季節の話題や選択肢を使った質問を投稿したりするなど、商品に直接触れない会話型の発信が見られます。執筆時点のフォロワー数は、本体アカウントの約4.8万人に対して、ぷろみぃは約17.1万人でした。
#ぷろみぃ のプロフィールを大公開するよっ✨ みんなとたくさんおしゃべりしたいから、 気軽にリプライしてくれると嬉しいみぃ!🍮🥦 https://t.co/HLC0TtEVUI
— ぷろみぃ【公式】 (@promise_puromi) April 10, 2024
ファイマケ代表 苛原寛プロミスのSNS運用では、利用前・利用中の疑問に答える投稿と、キャラクターによる会話型の発信を分けている点が参考になります。
「#教えてプロミス」のように、FAQや問い合わせ内容を投稿テーマにすることで、利用者が疑問に感じやすい情報を継続的に発信できます。
また、本体アカウントは商品・サービスやキャンペーンの情報発信に絞り、利用者との親しみやすい交流はキャラクターアカウントが担っています。発信目的が異なる場合に、アカウントごとに役割を整理する方法として検討できます。ただし、キャラクターアカウントであっても、借入に関する個別相談や申込案内に対応する場合は注意が必要です。返信する内容や、個人情報・借入状況を聞かないこと、必要に応じて公式窓口へ案内することなどを、あらかじめ運用ルールとして定めておくことが重要です。
アイフル株式会社|外部アカウントの活用と採用発信の媒体分け
アイフル株式会社は、ショートドラマクリエイター集団「ごっこ倶楽部」とのコラボレーションによる、「愛がいちばん。」をテーマとしたTikTokショートドラマを制作し、ごっこ倶楽部の公式TikTokアカウントで公開しました。
動画のキャプションは「失ってから気づくことってありますか?」という問いかけで始まり、「#PR」「#アイフル」のハッシュタグや「[提供]アイフル」の表記が記載されています。TikTokの「有償のパートナーシップ」のラベルも表示されており、アイフルが提供した作品であることが投稿上で分かる形式です。
一方、動画の内容は家族愛や人間関係などを題材にしたショートドラマで、金利や借入条件を直接説明する構成ではありません。問いかけから始まるキャプションや、出演者・監督・脚本・使用楽曲などの制作情報は、ごっこ倶楽部の通常の作品と同じ形式です。
@gokko5club 失ってから気づくことってありますか? #PR #アイフル #愛がいちばん #夏 #家族愛 #夫婦喧嘩 #ショートドラマ #ごっこ倶楽部 #短編映画 #短編ドラマ #ドラマティッカー #ショートフィルム #ドラマ #WEBREEN #ごっこ倶楽部 == 同じ空を見上げれば 1話 == [提供] アイフル [出演] @谷沢龍馬【ごっこ倶楽部】 @竹内佳菜子 @鎌田久遠 [監督]@🌼つわぶき峻🌼 [脚本]@山岳タケシ [使用楽曲]#GOKKOCLUB&Honami ♬ 運命の糸 – GOKKO CLUB & Honami
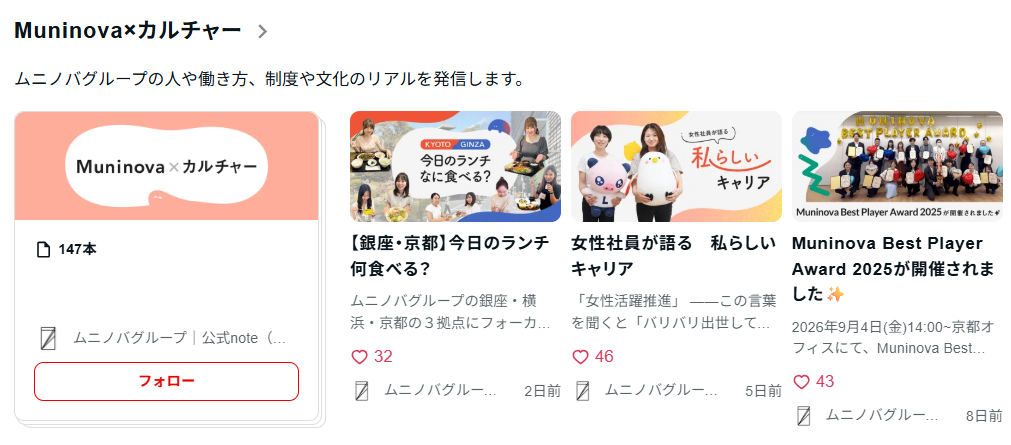
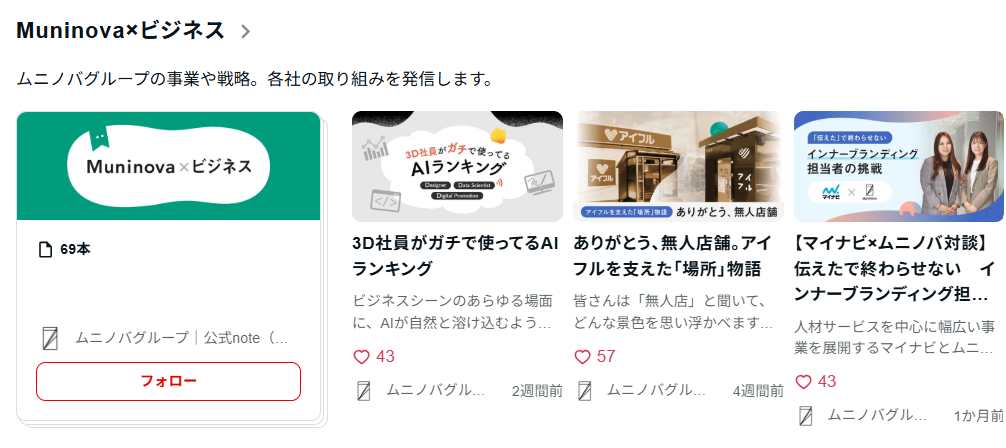
また、採用・企業カルチャーの発信は公式noteが担っています。アイフルを含むムニノバグループとして運営されており、働き方や制度にフォーカスした記事や社員インタビューなど金融商品を扱わないコンテンツが並びます。
 ファイマケ代表 苛原寛
ショートドラマでは、商品や借入条件を直接説明するのではなく、家族や人間関係を題材にしたストーリーを通じて、視聴者との接点をつくっています。金融商品を前面に出さない動画施策を検討する際の参考になるでしょう。
また、動画を自社アカウントだけで発信するのではなく、既存の視聴者を持つ外部クリエイターのアカウントで公開する方法もあります。自社アカウントのフォロワーや再生数を蓄積することを優先するのか、制作会社・クリエイターが持つ既存の視聴者への露出を重視するのかによって、配信先を検討できます。
ただし、外部アカウントで発信する場合でも、広告であることが分かる表記や、動画・キャプション・リンク先の確認は必要です。
新生フィナンシャル株式会社(レイク)|キャンペーン投稿で、利用条件をリンク先で示す
新生フィナンシャル株式会社(レイク)の公式Xでは、CMの公開にあわせたプレゼントキャンペーンの投稿が確認できます。2026年5月の「レイクのアレ新CM公開記念キャンペーン」では、フォロー&リポストでQUOカードPay1,000円分が期間中合計365名に当たる企画を、期間中は毎日応募可能という形で実施していました。2025年9月の回では、商品特性である「365日間無利息」に合わせて、当選人数を365名、金額を3,650円分に揃えています。
特徴的なのは、投稿本文と返信欄の使い分けです。2026年5月のキャンペーン投稿では、本文に「ご利用条件の詳細・応募規約はリプライをチェック」と記載し、同じスレッドの返信で「▼ご利用条件の詳細」としてレイクのWebサイトへのリンクを、「▼応募規約はこちら」として応募規約をそれぞれ示しています。投稿本文ではキャンペーンへの参加を促し、利用条件や応募規約などの詳細情報は返信欄から確認できるようにする構成です。
▼ご利用条件の詳細 https://t.co/ljihb3fBjg ▼応募規約はこちら👇 【画像で応募規約を表示】 https://t.co/pKpldOPgX4
— レイク(公式) (@lake_official_) May 19, 2026
ファイマケ代表 苛原寛この事例から参考にできるのは、投稿本文の情報量を抑えながら、利用条件の詳細情報や応募規約への導線を確保している点です。
無利息期間などの利用条件に関わる情報を投稿本文で詳しく説明するのではなく、「ご利用条件の詳細・応募規約はリプライをチェック」と案内し、同じスレッドの返信で確認先を示しています。
また、利用条件と応募規約を「▼」付きの見出しで分けているため、読み手がどちらを確認すればよいかを把握しやすい構成です。
自社でキャンペーンを告知する際も、投稿本文にはキャンペーンの概要や参加方法を記載し、利用条件や応募規約などの詳細情報については、返信欄やリンク先へ適切に誘導する方法が参考になります。
消費者金融のSNS投稿で注意したい貸金業法・自主規制
消費者金融がSNSで発信するときに関係する主なルールは、次の4つです。
| ルール | ひと言でいうと | 特に関係する投稿 |
|---|---|---|
| 貸金業法 第15条 | 金利などの条件を広告するなら、決められた情報も一緒に表示する | 金利・キャンペーン・商品紹介 |
| 貸金業法 第16条 | 「すぐ借りられる」「誰でも借りられる」と大げさに見せない | 商品紹介・スピードを強調する投稿 |
| 日本貸金業協会のルール | 業界の自主規制機関が定めた、広告の書き方の細かいルール | 広告に当たる投稿全般 |
| 景品表示法・ステマ規制 | 実際より良く・得に見せない/広告であることを隠さない | キャンペーン・インフルエンサー起用 |
※この章は、ルールの全体像をつかむための解説です。個別の投稿に問題がないかの最終判断は、社内の法務・コンプライアンス部門や専門家に確認してください。
ルール①|貸金業法第15条
貸金業法第15条は、金利や返済方法といったお金を貸すときの条件(貸付条件)を広告で伝えるときに、あわせて表示しなければならない情報を定めています。
表示が必要な主な情報は、次のとおりです。これらは「はっきり、正確に」表示する必要があります。
- 会社名と、貸金業の登録番号
- 金利(貸付けの利率)
- 返済の方法、返済期間、返済回数
- 返済が遅れた場合などの損害金(違約金)の割合、担保に関することなど
注意したいのは、この表示が必要になるのは「貸付条件を広告するとき」だという点です。社員紹介やなりすましの注意喚起のように、貸付条件に触れない投稿にまで、毎回これらの情報を載せる必要があるわけではありません。
SNSは文字数が限られるため、必要な情報をすべて1つの投稿に書き切るのは難しい場合があります。日本貸金業協会の資料では、投稿やバナーからリンク先のページへ誘導し、そのページで条件を表示する方法について整理しています。この方法をとる場合は、次の2つを満たす必要があるとされています。
- 投稿を見た人が「リンク先に詳しい条件が載っている」と分かるようにしておく
- リンク先のページに、実際に条件がはっきり表示されている
前章で紹介したレイクが、キャンペーン投稿に「ご利用条件の詳細・応募規約はリプライをチェック」と添えていたのは、この考え方に沿った形といえます。投稿を作るときは、「この投稿は貸付条件を広告しているか」「しているなら、条件を投稿内に書くか、リンク先に載せるか」をセットで確認しましょう。
ルール②|貸金業法第16条
貸金業法第16条は、事実と違う広告や、誤解を招く大げさな広告を禁止しています。SNS投稿で特に注意したいのは、借りやすさを強調しすぎる表現です。条文には具体的な言葉までは書かれていません。どのような表現が問題になりやすいかについては、日本貸金業協会のルールが、次のような例を挙げています。
「簡単審査・簡易審査・即答審査」「秒速借入・秒速返済」「借りやすさNo.1」「お財布感覚」「大丈夫、なんとかします」「必ず貸します」「無条件、無審査で○○万円」
「今すぐ」「誰でも」「審査なし」は、この例にそのまま載っている言葉ではありません。ただ、借りやすさを強調する方向の言葉なので、使う前に確認が必要です。社内の広告チェックでこうした言葉が差し戻されやすいのは、この考え方をふまえた各社のルールによるもので、使えば必ず法律違反になるという意味ではありません。投稿全体の書き方を見て判断します。
また、第16条は、借入の金利ではない「率」を、借入の金利だと誤解させる表示も禁止しています。たとえば「◯%還元」のようなキャンペーンを紹介するとき、その数字が借入の金利だと勘違いされる書き方になっていないか確認しましょう。協会のルールでは「短期間限定金利キャンペーン」という表現について、期間・対象になる条件・金利を示していれば問題ないが、それらがない場合は注意が必要としています。
投稿の種類ごとの「広告に当たりやすさ」の目安
ルール①・②は、主に投稿が「広告」に当たる場合に関係します。投稿の種類ごとの目安は次のとおりです。
| 投稿の種類 | 広告に当たりやすさ | 確認したいポイント |
|---|---|---|
| キャンペーン告知・金利の紹介 | 当たりやすい | ルール①の表示が必要。プレゼント企画は景品のルールも確認 |
| 商品紹介・「WEBで完結」などの訴求 | 当たりやすい | 「最短◯分で融資」などのスピード表現が大げさになっていないか |
| 利用者の疑問に答えるQ&A・お金の知識 | 内容による | 自社の商品を使うよう促す内容が入っていないか |
| 社員インタビュー・採用の発信 | 当たりにくい | 商品の金利や借りやすさに触れていないか |
| キャラクター・日常の投稿 | 内容による | 商品紹介やキャンペーンへの誘導が入っていないか |
| なりすまし・詐欺への注意喚起 | 当たりにくい | 自社商品の宣伝が入っていないか |
補足すると、協会のルールには、「人材募集」や「お金の知識を身につけてもらうための啓発」などを、商品の広告とは別の「企業広告」として扱う区分があります。ただし、社員紹介の投稿でも商品の金利や借りやすさに触れた時点で扱いが変わることがあり、商品の広告との違いがはっきりしないものは協会と相談するよう求められています。投稿の種類だけで決めつけず、中身を見て判断しましょう。
ルール③|日本貸金業協会のルール
日本貸金業協会は、貸金業法にもとづいて設立された、貸金業者の自主規制機関です。協会は2023年10月に、広告の書き方をまとめたルール「貸金業者の広告に関する細則」を定めました。
このルールを理解するうえで押さえておきたいのは、次の2つが別の話だという点です。
- 広告を出す前に、協会が内容をチェックしてくれるかどうか
- ルールを守らなければならないかどうか
まず、協会は、個人向けで担保や保証人を必要としない貸付けの広告のうち、テレビCM・新聞・雑誌・電話帳に出すものについて、世の中に出る前に内容を確認しています。これを「事前の出稿審査」といいます。これらの広告は、協会の確認を通ってから世に出ます。
一方、SNSなどのインターネット広告は、この事前審査の対象ではありません。投稿する前に協会が内容を確認してくれる仕組みはない、ということです。ただし、「SNSならルールを守らなくてよい」という意味ではありません。協会に加盟する貸金業者は、SNSで広告を出す場合も、細則に書かれた表示や表現のルールを守る必要があります。
さらに協会は、インターネット広告についても、実際に出ている広告を調べ(モニタリング調査)、その結果にもとづいて指導を行うとしています。あわせて、日本広告審査機構(JARO)などの広告関係団体や、行政機関とも情報を共有しています。
ファイマケ代表 苛原寛テレビCMのように出す前に協会が確認する仕組みがない分、SNSでは社内で「誰が・いつ・何を確認するか」を先に決めておくことが大切だと考えています。
ルール④|景品表示法・ステマ規制
景品表示法は、消費者金融に限らず、あらゆる業種の広告に関わる法律です。貸金業法のルールでも、貸付条件を広告するときは景品表示法などに違反してはいけないと定められています。
景品表示法で特に気をつけたいのは、次の2つです。融資のスピードやキャンペーン特典を強調する投稿は、どちらにも関わる可能性があります。
- 実際より良く見せる表示(優良誤認表示):サービスの内容を、実際より優れているように見せること
- 実際より得に見せる表示(有利誤認表示):金利や特典などの条件を、実際より有利に見せること
また、2023年10月から、広告であることを隠して宣伝する「ステルスマーケティング(ステマ)」が規制されています。消費者金融は、詐欺目的の「個人間融資」やなりすましと混同されやすいため、誰が発信しているのかを分かりやすくすることが、ほかの業種以上に大切です。
- 自社の公式アカウントの投稿:会社自身が発信していることが明らかなので、通常はステマ規制で問題になる「広告だと分からない宣伝」にはあたりません。
- インフルエンサーなどに依頼した投稿:「PR」「広告」など、広告であることが分かる表示が必要になる場合があります。依頼内容や表示のしかたを事前に確認しましょう。
消費者金融のSNSで押さえたいリスク対策
消費者金融のSNS運用で特に意識したいのが、正規の貸金業者でありながら、詐欺目的の個人間融資やなりすまし勧誘と混同されるリスクです。この章では、注意喚起の文面、公式マーク、アカウント停止を避ける運用、発見時の対応フロー、コメント・DMへの対応方針を整理します。
注意喚起投稿は「対象の特定」と「取るべき行動」をセットにする
注意喚起投稿は、「対象の特定」と「取るべき行動」をセットにすることが重要です。アイフル株式会社の注意喚起投稿は、なりすましの対象となったアカウント名を具体的に挙げたうえで、「アクセスや返信を行わないようお願いいたします」と読み手が取るべき行動まで記載しており、参考になります。
【重要なお知らせ】 「アイフル」および「アイフルグループ公式note」の公式アカウントを装ったなりすましアカウントが確認されました。 なりすましアカウントによる偽サイトへの誘導や不審な投稿、またはダイレクトメッセージを受け取った場合でも、アクセスや返信を行わないようお願いいたします。 アイフルの公式アカウントは【@aiful_promotion】のみです。 なお、アイフルグループ公式noteのXアカウントは運営しておりません。 上記以外の「アイフル」を名乗るアカウントからの投稿およびダイレクトメッセージには、くれぐれもご注意ください。
— アイフル (@aiful_promotion) December 9, 2025
この2点を欠いた「ご注意ください」だけの投稿では、読み手が何をすればよいか判断しにくくなります。対象・手口・取るべき行動の3ブロックを事前にテンプレート化しておくと、発生時の文面作成の負荷を下げられます。
公式マーク(認証バッジ)で「本物の公式アカウント」と分かるようにする
なりすまし対策の入口として検討したいのが、公式マーク(認証バッジ)の取得です。利用者にとって、そのアカウントが本物かどうかを見分ける手がかりになります。企業の公式アカウントであることを示すマークは、プラットフォームごとに種類や取得条件が異なるため、各社の最新の案内を確認してください。
注意したいのは、マークを取得した後の運用です。たとえばXの公式ヘルプでは、チェックマークのあるアカウントがプロフィール画像・表示名・ユーザー名(@から始まるID)を変更すると、チェックマークが一時的に外れ、X側の確認が終わるまで表示されなくなると説明しています。確認が終わるまでは、これらをさらに変更することもできません。
キャンペーンのたびにアカウント名やアイコンを変えていると、そのたびにマークが外れ、利用者が本物かどうか見分けにくい期間が生まれてしまいます。表示名・アイコン・IDは、頻繁に変えない前提で決めておきましょう。
アカウント停止につながりやすい運用を避ける
公式アカウントであっても、プラットフォームのルールに反する使い方をすると、投稿の表示制限やアカウントのロック、凍結(アカウント停止)の対象になることがあります。消費者金融の場合、アカウントが止まると、なりすましへの注意喚起を発信する窓口そのものを失うことになります。
Xの公式ルール(「信頼性」に関するポリシー)では、スパム行為として次のような使い方を禁止しています。
- 返信・メンション・ダイレクトメッセージ(DM)を、一方的に大量に送る
- 自分の投稿やDMのほとんどが、説明のないリンクだけになるほど頻繁に送る
- 同じ内容の投稿や、同じ文面のDMを繰り返し送る
- 同じ内容の投稿と削除を繰り返す
- 投稿済みのリンクを、当初と大きく異なるページにつながるよう差し替える
違反した場合に取られる可能性のある措置として、アカウントのロック、投稿が表示されにくくなる制限、DMなど一部機能の一時的な利用停止、重大な場合はアカウントの凍結が挙げられています。Instagramなどを運営するMetaも、非常に高い頻度での投稿やシェア、誤解を招くURLの共有をスパムとして禁止しています。
これらのルールをふまえると、公式アカウントでは次のような使い方に注意しておくと安心です。
- キャンペーンの案内などで、同じ文面・同じリンクのDMを一方的にまとめて送る
- 申込ページや特設ページのリンクだけを、説明を付けずに繰り返し投稿する
ファイマケ代表 苛原寛万一アカウントが停止された場合に備えて、二段階認証を設定しておくことと、利用しているSNSの異議申し立ての手順を事前に確認しておくことをおすすめします。Xでは、措置が誤っていると考える場合に異議申し立てができるとされています。
なりすまし発見時の対応フロー
なりすましアカウントを見つけてから「誰が判断するのか」「何を投稿するのか」をその場で考えていると、対応が遅れ、その間に利用者が偽アカウントに連絡してしまうおそれがあります。見つけたときの動きを、次の3ステップで決めておきましょう。
ステップ1:なりすましかどうかを確かめる
まず、見つけたアカウントが自社の別アカウントや関連会社の公式アカウントでないかを確認します。そのうえで、社名や表示名を少しだけ変えた表記(全角と半角の違い、記号の追加など)や、公式アカウントに似せたプロフィール画像が使われていないかを見て、なりすましかどうかを判断します。
判断する担当者と判断に迷ったときの相談先を事前に決めておきましょう。
ステップ2:SNSの運営会社に報告する
なりすましだと判断したら、SNSの運営会社に報告します。たとえばXでは、自分や自社のブランドになりすましていると思われるアカウントを、専用の窓口から報告できます。報告したアカウント名・URL・日時は、社内で記録しておきましょう。
ステップ3:フォロワーに注意を呼びかける
ステップ2と並行して、公式アカウントから注意喚起を投稿します。運営会社の対応を待っている間にも、利用者が偽アカウントに連絡してしまう可能性があるためです。文面には、前述のとおり「なりすましの対象となったアカウント名」と「利用者に取ってほしい行動(アクセスや返信をしない、など)」を入れます。
事前に注意喚起の文面のひな形(アカウント名や手口を差し替えるだけで投稿できる形)を用意しておくことをおすすめします。
コメント欄・DMへの対応方針を先に決めておく
個別の借入相談にDMで応じると、そのやりとりが貸金業法上の「勧誘」に当たるかどうかの判断が難しくなります。また、同法第16条第4項は、契約しない意思を示した相手に勧誘を続けることを禁じているため、DMで何度もやりとりするうちに問題となるおそれもあります。
こうした判断を担当者がその都度行わずに済むよう、個別の借入相談はDMでは受けず、公式サイトの窓口やコールセンターへ案内する定型文を用意しておく運用も検討できます。コメント欄についても、明確な誹謗中傷やなりすまし誘導のみ運営側で個別対応し、それ以外は返信しないといった方針を先に決めておくと、担当者の判断負荷を下げられます。
消費者金融のSNS運用を始めるための設計
事例と注意点を踏まえ、実際に運用を始める・見直す際の設計項目を整理します。
まず投稿カテゴリを5つに分けて考える
「何を投稿するか」を白紙から考えると企画が止まりやすいため、先にカテゴリを分けておくと進めやすくなります。
| 投稿カテゴリ | 目的 | 具体例 | 主な注意点 |
|---|---|---|---|
| 商品・サービス紹介 | サービス理解 | 返済方法、利用条件、申込手順の説明 | 貸付条件の広告に該当しやすく、第15条の表示事項とリンク先表示の設計が必要 |
| 金融教育・Q&A | 疑問解消 | 在籍確認・増額審査・返済日など、利用前後に生じる疑問への回答 | 自社商品の利用を促す内容を含むかで扱いが変わる |
| 企業・社員紹介 | 企業理解・採用 | 社員インタビュー、企業の取り組み、職場紹介 | 商品の金利や借入れやすさへの言及が入ると扱いが変わる |
| キャラクター・エンタメ | ブランド接点 | キャラクター、ショート動画、参加型企画 | 商品紹介やキャンペーン誘導を含むかで扱いが変わる。景品を伴う場合は景品規制も確認 |
| 注意喚起 | 利用者保護 | なりすまし・フィッシング詐欺への注意 | 自社商品の宣伝を含まない限り、貸付条件の広告には当たりにくい |
どのカテゴリから始めるかは、次の3点で判断すると決めやすくなります。第一に、社内に一次情報が蓄積されているか。問い合わせ窓口のFAQがあれば「金融教育・Q&A」、注意喚起の実績があれば「注意喚起」がすぐ着手できます。
第二に、確認フローの重さ。商品・サービス紹介は表示事項の確認が必要になるため、社内の確認体制が整ってからのほうが進めやすくなります。
第三に、制作リソース。キャラクター・エンタメは継続的な制作体制を前提とするため、外部パートナーと組める段階で検討する順序が現実的です。
ファイマケ代表 苛原寛上記の判断基準に照らすと、「金融教育・Q&A」「注意喚起」「企業・社員紹介」は社内にある一次情報を起点にでき、制作コストも抑えやすいため、少人数体制でも着手しやすいカテゴリです。
とくに「企業・社員紹介」は、アイフルグループの公式noteのように、金融商品を扱わない社員インタビューや同期対談で採用・企業理解の促進につなげる使い方もできます。
媒体は「目的」と「自社の体制」から選ぶ
媒体ごとの特性は次のように整理できます。
| 媒体 | 検討する目的 |
|---|---|
| X | テキスト中心の情報発信、注意喚起、日常的な接点づくり |
| 画像・動画を使ったブランド発信、キャラクターや企画の継続発信 | |
| TikTok | ショート動画による認知・接点づくり |
| YouTube | 長尺・ストック型のコンテンツによる情報提供 |
| LINE公式アカウント | 公式情報の提供、問い合わせやWebサイトへの導線 |
どの媒体が適しているかは、ターゲット・発信の目的・制作体制・社内の確認フローの負荷を踏まえて判断してください。少人数体制であれば、複数媒体を同時に始めるのではなく、まず1媒体に絞って投稿企画・社内確認・運用負荷を検証する方法もあります。
社内の確認フローを投稿カテゴリ単位で決めておく
消費者金融のSNS運用では、投稿内容によって社内の広告審査・コンプライアンス確認が必要になる場合があります。社内確認に要する期間は、事業者の体制や投稿内容によって異なります。投稿ごとにゼロから確認するのではなく、投稿カテゴリごとに確認項目と担当部署を整理しておくと、確認の往復を減らしやすくなります。
なお、法令の章で見たとおり、SNSなどのインターネット広告は協会の事前出稿審査の対象ではありません(ただし、モニタリングにもとづく指導の対象には含まれます)。日本貸金業協会への相談も制度上の事前承認手続きとは異なります。そのうえで、どのような内容であれば外部への相談を検討するのかを、社内の基準としてあらかじめ決めておくとよいでしょう。
フォロワー数以外のKPIを組み合わせる
フォロワー純増数だけの報告では、施策の良し悪しを判断する材料になりにくいのが実情です。投稿カテゴリ別の社内確認の通過率・往復回数、エンゲージメント率(いいね・コメント・保存・シェア÷リーチ)、なりすまし発見件数と対応所要時間、LINE公式アカウントへの遷移数、採用エントリー数などを組み合わせる設計が考えられます。消費者金融では、SNSから直接申込につなげるだけでなく、ブランド好意度とサイトや問い合わせ窓口への遷移を指標の軸に据えると説明しやすくなります。
消費者金融のSNS運用代行はファイマケへ
消費者金融のSNS運用では、投稿内容の企画だけでなく、貸金業法や自主規制を踏まえた確認体制、媒体選定、継続的な運用設計が重要になります。
株式会社ファイマケは、金融業界に特化したSNS運用支援を行っており、金融コンテンツの制作実績は累計1万件以上です。代表・苛原寛はFP1級資格を保有し、東京海上日動火災保険での法人営業経験があります。消費者金融のSNS運用について、投稿企画・コンプライアンス確認・運用体制の設計など、貴社の状況に合わせてご相談いただけます。
規制の枠組みを理解したうえで企画を考えるのと、企画を作ってから規制に照らして削っていくのとでは、担当者の負荷も、最終的に出せる投稿の幅も変わってきます。投稿1本の判断から中長期の発信設計まで、どの段階からでもご一緒できればと考えています。ぜひご相談ください!
著者情報
関連記事
-
 保険代理店のInstagramは何を投稿する?活用事例4選と業法対応をプロが解説
-
【金融機関の広報・マーケティング担当者必見】金融の集客は何から始める?オフライン×オンライン13手段と業態別の選び方をプロが解説!
-
ファクタリング事業者のSNS活用はどう始める?発信内容・法規制・活用事例をプロが解説!
-
保険代理店の広告完全ガイド|テレビCMは中小代理店にとって現実的か?種類・費用・規制と成功事例3選
-
保険代理店のSNS運用ガイド|乗合・専属・来店型の業態別戦略と法人・個人アカウントの使い分けをプロが解説!
-
アセットマネジメントの広告事例4選|テレビCMとデジタル広告の予算配分と金商法対応をプロが解説
-
アセットマネジメントのインフルエンサー活用事例3選|金商法・ステマ規制を踏まえた起用の線引きをプロが解説
-
金融の広告規制とは?法令・業界ルールと8業態×7媒体の規制マトリクスをプロが解説