保険代理店の広告完全ガイド|テレビCMは中小代理店にとって現実的か?種類・費用・規制と成功事例3選
「保険代理店として広告を始めたいが、テレビCMのような派手な広告は自社には難しいと感じている」「所属している保険会社が複数あるため、広告表現をどこまで自由に作れるのか判断がつかない」、そんな悩みを抱えている方も多いのではないでしょうか。
本記事では、金融業界に特化したSNS運用支援を行う筆者(ファイマケ代表・苛原寛)が、保険代理店の広告費の全体像から、テレビCMの現実性の検証、代理店にとって現実的な広告ポートフォリオの組み方までを、実例3選とともに解説します。
・乗合代理店・来店型保険ショップで広告を担当しているものの、広告費の妥当性を判断する軸がない方
・複数店舗の広告予算配分を任されているものの、稟議で使える根拠が見つからない方
・体制整備義務の中で、広告出稿のガバナンスをどう設計すべきか悩んでいる方
・保険代理店の広告・SNS運用支援を比較検討している方
保険代理店の広告予算はどこに向かっているのか
保険代理店にとって「広告」を考えるとき、多くの方の頭にまず浮かぶのはテレビCMではないでしょうか。まずは業界全体の広告費がどこに向かっているのかを確認したうえで、テレビCMという選択肢が中小・中堅代理店にとって現実的かどうかを検証していきます。
電通データで見る広告費全体の構造|インターネット広告が初めて50%超
電通「2025年 日本の広告費」によれば、2025年の総広告費は8兆623億円(前年比105.1%)、インターネット広告費は4兆459億円(構成比50.2%)で初めて過半を占めました。
一方、マスコミ四媒体(新聞・雑誌・テレビ・ラジオ)合計は2兆2,980億円(前年比98.4%)とほぼ横ばいで推移しています。この四媒体の内訳を見ると、新聞3,136億円・雑誌1,135億円・ラジオ1,153億円に対し、テレビメディアは1兆7,556億円(四媒体合計の約76%)と、テレビが四媒体の中で圧倒的な大部分を占めています。金融・保険業種のマスコミ四媒体広告費についても、テレビへの集中度が高い傾向がうかがえます。つまり「マスコミ四媒体」とひとくくりにされる中でも、実質的にはテレビが主役だということです。
一方で、そのテレビ単体の広告費(1兆7,556億円)と比べても、インターネット広告費(4兆459億円)はすでに2倍以上の規模に達しています。整理すると、①マスコミ四媒体の中では今もテレビが圧倒的に最大の媒体である一方、②広告費全体で見ると、そのテレビ単体をもすでにインターネット広告が上回っている、という二重の構造にあると考えられます。
広告費がインターネットへ流れているのは、広告主が消費者の情報収集行動の変化を追いかけた結果だと考えられます。その裏付けの一つとして、ファイマケが2025年に実施した自社調査では、SNSで金融商品の情報収集をした経験がある人は77.0%にのぼりました。さらに、そのうち資料請求や来店予約の検討、比較サイトでの再検索、家族・友人への共有など何らかの行動を起こした人は91.3%にのぼっており、SNSが単なる情報収集の場にとどまらず、来店・資料請求といった次の行動につながる接点になっていることがうかがえます。消費者の情報収集がすでにSNS・デジタルへ移っているという実態が、広告主側の投下先の変化の背景にあると言えそうです。
中小・中堅代理店にとってのテレビCMの現実性を検証する
保険代理店が自社単独でテレビCMを継続的に展開できているケースは、実際には限られます。テレビCMを継続展開している乗合代理店の実例を見ると、ほけんの窓口グループ株式会社(全国650店舗以上)はBRAND OF THE YEAR「消費者を動かしたCM展開」を3年連続で受賞し、株式会社Jリスクマネージメント(保険見直しラボ運営)は公式サイトに「TVCM(2018年7月〜)」と明記し2026年時点で継続8年目に入っているなど、両社とも全国規模の拠点網と8年近い継続出稿という、時間と体力を要する条件を満たしています。
全国放映には相応の予算規模が必要になると考えられ、中小・中堅代理店が通常投じられる広告予算とは桁違いです。来店1件あたりの費用対効果という観点からも、テレビCMは事実上、全国規模の店舗網を持つ大手乗合代理店グループの領域である傾向が強いといえるでしょう。
テレビCMが現実的でない理由は、単に予算規模が大きいからだけではありません。テレビCMは全国一斉放映という形で先に大きな予算を投じたうえで効果を見る媒体であり、出稿後に地域や反応を見ながら小刻みに配分を調整することが難しいという性質もあります。中小・中堅の代理店にとって現実的なチャネルとは、①少額から始めて効果を見ながら予算を広げられる、②地域やターゲットを絞って狙い撃ちできる、③クリックや問い合わせといった行動データをもとに軌道修正できる、という3条件を満たすものだと考えられます。リスティング広告・SNS広告・LINE広告・Googleビジネスプロフィール・紹介施策は、いずれもこの3条件に当てはまる代表的な選択肢です。次の章では、この3条件を踏まえながら、現実的な広告チャネルを一つずつ確認していきます。
 ファイマケ代表 苛原寛
保険代理店の広告相談を受けていて感じるのは、「テレビCMをやるかやらないか」という二択で悩んでいる方が意外と多いということです。全国650店舗規模の店舗網や8年近い継続出稿という体力が前提になる媒体である以上、中小・中堅の代理店にとっては最初から検証対象から外し、その分の予算をリスティングやSNS広告に振り向ける発想の転換の方が効果的でしょう。
保険代理店が使える広告の種類
保険代理店が検討しうる広告は、大きく「マス広告(テレビCM・新聞広告・交通広告)」と「デジタル広告(検索広告・ディスプレイ広告・SNS広告)」の2軸に整理できます。
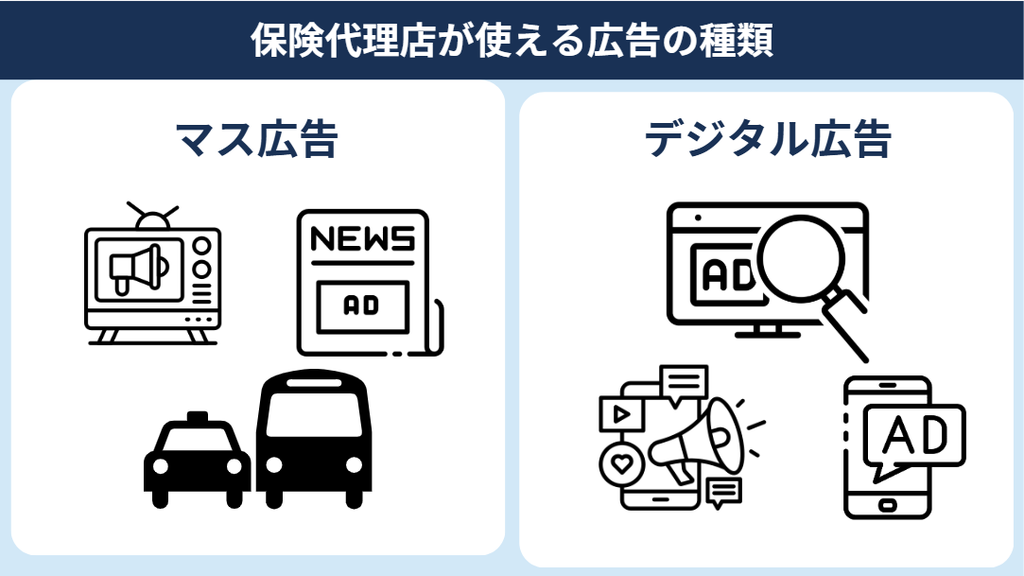
前章で見た通り、マス広告のうちテレビCMは全国規模の店舗網を持つ大手乗合代理店グループの領域である傾向が強く、中小・中堅代理店にとって現実的な主戦場はデジタル広告と一部のオフライン施策(紹介施策・マネーセミナー・チラシ・ポスティング)になります。
ここではまずマス広告全体の位置づけを整理したうえで、乗合代理店・専属代理店・来店型保険ショップという業態ごとの向き不向きを踏まえながら、主要なデジタルチャネルを確認していきます。なお、認知を広げる施策(テレビCM・新聞広告・交通広告・ディスプレイ広告の一部)と、来店・面談という成果に直結させる施策(検索広告・SNS広告・LINE広告)は目的が異なるため、本章ではこの2つを区別して整理します。
テレビCM・新聞広告・交通広告|マス広告としての位置づけと中小代理店における現実性(認知施策)
前章で見た通り、テレビCMは全国規模の店舗網や数年単位の継続出稿という体力を要するため、中小・中堅代理店にとっては現実的な選択肢になりにくい傾向があります。
新聞広告については、一般紙への出稿は大手保険会社が中心で、保険代理店向けには「新日本保険新聞」のような業界紙・専門紙への出稿が実務上の選択肢になりますが、これは一般消費者への訴求というより保険業界内での認知・営業支援を目的としたものです。新日本保険新聞社が公開している広告掲載案内でも、読者構成は「保険会社社員(本社スタッフ・機関長・組織長)」「営業職員(セールスパーソン)」「保険代理店店主・募集人」と明示されており、業界向けに不適当と判断した広告は掲載しない方針が示されています。
交通広告(中吊り広告・タクシー広告等)は視認性の高さから認知施策として活用される媒体で、保険代理店の実例としては、来店型保険ショップ「保険相談サロンFLP」がタクシー車内にパンフレットを設置するアドケース広告を店舗認知の拡大目的で実施した事例が交通広告会社の事例集で紹介されています。ただし成果数値は公表されておらず、近年の保険代理店による交通広告の出稿事例はほとんど確認できないため、地域密着型の店舗が限定的に検討する程度の位置づけにとどまると考えられます。
以上を踏まえると、マス広告全体は中小・中堅代理店にとって主戦場にはなりにくく、次に確認するデジタル広告が現実的な選択肢になります。
検索広告(リスティング広告)|検索している見込み客を刈り取る(獲得施策)
「保険 見直し」「保険相談 ○○市」等、地域指定を組み合わせた顕在ニーズ語での検索広告(リスティング広告)は、来店・面談への即効性が比較的高い媒体と考えられます。初めから広い部分一致で出稿するのではなく、少額の部分一致から段階的に予算を広げていくのが現実的な始め方です。
ディスプレイ広告|比較検討中の見込み客への再接触(認知と獲得をつなぐ施策)
ディスプレイ広告のリターゲティングは、一度サイトを訪問したユーザーに対して広告を再表示する手法で、比較検討に時間をかける商材で用いられるのが一般的です。保険も複数社を比較したうえで加入を決める商材であるため、初回訪問で問い合わせに至らなかった見込み客への再接触は、再訪を後押しする施策として位置づけられます。ただし保険業界に限定して効果を裏付けた公表データは確認できていないため、実施する場合は自社サイトの再訪数・問い合わせ数を指標に置いて、検証しながら配信量を決めるのが安全です。
検索広告で接点を持った見込み客を、ディスプレイ広告で追いかけて再訪を促すという、獲得施策同士の連携が実務上のポイントになります。
SNS広告(Meta広告・LINE広告)|認知から来店への接続(獲得施策)
Meta広告は、年齢・地域・興味関心といった条件を組み合わせて細かくターゲティングでき、フィード・ストーリーズ・リールなど複数の配信面に出稿できる媒体です。なお「Instagram広告」は一般的な呼称として使われますが、実務上はMeta広告の管理画面から出稿する配信面の一つがInstagramという位置づけです。
一方で、金融系アカウントは審査や配信が不安定になりやすい傾向があるといわれます。複数の広告運用代理店が報告している典型的な原因は、①金融サービスの広告主に求められる「ビジネス認証」を済ませていない、②開設したばかりのアカウントでいきなり大きな予算を投じ、審査システムに実績が積み上がっていない、③広告文や遷移先のランディングページに「絶対に」「必ず」といった断定的な表現が残っている、の3点です。③は前章で見た保険業法第300条第7号(断定的判断の提供の禁止)が禁じる表現とも重なるため、法令上の理由とMeta側の審査基準の両方から避けるべき表現だといえます。ビジネス認証を済ませたうえで小さな予算から実績を積み、広告文・LPの両方から断定的な表現を排除しておくことが、配信停止を避けるための現実的な初期設定になると考えられます。
LINE広告には、サイトへの遷移ではなく公式アカウントの「友だち追加」自体をゴールに設定できるフォーマットがあります。氏名・連絡先の入力を必要としない分、資料請求フォームなどに比べて参加のハードルが低く、友だち追加後は公式アカウント上でのメッセージ配信を通じて関係を継続できるのが特徴です。後述の保険市場の事例では、この形式で集客した見込み客をメッセージ配信で来店・相談予約につなげている例を紹介します。
Googleビジネスプロフィール|広告費をかける前に無料でできること
来店型保険ショップやマネーセミナーの開催拠点など、地域名検索で見込み客と接点を持ちうる保険代理店ほど、Googleビジネスプロフィールの活用余地が大きい媒体です。しかし実際の現場では、運用が口コミへの返信のみにとどまり、営業時間・写真・投稿等の情報更新がほとんど行われていないケースが少なくありません。広告予算を投下する前段階として、まず着手すべき無料の打ち手として位置づけるのが現実的です。
紹介施策・マネーセミナー・チラシ・ポスティング|オフライン施策の位置づけ
紹介施策やマネーセミナー、チラシ・ポスティングといったオフライン施策は、業態によって向き不向きが異なります。来店型保険ショップは立地と来店動線の設計が起点になりやすく、専属代理店は本社の販促方針との整合が重要になり、乗合代理店は複数の所属保険会社への配慮が起点になりやすいと考えられます。
ファイマケ代表 苛原寛乗合代理店・専属代理店・来店型保険ショップでは、同じ「広告」という言葉でも向き合うべき制約がまったく違います。
乗合は複数の所属保険会社への配慮、専属は本社の販促方針との整合、来店型ショップは立地と来店動線の設計が起点になる印象があります。
「保険代理店の広告」を一括りに語る提案を受けたときは、まず業態の違いをどこまで理解しているかを確認することをお勧めします。
保険代理店の広告事例3選
ここでは、保険代理店のテレビCMによる事例1件と、デジタル広告による事例2件を紹介します。
①ほけんの窓口グループ株式会社|テレビCM×全国650店舗規模
ほけんの窓口グループ株式会社は、全国650店舗以上(2025年6月時点)を展開する乗合代理店グループです。市原隼人さん・井上咲楽さんが出演するCM「銅像」篇やアン ミカさんが出演するCM「全力ダンス」篇などで、CM総合研究所の「BRAND OF THE YEAR 消費者を動かしたCM展開」を3年連続受賞しています。
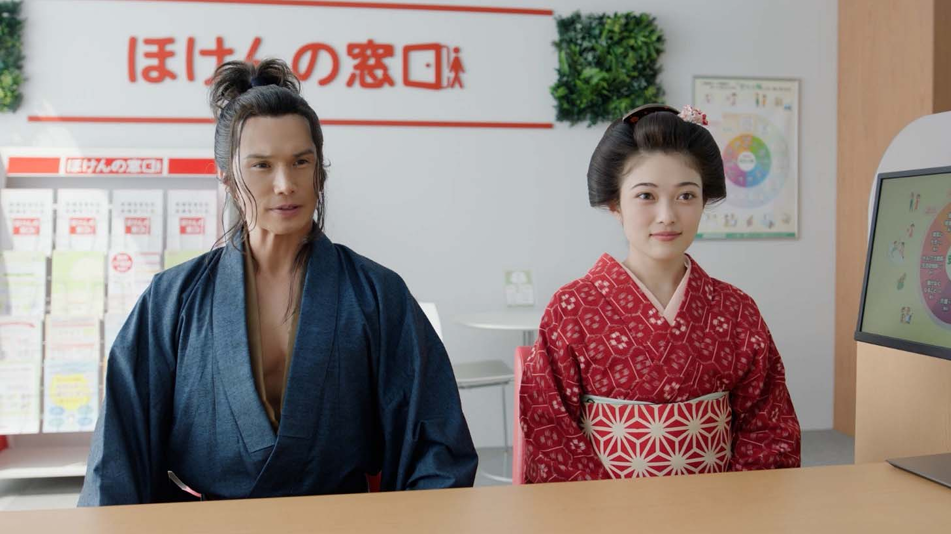
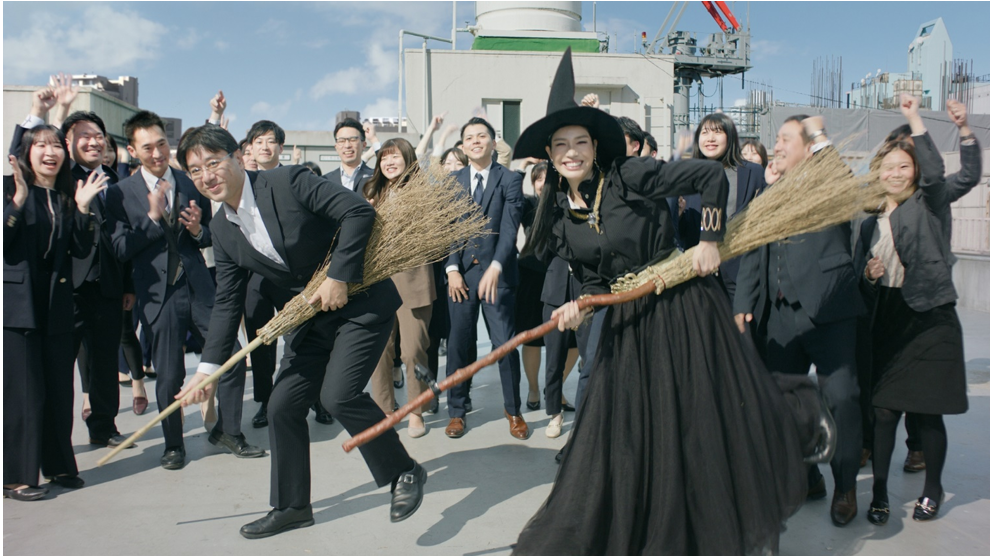
その後も同じ世界観を引き継いだ市原隼人さん・井上咲楽さん出演の「表と裏の市原さん」篇を全国放映し、CM放映と連動して「第2回 正直宣言。グランプリ、あなたの表と裏を教えてください!」と題したキャンペーンも実施しています。公式Xアカウントをフォローしたうえで指定の方法により引用リポストで「あなたの表と裏」を投稿すると、出演者のサイン入りグッズ等が抽選で当たる仕組みです。テレビCM(マス広告・認知施策)とSNS運用(フォロー・引用リポストによるオーガニックなキャンペーン施策)を接続する導線が組まれている例といえます。
/
— ほけんの窓口 (@HomadoOfficial) February 2, 2026
第2回 正直宣言。グランプリ開催🎉
\
正直宣言。グランプリを日本の賞にする会、発足記念✨
あなたの表と裏を教えてください!
①@HomadoOfficial をフォロー
②本投稿に指定のハッシュタグと「あなたの表と裏のエピソード」を付けて引用リポ
正直者の皆さまのご参加をお待ちしています☺ pic.twitter.com/JsNqVINk4F
ファイマケ代表 苛原寛ほけんの窓口グループの継続的なテレビCM展開を拝見していて印象的なのは、単発キャンペーンではなく、全国650店舗規模の店舗網と連動させた広告予算の配分設計になっている点です。
中小代理店がそのまま模倣することは難しいですが、「広告費をどの接点に、どの順番で配分するか」という設計思想そのものは、規模を問わず参考にできる視点だと考えています。
②来店型保険ショップ|SNS広告×検索広告でCPA35%削減
北海道の来店型保険ショップは、Meta広告(Facebook・Instagramの配信面)とGoogle広告(検索・ディスプレイ・動画)を併用し、WEB広告全体のCPAを約35%削減、指名検索経由のコンバージョンを3倍に増加させたと公表しています。
テレビCMのような数億円規模の予算がなくても、検索広告とSNS広告を組み合わせたデジタル広告で具体的な成果を出せることを示す事例です。
ファイマケ代表 苛原寛CPA35%削減という数字以上に注目したいのは、検索広告とSNS広告を単体で運用するのではなく、指名検索経由のコンバージョンという中間指標まで追いかけている点です。中小・中堅代理店が最初に着手するデジタル広告の設計として、参考にしやすい事例だと考えています。
③株式会社アドバンスクリエイト(保険市場)|LINE活用で相談予約の10〜20%を獲得
保険市場を運営する株式会社アドバンスクリエイトは、LINE公式アカウントとLINE広告を運用しており、保険相談予約数の10〜20%がLINE経由になっていると公表しています。LINE公式アカウントのリッチメニューからオペレーターのチャット相談や保険料見積り請求へ誘導する導線を敷き、年齢・性別・地域などの属性でセグメント配信を行うことで、LINE公式アカウント経由の来店率は10〜20%程度アップしたといいます。
集客面では、LINE広告の「友だち追加」フォーマットで潜在層を集客しており、友だち一人あたりの獲得単価は平均数百円程度、LINE広告のCPAは他社のディスプレイ広告の半額程度に抑えられていると報告されています。クリエイティブは月1〜2回のペースで5〜10種類のパターンをA/Bテストし、個別の保険商品を訴求するより「診断」「統計データ」「ランキング」といった形式の方が反応を得やすいという知見も公開されています。
ファイマケ代表 苛原寛LINE広告のCPAが他社ディスプレイ広告の半額程度という数字以上に注目したいのは、開設から5年以上かけてクリエイティブのA/Bテストを積み重ねている点です。保険という検討期間の長い商材でLINEを機能させるには、単発の配信ではなく、継続的な検証体制そのものが競争力になっているのだと思います。
保険代理店の広告費とCPAの考え方
ここまでの事例を踏まえると、次に気になるのが予算感ではないでしょうか。保険代理店の広告費やCPA(来店1件あたりのコスト)に、業界横断で裏付けの取れた一律の相場は存在しません。ここでは、その代わりに「なぜ予算が変動するのか」という要因と、「自社の数字をどう組み立てるか」という考え方を確認します。
予算感を左右する要因を分解する
一律の相場がないのは事実ですが、「なぜ幅が出るのか」という要因は分解できます。
- キーワードの指名性:「保険 見直し ○○市」のような地域名+顕在ニーズ語は競合が少なく単価を抑えやすい一方、「保険」のような一般語は競合が激しく単価が上がりやすい傾向があります。
- 商圏の競合密度:都市部や激戦区ほど同業他社の出稿が多く、同じキーワードでも単価が上がりやすくなります。
- LP・クリエイティブの品質:来店・問い合わせにつながるコンバージョン率が低いと、同じクリック数でもCPAは悪化します。
- 乗合代理店特有の制約:前章で見た通り、複数の所属保険会社の審査を同時に通せる表現に絞り込む必要があるため、訴求パターンの検証幅が狭くなり、CPA最適化に時間がかかりやすい傾向があります。
- 季節性:マネーセミナーの開催時期や、保険見直しニーズが高まりやすい時期(年末年始・新生活シーズン等)によって、単価・コンバージョン率とも変動します。
他社の予算額をそのまま自社に当てはめても、稟議で説得力を持たせるのは難しいでしょう。これらの要因を自社の状況に当てはめて考えたうえで、小さな予算から始めて効果を見ながら段階的に広げていくのが現実的なアプローチです。
来店CPAは自社データで検証する
来店1件あたりのコスト(CPA)にも業界横断の公表データはありませんが、自社で許容できるCPAの上限は、他社の数字を待たなくても逆算できます。基本的な考え方は、来店から成約に至る割合(来店成約率)と、成約1件あたりの手数料収入という、代理店が本来持っている2つの数字から「上限CPA=成約1件あたりの手数料収入×来店成約率」を算出することです。この上限を超えない範囲で、少額の部分一致から段階的に予算を広げていくのが、他社事例のCPAをそのまま引用するよりも実務的な手順です。
そのうえで、自社の業態×キーワード×LP×季節性で実際に運用しながら算出した「自社版CPA帯」を稟議書に書き込めるかどうかが、稟議突破の分水嶺になると考えられます。乗合代理店の場合はさらに、「特定の所属保険会社への偏りに見えないか」という審査目線まで重ねて再計算する必要がある点が、他業態にはない実務負担です。
保険代理店が広告出稿を進める前に確認すべきこと
所属保険会社ごとの審査基準という乗合代理店特有の壁
乗合代理店が広告を1本出すだけでも、企画立案→募集文書審査部→法務・コンプライアンス部門→役員稟議という多段階の社内プロセスを経る必要があります。専属代理店であれば審査ルートは1社分で済みますが、乗合代理店は複数の所属保険会社それぞれが独自の審査基準を持っているため、「どの所属会社の審査ルートに乗せるか」「複数社の商品を並べる広告は全社の審査が必要か、代表的な1社の審査で足りるのか」という判断が常につきまといます。
実務上の回避策としては、表現の型をあらかじめ複数の所属会社の審査基準に照らして先行承認を取っておき、月単位でまとめて一括承認を得る運用が現実的とされています。
保険業法第300条1項6号・7号と2026年6月施行改正
保険の広告表現で特に注意したいのが、保険業法第300条第1項が定める2つの禁止事項です。
- 第6号(不当な比較表示の禁止):自社の保険商品を他社の商品と比較して、契約者に誤解を与えるような表示をしてはいけません。複数の保険会社の商品を扱う乗合代理店ほど、比較表示をする場面が多い分、注意が必要です。
- 第7号(断定的判断の提供の禁止):将来の配当額や保険金額など、不確実なことを「絶対」「必ず」と言い切ってはいけません。たとえば「絶対に安くなります」「必ず保障されます」といった表現は、この号が禁じる典型例です。
もう一つ押さえておきたいのが、2026年6月1日に施行された改正保険業法です。手数料が年20億円以上ある大きな乗合代理店は「特定大規模乗合保険募集人」に該当し、社内に次の2つの役職を置くことが義務付けられました。
- 法令等遵守責任者:営業所・事務所ごとに置く、法令や保険契約の知識を持つ担当者
- 統括責任者:本店に1名置く、募集業務は担当せず営業から独立してチェックする役職
媒体側の金融サービスポリシーという第三の壁
所属保険会社の審査、保険業法という法令をクリアしても、広告を掲載する媒体側の金融サービスポリシーという第三の壁が残ります。Google広告の「金融商品およびサービス」ポリシーでは、事業所在地の開示等が要件となっており、個別審査に一定の日数を要する傾向があります。
Metaの「金融商品およびサービスの広告について」では、金融系アカウントへの広告配信制限が段階的に強化されており、来店型保険ショップ・乗合代理店のアカウントで広告配信そのものが制限される事態が複数報告されています。これは法令上の規制ではなく、媒体側の運用ポリシー上の実務リスクとして区別して捉える必要があります。
ファイマケ代表 苛原寛保険業法第300条第1項を理由に「乗合代理店は広告表現の幅が狭い」と諦めてしまうのは、もったいない考え方だと思います。業法が縛っているのは特定の保険会社の優位性訴求であり、お金の不安や職員の人柄を語ることまでは縛っていません。複数の所属保険会社ごとの審査基準を先に重ね合わせ、どの表現なら全社共通で通せるかを型として決めておく設計がお勧めです。
保険代理店が安全にデジタル広告を始めるための進め方
前章で見た審査・法令・媒体ポリシー上の注意点を踏まえたうえで実際にデジタル広告を動かすとなると、次に問われるのは、広告費をかける前に着手すべき集客の土台づくりから、何から手をつけるかという進め方です。ここでは、費用をかけずに始められる集客施策を起点に、着手する順序を確認していきます。
Googleビジネスプロフィール(GBP)の情報更新を徹底する
意外に思われるかもしれませんが、来店型保険ショップやマネーセミナー運営代理店の現場では、GBPの運用が「口コミへの返信」だけにとどまり、営業時間・写真・投稿の更新が止まっているケースが少なくありません。無料で着手できるGBPが後回しになっているとすれば、地域名検索の見込み客との接点を自ら手放しているのと同じです。まずは費用をかけずに情報更新から着手し、そのうえで広告クリエイティブの見せ方を整えるのが現実的な順序です。
データに基づいて予算配分を見直す
ここで問題になるのが、広告予算を「決められた枠の中でどう配分するか」だけで考えてしまう発想です。効果データを日常的に把握しないまま予算配分を固定してしまうと、成果の出ていない施策にも予算を投下し続けることになりかねません。日々の効果データを根拠に、そもそもの配分が最適かを問い直せるかどうかが、限られた予算を成果につなげるポイントになると考えられます。
効果測定は「来店数・面談数」に接続する
効果測定もフェーズごとに設計する必要があります。初期はリーチ数・フォロワー数といった認知フェーズの指標が中心になりますが、そこから来店数・予約数という獲得フェーズの指標へ段階的に移行させる設計を、契約前から関係者間で共有しておくことが望ましいといえます。フォロワー数だけでは所属保険会社への実績報告や本部への予算継続の説明に使いにくく、「業態×フェーズ×来店数」で語れる指標設計が、次の予算確保の分水嶺になると考えられます。
ファイマケ代表 苛原寛広告予算のご相談を受けていて感じるのは、「決められた予算枠の中でどう配分するか」だけで止まってしまうと、成果の見直しどころを見失いやすいということです。日々の効果データを根拠に、そもそもの配分が最適かを問い直せるかどうかで、その後の成果の伸び方が変わってくると感じています。広告運用を委託する場合も、この視点を持って再配分を提案してくれる相手かどうかを見極めるとよいでしょう。
保険代理店が広告出稿を進めるための社内プロセス
ここまでの内容を踏まえて実際に広告出稿を進めるとなると、「表現の可否」だけでなく「社内体制」の整備も避けて通れない論点として立ち上がってきます。
2026年6月施行改正「特定大規模乗合保険募集人」の体制整備義務と広告ガバナンスの接続
2026年6月1日に施行された改正保険業法により、手数料規模が一定水準以上の乗合代理店は「特定大規模乗合保険募集人」(生保・損保で正式名称は異なります)に該当し、法令等遵守責任者・統括責任者の設置といった体制整備義務が新設されました。
この義務は広告表現そのものを直接規制するものではなく、内部ガバナンス体制を求めるものです。とはいえ、体制整備が進むタイミングは「誰が広告表現を最終確認するのか」「複数の所属保険会社への配慮をどの段階でチェックするのか」を、社内承認フローとあわせて整理する好機になると考えられます。
広告代理店を見極める視点
広告運用を外部に委託する場合、「複数の所属保険会社への配慮を織り込んだ広告設計ができるか」「保険業法第300条第1項6号・7号を条文レベルで説明できるか」「委託先管理規程(反社チェック・個人情報・再委託管理等)を提示できるか」という3問を確認することをお勧めします。
ファイマケ代表 苛原寛広告代理店選びの詳細は以下記事で解説しています!
保険広告の代理店選定ガイド|事例3選と業法対応をプロが解説
稟議を通すための3ステップ
稟議は「情報収集(壁打ち)→相見積り→本決裁」の3段階で進めると通しやすくなります。乗合代理店の場合は、このどこかで「複数の所属保険会社への配慮」をどう担保するかという論点を挟んでおくことが、後段での差し戻しを避ける工夫になると考えられます。
保険代理店の広告運用代行はファイマケへ
株式会社ファイマケは、金融業界に特化したSNS・広告運用支援会社です。代表・苛原寛はFP1級資格を保有し、東京海上日動火災保険での法人営業3年の経験を持ち、Xフォロワーは約8,000人にのぼります。金融コンテンツ制作実績は累計1万件以上にのぼり、銀行・信用金庫・証券・FP・保険会社・保険代理店の各カテゴリにわたる支援実績があります。
保険代理店の広告運用支援では、次のような領域までご相談いただけます。
- 保険業法第300条を踏まえた広告表現のチェック・改善
- 複数の所属保険会社の審査基準を踏まえた広告設計
- 2026年6月施行の体制整備義務に対応した稟議資料・体制整備文書の共同設計
- 保険代理店・保険ショップの広告運用代行
どのような段階でも構いません。まずはお気軽にご相談ください!
著者情報
関連記事
-
 保険代理店のInstagramは何を投稿する?活用事例4選と業法対応をプロが解説
-
【金融機関の広報・マーケティング担当者必見】金融の集客は何から始める?オフライン×オンライン13手段と業態別の選び方をプロが解説!
-
ファクタリング事業者のSNS活用はどう始める?発信内容・法規制・活用事例をプロが解説!
-
消費者金融のSNS運用ガイド|貸金業法を踏まえた投稿の注意点と大手4社の事例をプロが解説!
-
保険代理店のSNS運用ガイド|乗合・専属・来店型の業態別戦略と法人・個人アカウントの使い分けをプロが解説!
-
アセットマネジメントの広告事例4選|テレビCMとデジタル広告の予算配分と金商法対応をプロが解説
-
アセットマネジメントのインフルエンサー活用事例3選|金商法・ステマ規制を踏まえた起用の線引きをプロが解説
-
金融の広告規制とは?法令・業界ルールと8業態×7媒体の規制マトリクスをプロが解説