アセットマネジメントの広告事例4選|テレビCMとデジタル広告の予算配分と金商法対応をプロが解説
「テレビCM・リスティング・SNS広告・YouTube広告など選択肢が多く、どこから予算を配分すべきか判断できない」「広告表現が金商法や資産運用業協会のガイドラインに抵触しないか、出稿前にどう確認すればいいか分からない」「金融特化の広告代理店をどう選べばいいのか、判断基準が見えない」といった悩みを抱えたアセットマネジメント会社(資産運用会社)の広告担当者は多いのではないでしょうか。
SNS運用の型はある程度形になってきても、予算とスピードが絡む「広告」に踏み出す段になると、これまでとは別次元の重さに戸惑う方も多いと思います。テレビCM中心の予算配分をこのまま続けていいのか、それともデジタル広告に舵を切るべきか。他社の予算配分をそのまま真似ることもできず、判断の拠り所を探している方も少なくないはずです。
本記事では、金融特化のSNS運用支援を行う筆者(ファイマケ代表・苛原寛)が、アセットマネジメント会社の広告予算配分・媒体選定・広告表現の規制対応・代理店選定を一気通貫で解説します。
・アセットマネジメント会社で広告運用を担当し、媒体選定・予算配分の根拠を求めている方
・広報・マーケティング担当者で、稟議突破・コンプライアンス部門との合意形成に悩んでいる方
・広告出稿の行政処分リスク・レピュテーションリスクの説明責任を検討している方
・広告代理店を選定・比較検討するポイントを知りたい方
アセットマネジメント会社の広告予算の全体像
アセットマネジメント会社の広告費は、個社レベルで見るとテレビCMが最大の予算ラインになりやすい一方、市場全体で見るとインターネット広告費が初めて過半数を超えました。この「個社の実態」と「市場全体の統計」という二つの軸を混同しないこと、そして「広告」とひとくちに言ってもマス広告とデジタル広告の両方が含まれることを整理することが、広告戦略を組み立てる出発点になります。
テレビCMが個社予算で最大になりやすい理由
SBI証券や楽天証券が著名タレントを起用したテレビCMを展開しているように、アセットマネジメント会社・証券会社が広告主として単一チャネルに投じる予算では、テレビCMが最大の予算ラインになりやすい傾向があります。制作費・放映枠費を合わせた出稿規模の大きさが、社内の広告予算構造の中でも突出しやすいためです。
インターネット広告費が市場全体で過半数を占める現状
一方、市場全体の統計を見ると様相が異なります。電通「2025年 日本の広告費」によれば、日本の総広告費8兆623億円のうち、インターネット広告費は4兆459億円・構成比50.2%で初めて過半数を超えました。新聞・雑誌・ラジオ・テレビのマスコミ四媒体合計2兆2,980億円を上回る規模であるだけでなく、四媒体の中で最大のテレビメディア単体(1兆7,556億円)と比べても、インターネット広告費は約2.3倍の規模です。
| 区分 | 金額 | 備考 |
|---|---|---|
| 総広告費 | 8兆623億円 | 2025年通期 |
| インターネット広告費 | 4兆459億円 | 構成比50.2%・初めて過半数超え |
| マスコミ四媒体合計(新聞・雑誌・ラジオ・テレビ) | 2兆2,980億円 | インターネット広告費が上回る |
| うちテレビメディア(地上波・衛星計) | 1兆7,556億円 | テレビメディアはマスコミ四媒体中最大規模 |
ここで注意したいのが、「個社・単一チャネルの予算配分」と「市場全体・媒体区分別の広告費統計」は、そもそも比較の軸が異なるという点です。テレビCMが個社レベルで最大の予算ラインになりやすいことと、市場全体でインターネット広告費が過半数を占めることは、矛盾なく両立します。この整理を持たないまま「テレビCMはもう古い」あるいは「テレビCMが今も一番効く」と一方向に結論づけてしまうと、予算配分の議論そのものが噛み合わなくなる可能性があります。
マス広告とデジタル広告の全体像
マス広告は、テレビCMのほか、新聞広告・雑誌広告・交通広告(電車内広告・駅構内広告等)の4類型に大別されます。デジタル広告も、検索広告(リスティング広告)・ディスプレイ広告・SNS広告・動画広告(YouTube広告等)の4類型に大別できます。
それぞれのアセットマネジメント会社での位置づけを、以下にまとめます。
| 区分 | 手法 | アセットマネジメント会社での主な位置づけ |
|---|---|---|
| マス広告 | テレビCM | 個社予算では最大になりやすい/幅広い層への認知・ブランディング |
| マス広告 | 新聞広告 | 経済専門紙面中心/既存投資家層・高年齢層への信頼性訴求 |
| マス広告 | 交通広告 | 都市部通勤層への面的な認知獲得 |
| デジタル広告 | 検索広告(リスティング広告) | 指名検索の刈り取り・資料請求誘導 |
| デジタル広告 | ディスプレイ広告 | 比較検討層への再アプローチ・ブランド想起 |
| デジタル広告 | SNS広告(Meta広告・X広告・TikTok広告等) | 新NISA層・投資初心者層への認知獲得 |
| デジタル広告 | 動画広告(YouTube広告等) | ファンド解説・ブランディング動画の配信 |
協賛型広告という第三の類型
アセットマネジメント会社の広告投下には、テレビCM(マス広告)・デジタル広告のいずれにも属さない第三の類型も存在します。電通「2025年 日本の広告費」の統計区分でも、マスコミ四媒体広告費・インターネット広告費とは別に「プロモーションメディア広告費」という区分があり、屋外・交通・DM等とあわせてイベント協賛・展示等がここに含まれます。球場のネーミングデー協賛のような協賛型広告はこの区分に該当し、金商法上の表現規制が及びにくい形でブランドを反復露出できる手法として、業界内での活用が見られます。広告の全体像は「テレビCM対デジタル」の二極対立だけで語れるものではなく、こうした類型も含めて捉える視点が必要になると考えられます。
テレビCMは幅広い層への面的リーチと引き換えに、個社予算では最大クラスの投資規模になりやすい手法である一方、協賛型広告は比較的小規模な予算でも始めやすいという違いがあります。テレビCMほどの予算をかけられない場合や、特定ファンドの認知を狙いたい場合の選択肢として、協賛型広告を検討するという使い分けが考えられます。
アセットマネジメント会社の広告活用事例4選
テレビCMとデジタル広告、それぞれの位置づけを踏まえたうえで、アセットマネジメント会社の広告活用事例を4つ紹介します。
①三菱UFJアセットマネジメント|テレビCM+SNS連動キャンペーン
三菱UFJアセットマネジメントは、「eMAXIS Slim」シリーズのテレビCMを放映した際、CM映像に登場するeMAXISの公式キャラクター「eクマ」を用いたプレゼントが抽選で当たる『#eクマを探せ!キャンペーン」を実施しました。
/
— 三菱UFJアセットマネジメント株式会社 (@am_mufg_jp) December 1, 2022
『 #eクマを探せ 』#eMAXIS #Slim テレビCM公開キャンペーン
\
本日、テレビCMの放映を開始いたしました!
実は、CMをよく見てみると、オリジナルキャラクター「eクマ」がいろんな箇所に登場しています笑
詳細については画像をご覧いただき、是非本キャンペーンにご参加ください! pic.twitter.com/KyX6wCc7SP
テレビで見た人がハッシュタグで検索した瞬間にSNS上で参加できる導線が用意されており、テレビCMを単体の認知施策として終わらせない設計として、他社も参考になる好事例です。
 ファイマケ代表 苛原寛
テレビCMの予算をSNSでの回収率まで含めて評価する発想は、テレビCM予算の比重が大きいアセットマネジメント会社ほど取り入れる価値があると感じています。
②アセットマネジメントOne|資産運用会社の認知向上を狙うコーポレートブランドWeb CM
アセットマネジメントOneは、新NISA・iDeCoの制度改正で利用者が急増し投資信託を選ぶ個人投資家が増えている一方で、その投資信託を設定・運用する「資産運用会社」という存在や役割そのものは、一般には広く認知・理解されていないという課題感を背景にコーポレートブランドのWeb CM「人それぞれ」篇を制作し、YouTube、TVerなどで配信しました。
CMには「自分のライフプランや価値観に合った投資信託を選び、自分らしく資産を育てるお客さまの未来を応援したい」という思いが込められているとされ、「NISAを始めたいけど投資信託はどれも同じ?」「投資信託にはどんなものがある?」「自分のライフプランに合った投資信託は?」という顧客の声に対し、豊富な投資信託ラインナップと各種ファンドアワード受賞歴を持つ国内有数の資産運用会社であることを伝える内容になっています。
ファイマケ代表 苛原寛このWeb CMが丁寧なのは、「投資信託はどれも同じではないか」という顧客の疑問に、優劣の断定ではなくラインナップの豊富さと受賞歴という事実で応えている点です。金商法が禁じる断定的判断の提供(後述)を避けながら訴求する設計として、他の運用会社の広告クリエイティブでも参考にできる型だと考えています。
③アセットマネジメントOne|スポーツ協賛型広告を活用
アセットマネジメントOneは、2026年8月13日開催の読売ジャイアンツ対阪神タイガース戦に協賛し、「たわらノーロード×読売333 日本株応援ナイター」を開催しました。対象ファンド「たわらノーロード 読売333」は2026年4月1日に設定された新ファンドです。
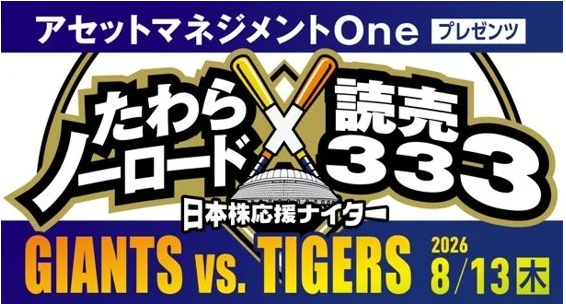
試合当日には、アセットマネジメントOneのPRブースの設置や球場内のメインビジョンにおけるPR動画放映、オリジナルグッズのプレゼントを実施しました。
ファイマケ代表 苛原寛球場のネーミングデーのような協賛型広告は、テレビCMやデジタル広告とは別の第三の類型として、アセットマネジメント会社にはまだ選択肢として十分に認識されていない印象があります。特定ファンドの名前を冠したイベント協賛は、断定的な訴求を避けながらブランドを露出できる場として、金商法上の縛りが強い業態には相性の良い型だと感じています。
④三井住友DSアセットマネジメント|リスティング広告・バナー広告でCPA50%改善
三井住友DSアセットマネジメントは、個人投資家向け直販サービス「三井住友DS投信直販ネット」の集客のため、Yahoo!広告・Google広告のリスティング広告と、月複数パターンのバナー広告のA/Bテストを組み合わせた3ヶ月間の運用型広告に取り組みました。
その結果、3ヶ月でCPA(顧客獲得単価)が50%改善し、広告代理店委託時の半分の広告予算で同数のコンバージョンを獲得したとされています。
ファイマケ代表 苛原寛リスティングとバナーのA/Bテストを積み重ねてCPAが改善した事例は、アセットマネジメント会社にも運用型広告のPDCAが機能することを示しています。
ただしこの数値は同社の商品構成・季節性・LPの条件のもとで得られたものです。他社が同じ改善を目指すなら、自社のCVR・季節係数で再計算した自社版のCPA目標を別に持つ必要があります。
アセットマネジメント会社の広告費がデジタルにシフトしつつある3つの背景
ここまで見てきた実例からも分かる通り、テレビCMはアセットマネジメント会社にとって依然大きな存在感を持っています。それでも、アセットマネジメント会社の広告投下がデジタルへとシフトしつつある背景には、少なくとも3つの構造変化があると考えられます。
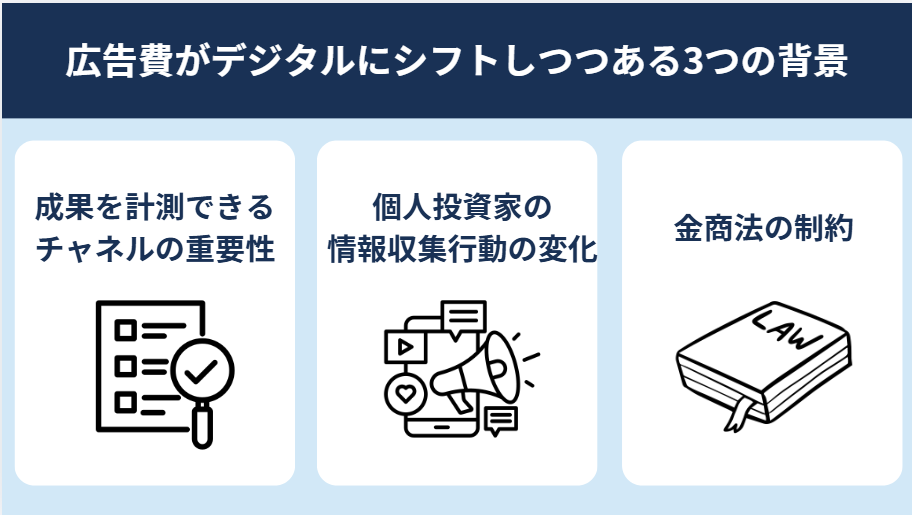
①運用会社が直接広告主になることで、成果を計測できるチャネルの重要性が高まっているため
これまで証券会社等の販売会社に情報発信を委ねてきたアセットマネジメント会社が、広告費を自ら投じて個人投資家に直接語りかける動きが広がっています。テレビCMのような一斉配信型の認知施策は、誰に届き、そこから資料請求・口座開設等の行動につながったかを広告主自身が直接把握しにくいという特性があります。
運用会社が自ら広告主として矢面に立つ場面が増えるほど、投資家の反応を追跡・計測できるデジタル広告の重要性が相対的に高まっていくと考えられます。
ファイマケ代表 苛原寛この変化は「広告費をどこに置くか」だけでなく「広告の成果をどこまで自分たちで追えるか」という視点でも捉えておく必要があると考えています。販売会社に委ねていた頃は、広告の反応を細かく追跡する必要性も薄かったはずです。運用会社自身が広告主になる以上、資料請求・口座開設といった行動データを直接持てるデジタル広告への関心が自然と強まっていく、というのが実務上の流れだと感じています。
②新NISA以後、個人投資家の情報収集行動が変化したため
新NISA以後に投資を始めた初心者層・若年層は、証券会社の店頭やパンフレットよりも、SNSやデジタル媒体で情報収集する行動様式に移りつつあります。テレビCMが届けられる層と、こうしたデジタルで情報収集を始めた層は、必ずしも重なっていない可能性があり、リーチしたい層に応じて媒体を選び分ける必要性が高まっています。
③金商法の制約下では、テレビCMだけで投資家の行動を後押ししにくいため
金融商品取引法第38条は、不確実な事項について断定的判断を提供し、確実であると誤解させるおそれのある勧誘行為等を禁止しています。そのため広告表現は、「このファンドは今買うべきです」のような直接的な後押しではなく、制度や仕組みの説明にとどめる必要があります。
15秒・30秒という短い尺で完結するテレビCMは、この制約の中でも商品名・ブランド名を広く知ってもらう「認知」の役割には向いていますが、投資家が実際に資料請求・口座開設まで動くために必要な情報量を伝えるには限界があります。一方、デジタル広告はリンク先のLP(ランディングページ)で必要な注記・リスク表示を添えながら仕組みを詳しく説明できるため、認知した投資家を具体的な行動へつなげる役割を担いやすいという特性があります。「テレビCMは認知、デジタル広告は行動喚起」という役割分担が、媒体設計の起点になると考えられます。
デジタル広告の媒体特性とアセットマネジメント会社での使い分け
デジタルシフトが必要だと分かっても、次に浮かぶのは「では、どの媒体から手をつけるべきか」という問いではないでしょうか。ここではアセットマネジメント会社の広告出稿で検討されることが多い4つの媒体について、それぞれの特性と業態特有の注意点を整理します。
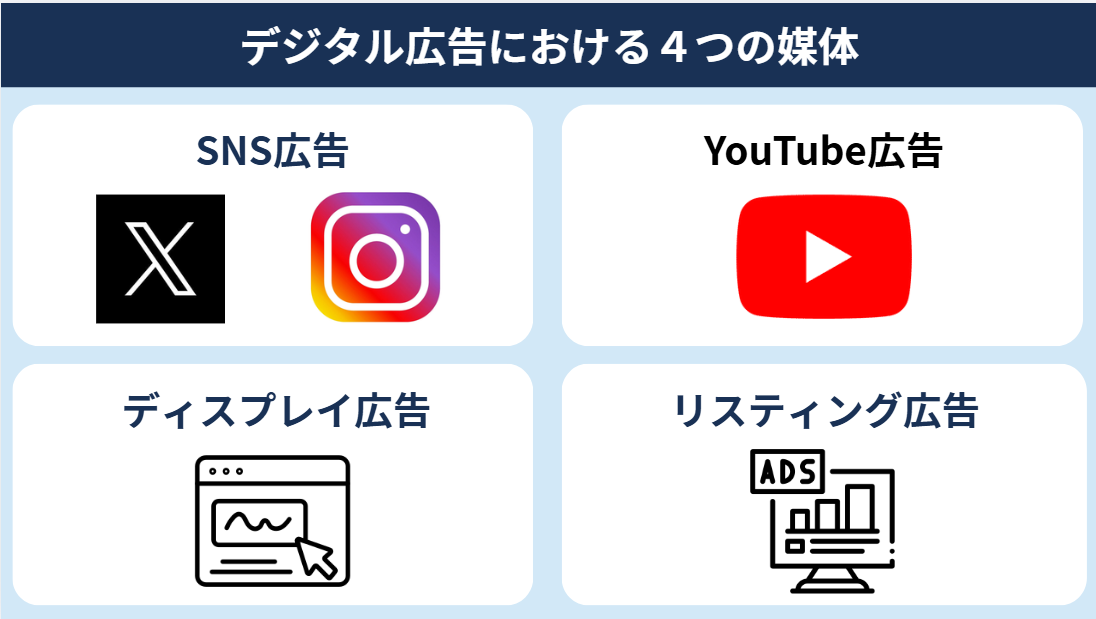
SNS広告(Meta広告・X広告・TikTok広告)|新NISA層・投資初心者層への認知獲得
SNS広告は、新NISA以後に投資を始めた初心者層・若年層・女性層への入口づくりに向いている傾向があります。特にInstagram(Meta広告の配信面の一つ)は教育型コンテンツとの連動やターゲティング精度の高さが強みですが、金融業種特有のアカウント制限リスクへの予防設計が前提になります。実際、金融系のInstagramアカウントで広告配信が突然停止する事例も少なくありません。
主な原因は2つあります。1つは、アカウント設立直後にプロフィール(ユーザー名・自己紹介文)を何度も変更すること。もう1つは、「投資」「資産運用」等のワードを含んだプロフィールのまま広告を配信し、Meta側の金融業種向け審査に引っかかることです。いずれもMetaのシステムに「不審なアカウント」と判定されるきっかけになります。
予防策として有効なのが、①プロフィールをあらかじめ最終形に固定しておく、②企業用メールアドレスで登録する、③設立と同時に2段階認証を設定する、④Facebookページとの紐付けを設立直後に完了させる、という4点です。これらを広告出稿前の準備段階に組み込んでおくことをお勧めします。また、フォロワー獲得を目的とした広告を始める前に、プロフィールにある程度投稿を蓄積しておくことも重要です。広告を見て興味を持った人がプロフィールを訪れたとき、投稿がほとんどない状態だと「本物のアカウントか」と不安に感じてフォローされにくくなります。目安として、Instagramのプロフィール画面で1回のスクロールに収まる9本程度(3列×3行)の投稿を用意しておくと、こうした離脱を防ぎやすいです。
一方、既存の投資家層・個別株トレーダー層へのリーチには、X広告やYouTube広告が定石とされる傾向があります。市況コメントやファンドマネージャー視点の解説といった定型コンテンツと広告を組み合わせる設計が現実的です。
YouTube広告|ファンド解説・ブランディング動画の配信面としての活用
YouTube広告は、ファンド解説やマクロ経済セミナーのような重めのコンテンツへの誘導、あるいはテレビCMのWeb版展開(TVer等との連動)として活用される傾向があります。有料広告(インストリーム広告)で認知を作り、公式YouTubeチャンネルのようなオウンドコンテンツへ誘導するという「認知広告→オウンドチャネル誘導」の二段構えの設計は、アセットマネジメント会社の動画活用における典型的な型の一つと考えられます。
このとき、遷移先の動画に字幕・詳細な概要欄・タイムスタンプ等の構造が整っていないと、広告費をかけて呼び込んだ視聴者の歩留まりが落ちてしまう可能性があります。広告費をかける動画そのものだけでなく、その先の着地点まで含めて設計することが重要だと考えられます。
ディスプレイ広告(GDN/YDA)|比較検討層への再アプローチ
ディスプレイ広告は、Google広告のディスプレイネットワーク(GDN)やYahoo!広告のYDA(旧YDN)を通じて、提携メディア上にバナー形式で配信される広告です。リスティング広告が「今まさに検索している顕在層」を刈り取るのに対し、ディスプレイ広告は自社サイト・LPへの訪問履歴がある層への再アプローチ(リターゲティング)や、潜在層への面的な認知拡大に向いている傾向があります。
三井住友DSアセットマネジメントの事例でも、リスティング広告とバナー広告(ディスプレイ広告)を組み合わせたA/Bテストが行われており、検索広告とディスプレイ広告を役割分担させる設計はアセットマネジメント会社の実務でも見られる型だと考えられます。
ファイマケ代表 苛原寛ディスプレイ広告を含むWeb広告については、以下記事で詳しく解説しています!
金融Web広告の種類と活用事例7選|規制・使い分けをプロが解説 – 株式会社ファイマケ
リスティング広告|Google Ads「金融サービス」カテゴリ審査と投資家の指名検索
リスティング広告は、Google/Yahoo!の検索結果に表示される広告です。アセットマネジメント会社が出稿する場合、Google Adsの「金融サービス」カテゴリの審査対象になり、事業を行う所在地等の開示、関連手数料の明示、第三者認定(金融庁登録等)へのリンク設置、ターゲット地域の法令(金商法等)遵守という基本要件を満たす必要があります。
投資信託は「投資」カテゴリに該当し、CFD・FX等の複雑な投機的金融商品のような個別承認制ほどの高い壁ではないものの、登録番号・手数料開示ページ等の準備期間は見込んでおく必要があります。これらの要件に加えて、金融庁への登録情報を担当者自身が事前に整理し、代理店側に渡せる状態にしておくと、審査のやり取りが円滑になる傾向があります。
ファイマケ代表 苛原寛金融業界のリスティング広告については、以下記事で詳しく解説しています!
【金融広告担当者必見】金融リスティング広告の活用事例5選|最新の審査・規制・LP要件をプロが解説 – 株式会社ファイマケ
記事広告(タイアップ記事)というtoB向けの選択肢
ここまでの4媒体とは別に、Yahoo!ファイナンスや日経電子版等でのタイアップ記事(ネイティブ広告)という選択肢もあります。日経電子版のタイアップ広告メニューのように、経営層・部長職以上の読者への到達を保証する媒体設計もあり、バナーやSNS広告では届きにくい機関投資家・法人担当者向けの訴求手段になり得ます。業界は異なりますが、防災機器メーカーのホーチキ株式会社がYahoo!ファイナンスタイアップ記事を実施し、IRページへの流入率が記事非閲覧者比170倍に増加したという結果が公開されています。
ファイマケ代表 苛原寛アセットマネジメント会社の広告予算配分でよくいただくご相談が、「テレビCMとリスティング、どちらを厚くすべきか」という二択の質問です。私たちは二択ではなく役割分担として整理することをお勧めしています。
テレビCMは認知の裾野を広げる役割、リスティングは指名検索を刈り取る役割、SNS広告は新NISA以後の新規層を開拓する役割です。媒体ごとに「何を測る指標にするか」を先に決めておくと、予算配分の議論が「どちらが優れているか」から「どこを厚くすべきか」に変わっていくと思います。
アセットマネジメント会社の広告表現規制
代理店から提出されたコピーが社内審査で「断定的判断の提供に当たる可能性がある」と差し戻されたという経験のある方もいらっしゃるのではないでしょうか。ここで問題になるのが、アセットマネジメント会社の広告表現は、法令・業界団体・媒体という3つそれぞれの審査を個別にクリアしないと出稿にたどり着けないという点です。
①金商法37条・38条|表示義務と断定的判断の提供禁止
まず土台になるのが、金融商品取引法(金商法)第37条(広告等の規制)です。金融商品取引業者等が広告・広告類似行為(郵便・FAX・電子メール・パンフレット配布等、多数の者に同様の内容で行う情報提供を含みます)を行う場合、業務・財産・経営に関する事項について著しく事実に相違する表示、著しく人を誤解させる表示をしてはならないと定めています。手数料や信託報酬等のコスト、元本損失リスクといった必要事項の表示義務の根拠規定になっており、具体的な表示事項の細目は金商法第37条の委任を受けた金融商品取引業等に関する内閣府令(金商業等府令)で定められています。
さらに厳しいのが、金商法第38条(断定的判断の提供の禁止等)です。不確実な事項について断定的判断を提供し、または確実であると誤解させるおそれのある告知をして契約締結の勧誘をする行為を、禁止行為として列挙しています。加えて、第40条(適合性原則)が、顧客の知識・経験・財産の状況・投資目的に照らして不適当な勧誘を行わない、という業務の大原則を定めています。「このファンドは今買えば必ず増えます」「絶対に損はしません」といった表現は、この断定的判断の提供に当たる典型例として、法令解説でしばしば禁止表現の例示に引用されます。
なお、投資信託・投資一任契約等の広告等を行う場合、金融商品取引法第37条の対象になる傾向がありますが、対象範囲の細目は媒体・表現内容によって判断が変わる部分があります。
②資産運用業協会とJSDA|運用会社と販売会社で分かれる審査ライン
この法令の上に、さらに業界団体のガイドラインという規制も重なります。2026年4月1日、投資信託協会と日本投資顧問業協会が合併して資産運用業協会が発足しました。この協会が定める「広告等に関するガイドライン」は、運用会社側の審査ラインにあたります。一方、証券会社等の販売会社を通じて投資信託を販売する場合は、日本証券業協会(JSDA)の「広告等に関する指針」「広告等の表示及び景品類の提供に関する規則」が適用されます。これは販売会社側の審査ラインです。
多くの金融機関では、この二系統を「同じ金融広告規制」として一括りに扱ってしまう傾向があります。しかしアセットマネジメント会社が証券会社等を介さず自ら広告主として個人投資家に直接アプローチする動きが広がっている今、販売会社側の審査(JSDA指針)が及ばない場面が増えており、運用会社自身の社内審査体制の完成度が、そのままレピュテーションリスクの防波堤になります。「どちらのガイドラインが適用されるか」を出稿前に確認する作業は、今後さらに重みを増していくと考えられます。
③媒体審査という第三の壁|Google Ads「金融サービス」カテゴリ
法令・業界団体のガイドラインに加えて、媒体側の審査もクリアする必要があります。Google Adsの「金融サービス」カテゴリでは、事業を行う所在地等の情報開示、ターゲット地域すべてでの現地規制(日本国内であれば金商法・関連法令)の遵守が要件になっています。CFDや複雑な投機的金融商品については、認可事業者であることや広告内容の現地法令準拠等、複数条件を満たした場合に限り個別承認される仕組みです。
法令・業界団体・媒体はそれぞれ審査の視点も担当部署も異なるため、どれか一つをクリアしても残りで止まる、という事態が実務では頻発します。
④NG表現とOK表現の整理|法令・ガイドライン上の許容ラインと不許容ライン
ここまで見てきた規制を踏まえ、広告表現の審査で実際に問題になりやすい言い回しを、NG表現とOK表現の方向性に分けて整理します。
| 表現の方向性 | 例 | 位置づけ |
|---|---|---|
| NG表現(引用のみ) | 「今買えば必ず増えます」「絶対に損はしません」 | 金商法第38条が禁止する断定的判断の提供の典型例 |
| NG表現(引用のみ) | 「業界最安の運用コストです」 | 景品表示法第5条第2号(有利誤認表示)、内容次第では第1号(優良誤認表示)とも二段構えで抵触するリスク |
| OK表現の方向性 | 「投資信託の仕組みをわかりやすく解説します」 | 制度・仕組みの説明にとどめた表現 |
| OK表現の方向性 | 「過去の実績は将来の成果を示唆・保証するものではありません」という注記付きの実績提示 | 資産運用業協会の運用実績比較ルールに沿った表示 |
アセットマネジメント会社特有の広告代理店選定ポイント
広告予算をデジタルにシフトする方針が決まったあとに、次の壁になるのが代理店選定です。提案書には大手金融機関のロゴが並んでいても、実際の案件詳細を聞くと「カードローン・FX中心の実績」「比較メディアからの送客止まり」というケースも見受けられ、アセットマネジメント会社特有の論点を理解しているかどうかは、ロゴの並びだけでは判断がつきにくいところがあります。
ここでは、アセットマネジメント会社に絞って確認しておきたい3つの観点を整理します。
選定ポイント①媒体ポリシー改定への追随体制
Google Ads「金融サービス」カテゴリのポリシーは年に数回のペースで改定される傾向があり、事業所在地の開示要件や関連手数料の明示ルールが更新されることがあります。この改定を社内のどのチームが、何日以内にキャッチアップして案件に反映する体制になっているかは、初回のヒアリングで確認しておきたいポイントです。「前回の改定はいつで、どう対応しましたか」という具体的な質問に、担当者名や対応フローまで即答できる代理店は、運用体制の実態が見えやすくなります。
ファイマケ代表 苛原寛SNSのオーガニック運用は、型を一度コンプライアンス部門と合意できれば、その型の範囲内で個別投稿の審査を簡略化できます。一方で広告出稿は、クリエイティブが変わるたびに媒体側の審査と社内のコンプライアンス審査が両方走るため、型化だけでは逃げきれない重さが残る領域だと感じています。
企画確定から初稿提出、社内審査、媒体審査までを見込んだリードタイムを、最初から代理店との契約設計に組み込んでおけるかどうかが、広告特有の実務対応力を見極めるポイントになると考えています。
選定ポイント②金商法条文の即答力
金融商品取引法第37条・第38条や、資産運用業協会の広告等に関するガイドラインを、条文番号・規則名レベルで即答できるかどうかも判断材料になります。「断定的判断の提供に当たる表現かどうか」を初稿の段階で自ら気づいて修正提案してくる代理店は、社内審査での差し戻し往復を減らせる可能性が高くなります。逆に、こちらから指摘するまで気づかない代理店の場合、社内コンプライアンス部門との往復がそのまま業務負荷として積み重なっていきます。
選定ポイント③toB・toC二層構造の理解度
アセットマネジメント会社の広告代理店選びで見落とされがちなのが、販売会社・機関投資家向けの評判管理(toB)と、個人投資家向けの広告出稿(toC)という二層構造への理解度です。証券・カードローン中心の実績しか持たない代理店は、個人投資家向けに刺さる訴求を優先した結果、販売会社との関係を損ねる広告表現を提案してくることがあります。
アセットマネジメント会社の広告活用における稟議のポイント
媒体選定・規制対応・代理店選定が固まっても、最後に残る壁が社内稟議です。とくに新規の予算配分案は、「なぜその金額をその媒体に置くのか」という説明を求められる場面が多く、他社事例の引用だけでは経営層の問いに答えきれないことがあります。
自社版CPA帯を稟議書に書く
三井住友DSアセットマネジメントの運用型広告のように、CPA(顧客獲得単価)改善の実例が公開されているケースはありますが、これは同社の商品構成・季節性・LPの条件のもとで得られた数値です。他社が同じ改善幅を目指すなら、自社の商品ラインナップ・決算期特有の資金流出入動向・LPのCVR(コンバージョン率)で再計算した「自社版のCPA帯」を稟議書に置く発想が必要になります。他社事例は目安として引用しつつ、判断の根拠は自社データに置くという順序を守ることが、経営層への説明の説得力を左右します。
段階KPIで経営層の問いに応える
インプレッション数やクリック数だけを稟議書に並べても、「AUM(預かり資産)にどう寄与したのか」という経営層からの問いには答えきれません。認知フェーズ(リーチ・インプレッション)、検討フェーズ(指名検索・資料請求)、AUM寄与という3段階でKPIをあらかじめ合意しておくと、各フェーズの数値がどこにつながっているかを説明できる稟議書になります。
外資系特有の「本国承認待ち」への対処
外資系のアセットマネジメント会社の場合、日本法人単独では広告出稿の可否を決められず、本国側の意思決定を待つ構造があります。この承認待ちの期間をそのまま「何もできない期間」にしてしまうと、承認が下りた瞬間に代理店選定・LP制作から着手することになり、貴重な時間を失いかねません。
承認待ちの間に、LP(広告の受け皿となるページ)の整備、登録番号の表示、リスク表示のフォーマットという「土台」だけを先行して整えておくと、本国承認が下りた瞬間にロスタイムなく出稿を開始できる状態を作れます。稟議とスケジュールの両面で、承認待ちの期間を「準備期間」として位置づけ直すことが、外資系特有の実務対応になります。
アセットマネジメントの広告戦略設計・運用代行はファイマケへ
ファイマケは、金融業界に特化したコンテンツ制作・広告戦略支援を行っています。代表の苛原寛は東京海上日動火災保険で法人営業を3年経験し、FP1級を保有、Xのフォロワーは約8,000人にのぼります。これまでに手がけた金融コンテンツ制作実績は1万件を超え、規制業種特有の審査フローを踏まえた広告設計を、金融出身者だからこその視点で伴走できる体制を整えています。
「金融のことをわかっていない代行会社に頼んで、金商法・媒体ポリシーの指摘で頓挫した」「稟議書に他社事例をそのまま引用するしかなく、経営層に『うちで本当に再現できるのか』と問われて予算が止まった」「AUMへの寄与を経営層・本国に説明できる材料がない」など、どのような段階でもお気軽にご相談ください!
- アセットマネジメントのインフルエンサー活用事例3選|金商法・ステマ規制を踏まえた起用の線引きをプロが解説
- 保険代理店のSNS運用ガイド|乗合・専属・来店型の業態別戦略と法人・個人アカウントの使い分けをプロが解説!
著者情報
関連記事
-
 保険代理店のInstagramは何を投稿する?活用事例4選と業法対応をプロが解説
-
【金融機関の広報・マーケティング担当者必見】金融の集客は何から始める?オフライン×オンライン13手段と業態別の選び方をプロが解説!
-
ファクタリング事業者のSNS活用はどう始める?発信内容・法規制・活用事例をプロが解説!
-
消費者金融のSNS運用ガイド|貸金業法を踏まえた投稿の注意点と大手4社の事例をプロが解説!
-
保険代理店の広告完全ガイド|テレビCMは中小代理店にとって現実的か?種類・費用・規制と成功事例3選
-
保険代理店のSNS運用ガイド|乗合・専属・来店型の業態別戦略と法人・個人アカウントの使い分けをプロが解説!
-
アセットマネジメントのインフルエンサー活用事例3選|金商法・ステマ規制を踏まえた起用の線引きをプロが解説
-
金融の広告規制とは?法令・業界ルールと8業態×7媒体の規制マトリクスをプロが解説