【金融機関の広報・マーケティング担当者必見】金融の集客は何から始める?オフライン×オンライン13手段と業態別の選び方をプロが解説!
「集客のためにSNSを始めたいが、何から手をつければいいか分からない」「セミナーには毎回来場者が集まっているが、次の一手が見えない」「フォロワー数を増やして何になるのか、と役員に問われて答えられない」といった声を、金融機関の広報・マーケティング担当者から耳にすることがあります。
本記事では、金融業界に特化したSNS運用支援を行う筆者(ファイマケ代表・苅原寛)が、金融機関の集客手段をオフライン・オンラインの両面から整理し、実在事例をもとに「何を選び、どこから始めるべきか」を解説します。金融機関の集客では、単に広告を増やせばよいわけではありません。店舗、紹介、セミナー、SNS、コンテンツなど、それぞれの手段には向き不向きがあります。重要なのは、自社の業態や顧客層、社内の稟議・コンプライアンス体制を踏まえ、複数の接点をどう組み合わせるかです。本記事が、自社に合った集客施策を考え、次の一手を決めるための判断材料になれば幸いです。
・銀行・信用金庫・証券会社・保険会社などで集客の見直しを任され、何から着手すべきか整理したい方
・店頭・紹介・セミナーなどで新規顧客を獲得してきたものの、次の集客手段を検討したい方
・SNSやWeb広告などオンラインの集客に着手したいが、自社の予算や社内の審査・承認体制を踏まえて、現実的な施策を選びたい方
・集客施策を実施するにあたり、成果をどのような指標で測ればよいか整理したい方
なぜいま金融機関に「集客の設計」が必要なのか
金融機関に「集客の設計」が必要になっている背景には、顧客が金融商品を知り、検討するまでの接点がオンラインにも広がっていること、オンラインでの情報収集がその後の行動につながっていること、そして複数の接点をまたぐ顧客行動まで含めて施策を考える必要があることの3点があります。
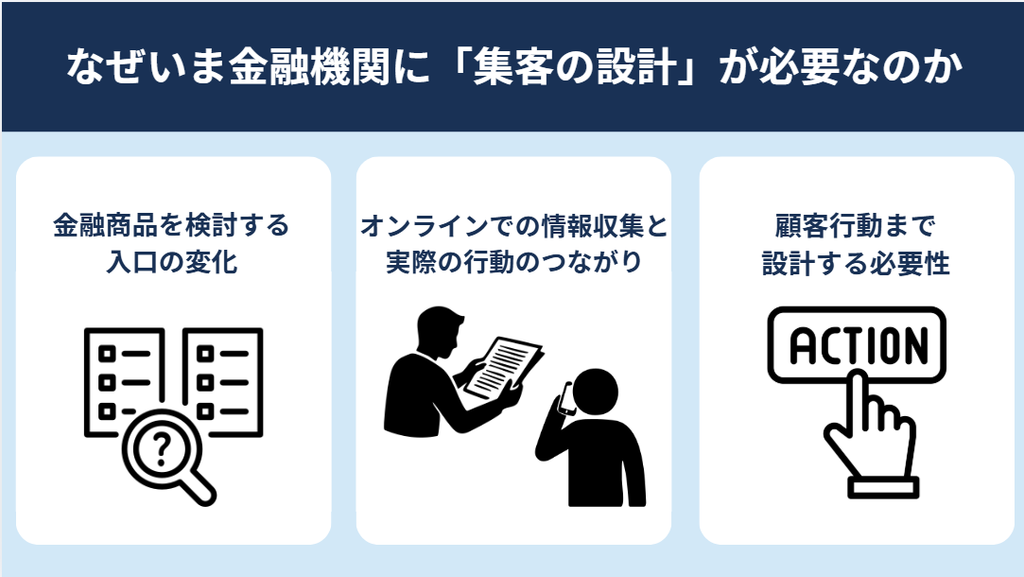
顧客が金融商品を検討する入口がオンラインにも広がっていること
金融商品を検討する際の入口は、店頭・紹介・広告だけではありません。SNSや検索エンジン、Webサイトなどを通じて情報を収集し、商品やサービスを比較・検討することも一般的になっています。
特にSNSでは、金融機関や商品そのものを起点とするのではなく、家計管理や資産形成、保険など、自分の生活や将来に関する情報を探す中で金融情報に接触するケースがあります。
金融機関のブランドを知る前に、生活上の悩みや疑問に答える情報を通じて接点をつくる。このように、金融機関側が用意した従来の入口だけでなく、顧客自身の情報収集行動の中に接点をつくることが、集客を考えるうえで重要になっています。
オンラインでの情報収集が実際の行動につながっていること
オンラインでの情報収集は、単に情報を見るだけで終わるとは限りません。ファイマケが20〜70代の消費者200名を対象に実施した自社調査では、SNSで金融商品の情報収集をした経験がある人は77.0%。そのうち、資料請求・口座開設の検討・問い合わせ・比較サイトでの再検索・家族や友人への共有など、何らかの行動を起こした人は91.3%にのぼりました。
この結果からも、SNSなどのオンライン接点は、単なる情報発信の場としてではなく、その後の行動につながる入口として捉える必要があります。
たとえば、SNSで金融情報を知り、Webサイトで詳しい情報を確認し、問い合わせや資料請求につながるといった流れです。こうした顧客行動を前提にすると、SNSだけ、Webサイトだけといった単一チャネルではなく、複数の接点をどのようにつなぐかを考えることが重要になります。
集客施策は「接触量」だけでなく顧客行動まで設計する必要があること
集客の設計が必要になるもう一つの理由は、施策の成果を接触量だけでは捉えにくいことです。
SNS運用では、フォロワー数やリーチ数、動画の再生数などが重要な指標になります。これらは「どれだけの人に情報を届けられたか」を把握するうえで有効です。一方で、最終的に新規顧客の獲得につながったかを判断するには、来店・問い合わせ・資料請求・予約・口座開設など、その先の顧客行動まで見る必要があります。
また、顧客は必ずしも一つのチャネルだけで行動するわけではありません。SNSで情報を知り、Webサイトで詳しく調べ、店舗に来店するなど、複数の接点を経て最終的な行動に至ることがあります。そのため、SNSの数字だけを追っていても、施策全体の成果を把握できない場合があります。
だからこそ、集客施策を始める前に、「誰に知ってもらうのか」「どの接点で興味を持ってもらうのか」「その後どのような行動につなげるのか」「その行動をどう計測するのか」までを設計しておくことが重要です。
たとえば、認知段階ではリーチ数や接触回数、獲得段階では問い合わせ数・予約数・資料請求数など、施策の目的に応じて指標を設定します。さらに、オンラインから来店につながったケースを把握するため、店頭で「何を見て来店したか」を確認するなど、オフラインでの計測方法を設けることもできます。
金融機関の集客では、個々のチャネルの数字を伸ばすことだけでなく、オンライン・オフラインの接点をどうつなぎ、最終的な顧客行動までをどう計測するか。そこまで含めて考えることが、「集客の設計」です。
金融機関が使える集客手段
まずは、金融機関が実際に使っている集客手段をオフライン・オンラインの両面から紹介します。
オフライン7手段|店頭・紹介・セミナーなど
金融機関の集客は、いまもオフラインの接点が土台になっています。代表的な7手段は以下のとおりです。
- 店頭営業・窓口誘導|来店者への直接提案
- 紹介(リファラル)制度|信用金庫・保険代理店の主要な新規獲得経路
- セミナー・勉強会|資産形成・事業承継等の継続開催型
- DM・郵送|既存顧客への継続接触
- 外部士業・地域ネットワーク連携|税理士・弁護士・商工会等との連携
- 展示会・交流会|法人向け商材や事業承継関連の接点構築
- 看板・チラシ・ポスティング|地区制限のある信用金庫と相性が良い傾向
いずれも既存の営業体制の延長線上にあるため、追加投資が小さく、稟議も通しやすい手段が中心です。
オンライン6手段|広告・SEO・SNS・LINE公式アカウントなど
オンライン側は、即効性のある広告から中長期で資産化する手段まで、性質の異なる6手段に整理できます。
- リスティング・ディスプレイ広告|即効性が高いが審査が厳しい傾向
- SEO・オウンドメディア|中長期の資産化に向く
- SNS(Instagram/X/TikTok/YouTube)|認知拡大から信頼形成まで幅広く対応
- LINE公式アカウント|来店・セミナー申込への再接触チャネル
- メールマガジン|既存リードの育成
- 比較サイト・ポータル掲載|保険・カードローン等の比較検討層への接続
オフライン接点をオンラインの資産に変える設計
13手段は独立して機能するものではありません。セミナーや紹介といったオフラインの接点も、オンライン上の資産に変換する設計が考えられます。
来場者参加型の企画をあらかじめ拡散を意識して設計しておくことで、イベント終了後もオンライン上で接点を残すことができます。マネーリテラシーに関する簡単なチェック企画を実施し、高得点者のパネル写真を公式アカウントで紹介するといった手法は、対面イベントを「その場限りの接点」で終わらせない工夫のひとつです。後述する多摩信用金庫の事業承継セミナーのような継続開催型の企画は、こうした資産化の余地が特に大きい領域といえます。
紹介(リファラル)営業についても同様です。紹介制度の体系化と、オンライン上での「担当者の顔」の可視化を組み合わせると、紹介という行為自体を可視化・言語化できます。紹介者向けにシェアの導線を用意しておくことで、紹介が一度きりの口コミで終わらず、繰り返し参照される資産に変わっていきます。
またセミナー参加者についても、その場で終わらせずInstagramやLINE公式アカウントへ誘導しておくことで、次回セミナーや個別相談への再接触の起点を作れます。
 ファイマケ代表 苛原寛
セミナーや紹介施策を「測れない接点」のまま終わらせている金融機関は、いまも少なくありません。参加者や紹介者にオンラインの接続先を用意しておくだけで、その場限りの接点が、次回のセミナー案内や個別相談への再接触の起点に変わります。
オフラインとオンラインを対立させず、集客の入口から出口までを一本の線でつなぐ発想が重要です。
金融機関の集客事例5選
ここからは、金融機関の集客事例を5つ紹介します。
①住友生命「Vitality」プラザ Instagram|来店予約への動線設計で月間300名以上が来店
住友生命が運営する健康増進型保険「Vitality」の体験拠点「Vitality」プラザは、銀座・新宿・梅田に店舗を構え、公式Instagramを通じて来店を促す運用を続けています。フォロワーは約1.7万人で、プロフィール欄には「InBodyで体の状態を無料測定」「ヨガなどのイベント多数」と来店の目的となることや「月間300名以上が来店!」と来店数そのものを実績として明記しています。
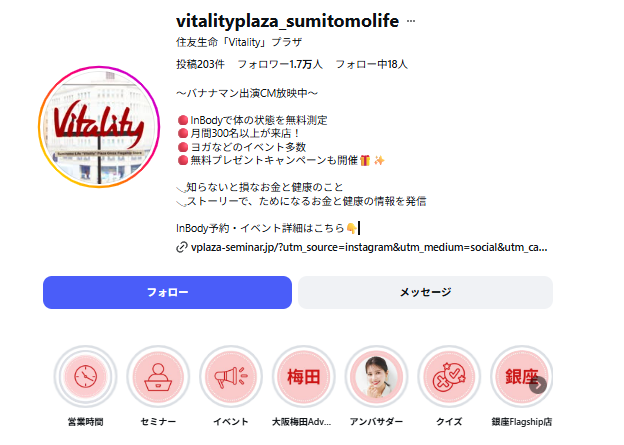
集客設計として参考になるのは、投稿から来店予約、来店後の次回予約まで、具体的な顧客行動につながる導線を設けている点です。銀座Flagship店の5周年記念キャンペーンでは、プロフィールリンクからの来店予約、来店してInBody測定を無料体験、その場で次回来店を予約、くじ引きで賞品獲得という一連の行動導線が1投稿の中に明記されています。来店だけで終わらせず、その場で次回来店の予約まで取り付ける設計になっている点が、単発の集客と一線を画しています。InBody測定という無料体験と抽選特典を組み合わせているのも、無形の保険サービスへの接点を、店舗に足を運んで体験できる具体的な機会に変える工夫といえます。
前述のとおり、集客施策の評価はフォロワー数ではなく来店数・問い合わせ数で語る段階に移っています。このアカウントがプロフィール上で「月間300名以上が来店」と来店数を明示している点からも、フォロワー数だけでなく、来店という具体的な行動を意識した運用であることがうかがえます。
ファイマケ代表 苛原寛住友生命「Vitality」プラザの事例が参考になるのは、フォロワー数を増やすことだけを目的とせず、来店という具体的な行動につなげている点です。無料測定という体験を入口に、来店後の次回予約にもつなげることで、1回の来店で終わらない接点づくりを行っています。SNSの投稿そのものを成果とするのではなく、来店などの具体的な顧客行動につなげる手段としてSNSを活用する。こうした考え方が、フォロワー数だけでは捉えられない集客成果を測るうえで参考になります。
②三菱UFJ銀行 口座紹介プラン|既存顧客を新規口座開設の集客チャネルに変える
三菱UFJ銀行は、既存顧客から家族や友人を紹介してもらい、新規口座開設につなげる「口座紹介プラン」を展開しています。口座を持つ顧客が三菱UFJ銀行アプリから自分専用の紹介コードを確認し、そのコードを家族や友人などにSNSやLINEでシェア。紹介された人が新規口座を開設して所定の条件を満たすと、紹介した人・紹介された人の双方に1,500円がプレゼントされる仕組みです。加えて、期間限定で一定人数以上を紹介した人を対象に抽選で1,000名へ3万円をプレゼントするキャンペーンも実施しました。
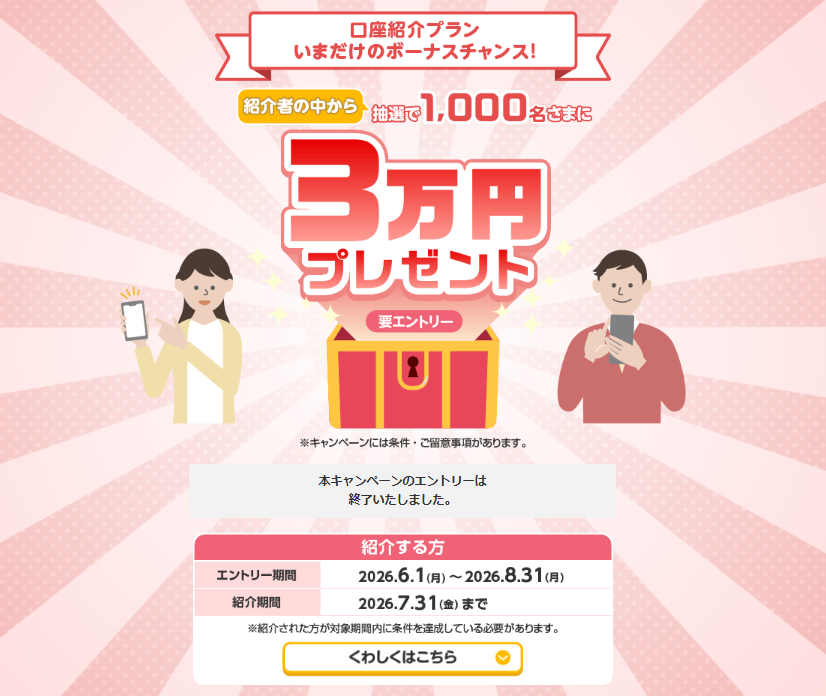
集客設計として参考になるのは、既存顧客を単なる「サービスの利用者」ではなく、新規顧客を連れてくる「紹介者」として位置付けている点です。紹介コードをSNSやLINEで共有することで、銀行側が広告を出して見込み客にリーチするのではなく、既存顧客の人間関係を通じて新しい顧客との接点をつくっています。紹介された側にも1,500円の特典を用意することで、「銀行を紹介する側」だけでなく「紹介を受けて口座を開設する側」にもメリットを持たせ、紹介行動を促しています。
特に注目したいのが、SNSを「企業が情報を発信する場所」ではなく、「顧客同士をつなぐ集客チャネル」として使っていることです。三菱UFJ銀行は、紹介者がアプリでコードを確認し、SNSやLINEで共有できるところまで導線を用意しています。紹介された人はそのコードを使って口座を開設し、開設後にキャンペーンページからエントリーするという流れです。企業アカウントの投稿を拡散してもらうのではなく、顧客自身が自分のつながりに対して情報を届けるため、銀行公式アカウントのフォロワー数に依存しない集客が可能になります。
SNSを集客手段として活用する場合、重要なのはフォロワー数を増やすことではなく、SNS上で「次の顧客を連れてくる仕組み」をつくることです。三菱UFJ銀行の事例では、既存顧客が紹介者となり、その先にいる家族や友人が新規顧客候補になるため、SNSやLINEがそのまま紹介チャネルとして機能しています。
ファイマケ代表 苛原寛三菱UFJ銀行の「口座紹介プラン」から学べるのは、集客の担い手を必ずしも自社の中に置く必要はないということです。既存顧客との信頼関係を活用し、顧客自身が家族や友人にサービスを紹介できる仕組みを設計すれば、広告費を投下するだけでは届きにくい層にもアプローチできます。銀行であれば口座開設、証券会社であれば証券口座、保険会社であれば家族向け保険など、既存顧客との接点が強い商材ほど応用しやすい集客手法といえるでしょう。
③松井証券 YouTube|動画で認知を広げ、口座開設者限定コンテンツへ
松井証券が運用するYouTubeチャンネル「松井証券_MatsuiSecurities」は、投資初心者から経験者までを対象に、投資や資産運用を学べるコンテンツを継続的に発信しています。2020年に本格運用を開始した当時の公式チャンネルの登録者数は2,000~3,000人程度でしたが、現在は103万人まで成長、総再生回数も1.9億回を超えています。
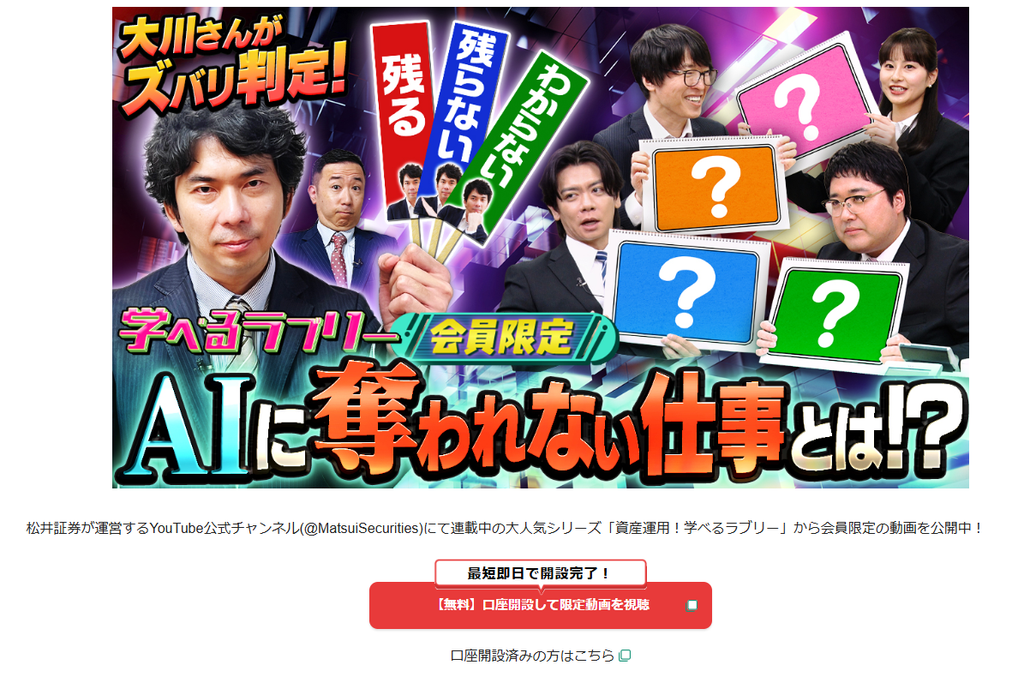
集客という観点で参考になるのは、投資を始める前の層が情報収集できるコンテンツを継続的に提供している点です。「資産運用!学べるラブリー」では、これから投資を始める人や、基礎から学び直したい人を対象に、株式投資の基本を学べる動画コンテンツを提供しています。
さらに、同シリーズの会員限定動画は、口座開設者が視聴できる仕組みになっています。YouTubeで投資に関する情報を提供して認知・興味を獲得し、その先に口座開設者向けのコンテンツを用意することで、情報発信と口座開設後の顧客接点をつなげていることが分かります。
 ファイマケ代表 苛原寛
金融商品は、認知したその場で申し込みに至るとは限りません。だからこそ、短期的な広告で顕在層を獲得するだけでなく、YouTubeなどを通じて投資を学びたい人に継続的に情報を届け、将来の口座開設を検討する段階まで接点を持ち続けることが重要です。
松井証券の事例は、SNSを「今すぐ顧客を獲得する場所」だけでなく、「将来の顧客との接点を蓄積する場所」として活用する考え方を示しています。公開直後の再生数だけで成果を判断するのではなく、動画を通じて見込み顧客との接点をどれだけ積み重ね、口座開設後も含めた顧客との関係につなげられるかという視点が、金融機関のSNS集客では重要です。
④山梨中央銀行 TikTok|正体を隠す設計から公式化
山梨中央銀行のTikTokアカウント「とある地方の銀行員」は、アカウント開設当初は運営元を明かさず「個人の銀行員」という設定で運用し、フォロワー1万人到達後に記者会見で正体を公表、公式アカウントへ切り替えました。執筆時点ではフォロワー1.6万人に達しています。
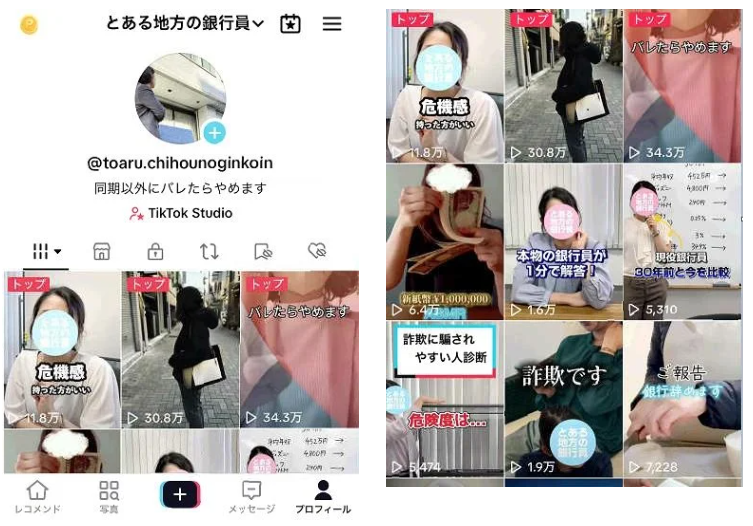
公式化後は、「お金に関する知識の入口」をコンセプトに、若年層が気になるお金の知識や悩み、生活に直結したお金の使い方などを、銀行員ならではの視点で発信しています。また、行員の人柄や日常を取り上げることで、フォロワーとのエンゲージメントを高めるコンテンツにも取り組んでいます。
ファイマケ代表 苛原寛山梨中央銀行の事例で注目したいのは、開設当初から銀行公式アカウントとして発信するのではなく、まず「とある地方の銀行員」というキャラクターで認知を獲得した点です。
地方銀行は営業エリア外の若年層と接点を持ちにくい業態ですが、この事例は地域外からの認知を先に集め、あとから公式の看板を載せる順序を取っています。
また、個人の発信として支持を集めたうえで公式化することで、フォロワーは「広告を見せられている」という構えを持たずにコンテンツに触れられます。
集客の入口として銀行を意識させない設計から始めるプロセスは、特に若年層の集客を考える金融機関にとって参考になるでしょう。
⑤多摩信用金庫 事業承継セミナー|経営課題をテーマにしたオフライン集客
多摩信用金庫は、事業承継をテーマとしたセミナーや後継者塾を継続的に開催しています。事業承継セミナーでは、早期に事業承継に取り組む重要性や、円滑に進めるためのポイントなどを伝えています。また、後継者塾では、次世代経営者に必要なマネジメント能力や財務知識を学ぶだけでなく、参加者同士のネットワーク構築も行っています。
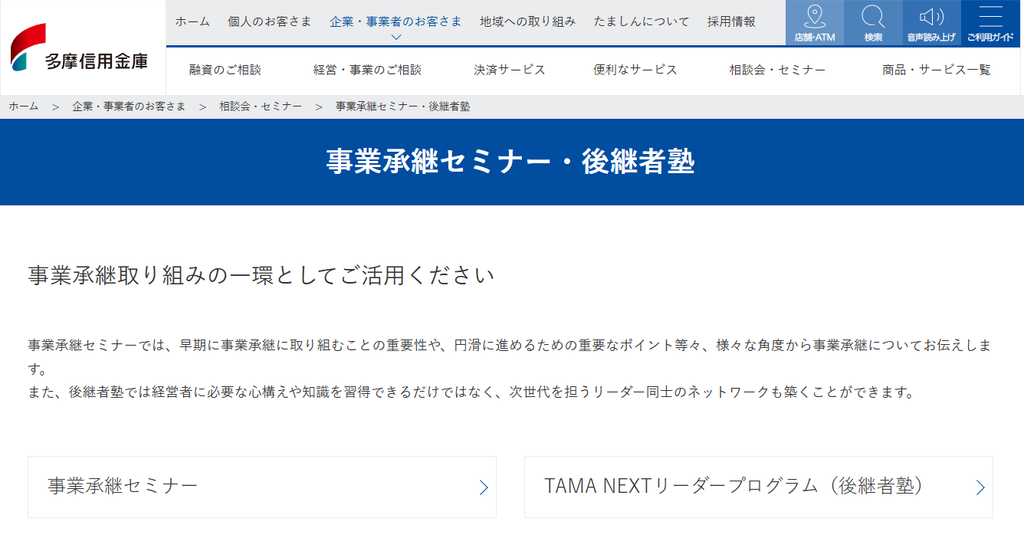
2026年にも、次期経営者を対象とした「TAMA NEXTリーダー1DAYセミナー」を開催。経営的な視点や心構えをテーマに、講義やグループワーク、参加者同士の交流会を実施しています。さらに、「継ぐ覚悟、継いでからの経営」をテーマにした事業承継セミナーも開催しており、後継者が抱える悩みや経営に必要な知識を扱っています。
集客の観点で参考になるのは、金融商品そのものを訴求するのではなく、経営者や後継者が抱える具体的な課題をテーマにして接点をつくっている点です。事業承継は、経営者にとって重要なテーマである一方、金融機関の商品・サービスを探している段階でなくても発生する経営課題です。そこで、「事業承継」という明確なテーマで学びの場を提供することで、金融商品を直接訴求することなく、経営者や後継者との接点をつくることができます。
さらに、多摩信用金庫では事業承継セミナーだけでなく、専門家による相談会や事業承継支援サービスも展開しています。セミナーを入口として、事業承継に関する相談や具体的な支援へつなげられる環境が整えられている点も特徴です。
ファイマケ代表 苛原寛金融機関の集客では、商品を直接売り込むだけでなく、顧客が抱えている課題を起点に接点をつくることも重要です。多摩信用金庫の事業承継セミナーは、明確なテーマを設定して対象者を集め、学びや交流の機会を提供しながら、その後の相談や支援につなげるオフライン集客の事例として参考になります。
業態別に見る集客手段の選び方
金融機関の集客に、すべての業態で通用する「正解」があるわけではありません。広告、SNS、コンテンツ、紹介、セミナーなど、選択肢は多岐にわたりますが、重要なのは自社の業態や顧客層、規制、社内体制に合わせて、継続できる手段を選ぶことです。
ここでは、銀行・保険・証券・カードなど業態ごとの特徴を踏まえ、どのような集客手段を検討できるのかを整理します。先ほど紹介した事例も参考にしながら、自社で取り組むべき施策を考えてみてください。
銀行|自社の組織体制に合わせて集客手段を選ぶ
銀行の集客施策では、マーケティング部門だけでなく、商品所管部署やコンプライアンス、法務など複数の部門が関わる場合があります。そのため、施策を検討する際には、広告やSNSなど個別の手段だけを見るのではなく、自社の社内承認や審査のプロセスまで含めて考えることが重要です。
特に、メガバンク・地方銀行・信用金庫では、組織規模や地域との関係性、マーケティング体制などが異なります。そのため、「銀行ならこの施策が最適」と一括りにするのではなく、自社の体制で継続的に運用できる手段から検討するとよいでしょう。
たとえば、継続的な情報発信を行う場合は、あらかじめ発信内容の基準や審査ルールを整えたうえで、オウンドメディアや動画、SNSなどを組み合わせていく方法が考えられます。
保険業界|募集管理の体制を踏まえてオンライン施策を設計する
保険業界では、生命保険会社・損害保険会社だけでなく、保険代理店など複数のプレイヤーが存在します。広告やSNS、Webコンテンツを活用する際には、それぞれの立場や募集管理の体制を踏まえて施策を設計する必要があります。
特に保険商品の募集に関わる発信では、表示内容や募集管理などへの配慮が必要になるため、SNSや広告を始める際には、あらかじめ社内の審査・承認プロセスを確認しておくことが重要です。
一方、保険代理店では、比較的少人数でマーケティングを担うケースもあるため、既存の紹介営業や相談機会と、Webサイト・SNSなどのオンライン施策をどのようにつなげるかがポイントになります。
たとえば、SNSで認知を広げ、Webサイトで詳しい情報を提供し、最終的に相談や問い合わせにつなげるなど、既存の営業活動とオンライン上の接点を組み合わせる方法が考えられます。
証券会社|規制を踏まえて情報提供型コンテンツを設計する
証券会社は、金融商品取引法に基づく広告等の規制や禁止行為への対応が必要です。特に、投資に関する情報を発信する際には、断定的な判断の提供などに該当しないよう、表現や内容を適切に管理する必要があります。
そのため、証券会社の集客では、商品を直接訴求する広告だけでなく、投資初心者向けの基礎知識や市場情報など、顧客の情報収集を支援するコンテンツを活用する方法も考えられます。
実際に松井証券では、YouTubeを活用して投資や資産運用に関するコンテンツを継続的に発信しています。こうした情報提供型のコンテンツは、短期的な広告出稿だけでなく、検索やSNSなどを通じて継続的に接点をつくる手段として活用できます。
カード会社|利用シーンから顧客接点をつくる
カード会社の集客では、カードそのものの認知を広げるだけでなく、利用シーンや特典、キャンペーンなど、顧客がサービスを利用する具体的なきっかけをつくることが重要です。
SNSやWeb広告、コンテンツなどを活用する場合も、「カードを契約してください」と直接訴求するだけでなく、ポイント活用や家計管理、キャッシュレス決済など、顧客の関心が高いテーマから接点をつくる方法があります。
また、金融サービスに関わる発信である以上、広告表示やキャンペーンの条件などについて適切な確認を行うことも欠かせません。自社の審査・承認体制を確認したうえで、継続的に運用できる施策を選ぶことが重要です。
ファイマケ代表 苛原寛「金融の集客」とひとくくりに相談を受けると、私はまず「どの業態か」をお伺いします。稟議構造も予算規模も違う以上、集客手段の「正解」が業態ごとに変わるのは当然のことです。
「他行が伸びているから」という理由だけで手段を選ぶご相談も多くお受けしますが、実際に検討を開始する際には、他社の成功事例ではなく「自社の予算規模や体制でその手段が本当に回せるのか」という点が重要になります。
金融機関の集客で押さえたいコンプライアンスチェック
集客手段を店頭・紹介の外側へ広げる際、金融機関では「どこまで発信できるのか」「誰が確認するのか」といったコンプライアンス面の整理が必要になります。広告・オウンドメディア・SNSなど、どの手段を選ぶ場合でも、発信内容が景品表示法などの共通ルールと、業態ごとの規制の双方に適合しているかを確認しなければなりません。
そのため、集客施策を考えるときは、施策そのものだけでなく、コンプライアンス部門を含めて、どのような確認・承認プロセスで運用するかまで設計しておくことが重要です。
一段目のチェック|業態を問わず確認が必要な表示ルール
まず確認したいのが、業態を問わず適用される表示に関するルールです。たとえば、インフルエンサーを起用したPR投稿や、企業が関与していることを隠したSNS投稿などでは、景品表示法のステマ規制への対応が必要になります。
「#PRを付ければ問題ない」と単純に考えるのではなく、誰が、どのような関係で、どのような内容を発信しているのかまで確認することが重要です。
コンプライアンス部門と施策を進める際には、こうした共通ルールについて、どのような発信であれば問題ないのか、逆にどのような表現が避けるべきなのかを、あらかじめ整理しておくと運用しやすくなります。
二段目のチェック|業態ごとの規制を踏まえて発信内容を確認する
次に、自社の業態に応じた規制を確認します。金融機関の広告や情報発信には、銀行、保険、証券、貸金業など、それぞれの業態に応じたルールがあります。
たとえば、証券会社・IFA法人では金融商品取引法上の広告等の規制や断定的判断の提供に関する規制、保険会社・保険代理店では保険業法上の募集に関する規制などを踏まえて発信内容を確認する必要があります。
重要なのは、「SNSだから審査が必要」「広告だから審査が必要」と媒体だけで判断するのではなく、何を、誰に、どのように伝えるのかを踏まえて確認することです。
そのため、施策を企画する段階からコンプライアンス部門と相談し、「このテーマなら発信できる」「この表現は避ける」といった基準を共有しておくことが、継続的な集客施策につながります。
コンプライアンス部門と事前に整理しておきたいこと
コンプライアンス部門との調整で重要なのは、投稿を公開するたびにゼロから確認を依頼することではありません。継続的にSNSやコンテンツを運用するのであれば、どこまでを事前にルール化し、どこからを個別確認とするのかを決めておくことが重要です。
たとえば、以下のような項目をあらかじめ整理しておくと、集客施策を運用しやすくなります。
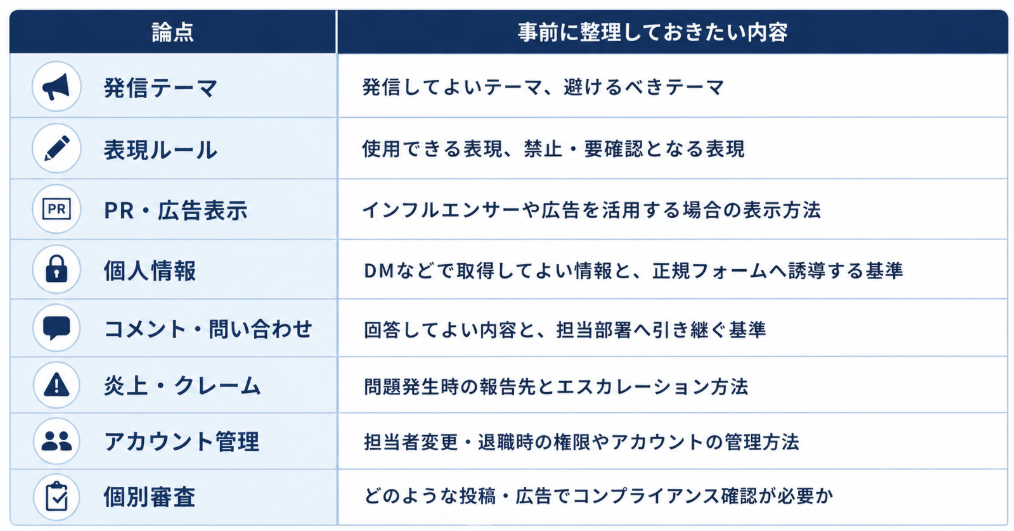
こうしたルールを施策開始前に整理しておけば、毎回「この投稿を出してよいですか」と個別に確認するのではなく、あらかじめ合意したルールの範囲内で運用することができます。
集客施策をオンラインへ広げる際は、マーケティング部門だけで施策を考えるのではなく、コンプライアンス部門と「何を発信できるか」「どこまでなら現場で判断できるか」を事前にすり合わせておくことが重要です。集客におけるコンプライアンス対応は、施策を止めるためのチェックではなく、継続的に発信できる範囲を明確にするための設計として捉えるとよいでしょう。
金融機関の集客に関するよくある質問
Q1. 新しい集客手段は、成果が見えるまでどのくらいの運用期間を見込むべきですか?
金融機関の集客では、施策によって成果が表れるまでの期間が異なります。たとえば、リスティング広告のように比較的早く反応を確認しやすい手段と、オウンドメディアやSNSのようにコンテンツを蓄積しながら接点を広げていく手段では、見るべき時間軸が異なります。
そのため、「開始から3ヶ月で問い合わせ件数がいくつ増えたか」といった単一の指標だけで判断するのではなく、施策の目的に応じて中間指標と最終指標を分けて評価することが重要です。
たとえば、運用初期はリーチ数や閲覧数、サイトへの流入数などで反応を確認し、その後、問い合わせ・来店・資料請求・口座開設などの最終的な顧客行動につながっているかを評価します。あらかじめ「いつ、どの指標を見て継続・改善を判断するのか」を決めておくと、短期間の数字だけで施策を打ち切ることを防ぎやすくなります。
Q2. 集客施策の成果を経営層に報告する際、業態ごとにどの指標を置けばよいですか?
置くべき指標は、業態だけでなく、集客の目的や営業エリア、商品特性によって変わります。重要なのは、フォロワー数やリーチ数といった接触指標だけでなく、最終的にどのような顧客行動につなげたいのかを踏まえて指標を設定することです。
たとえば、地域を営業基盤とする金融機関では、フォロワー数の絶対値だけでなく、営業エリア内からどの程度の反応を得られているかを見る方法があります。保険代理店やFP法人であれば、オンラインからの問い合わせ・相談と、既存の紹介経由の面談を分けて計測することで、それぞれの集客手段の成果を把握しやすくなります。また、証券やカードなど、顧客が情報収集をしたうえで申し込みに至る商品では、申込数だけでなく、Webサイトへの流入、再訪、指名検索などを中間指標として設定する方法もあります。
「何を増やしたいのか」から逆算して指標を設計することが、経営層に集客施策の成果を説明するうえでも重要です。
Q3. 専任担当を置けず、兼務1名の体制でも集客の運用は続けられますか?
兼務体制でも運用は可能ですが、担当者の工数を抑えられる仕組みをあらかじめ設計しておくことが重要です。
たとえば、投稿の企画・構成・表現などの「型」を決め、撮影や原稿作成をまとめて行うことで、投稿ごとの作業負担を抑える方法があります。また、1件ごとにゼロからコンプライアンス確認を行う前提では、担当者の負担が大きくなります。あらかじめ発信テーマや表現ルール、個別審査が必要なケースを整理し、ルールの範囲内で担当者が判断できる部分を明確にしておくことも重要です。
運用頻度についても、毎日投稿することを前提にするのではなく、自社の人員や制作体制に合わせて無理なく継続できる頻度を設定します。少人数で集客に取り組む場合は、施策の規模を大きくすることよりも、限られた体制で継続できる運用設計を先に決めることがポイントです。
金融機関の集客はファイマケへ
金融機関の集客では、店頭や紹介といった従来の接点に加えて、SNSやWeb広告、コンテンツなどオンラインの接点をどう組み合わせるかが重要になっています。一方で、金融業界では業態ごとの規制や社内の審査・承認体制があるため、「集客手段は分かったものの、自社でどう実行すればよいか分からない」というケースも少なくありません。
株式会社ファイマケは、金融業界に特化したSNS運用支援会社です。代表の苛原寛はFP1級資格を保有し、東京海上日動火災保険での法人営業経験も持っています。金融商品や税制、ライフプランなどの知識を踏まえ、金融機関の業態や顧客層に合わせたSNS・コンテンツの運用設計を支援しています。
また、金融コンテンツの制作実績は累計1万件以上。銀行・信用金庫・証券・FP・保険会社・保険代理店など、幅広い金融領域で支援してきました。単に他社の成功事例を紹介するのではなく、自社の業態・予算・顧客層・既存の集客チャネルを踏まえて、どの手段を選び、どのような導線で顧客獲得につなげるのかを一緒に整理します。
「自社ではどの集客手段から始めるべきか分からない」「オフラインとオンラインをどうつなげればよいか相談したい」「SNSやWeb施策を始めたいが、社内の審査・承認をどう設計すればよいか分からない」など、検討段階からご相談いただけます。金融機関の集客を、個別施策ではなく全体の設計から考えたい方は、ぜひファイマケにご相談ください!
著者情報
関連記事
-
 保険代理店のInstagramは何を投稿する?活用事例4選と業法対応をプロが解説
-
ファクタリング事業者のSNS活用はどう始める?発信内容・法規制・活用事例をプロが解説!
-
消費者金融のSNS運用ガイド|貸金業法を踏まえた投稿の注意点と大手4社の事例をプロが解説!
-
保険代理店の広告完全ガイド|テレビCMは中小代理店にとって現実的か?種類・費用・規制と成功事例3選
-
保険代理店のSNS運用ガイド|乗合・専属・来店型の業態別戦略と法人・個人アカウントの使い分けをプロが解説!
-
アセットマネジメントの広告事例4選|テレビCMとデジタル広告の予算配分と金商法対応をプロが解説
-
アセットマネジメントのインフルエンサー活用事例3選|金商法・ステマ規制を踏まえた起用の線引きをプロが解説
-
金融の広告規制とは?法令・業界ルールと8業態×7媒体の規制マトリクスをプロが解説