保険代理店のSNS運用ガイド|乗合・専属・来店型の業態別戦略と法人・個人アカウントの使い分けをプロが解説!
「保険代理店 SNS」と検索して出てくる記事の多くは、Instagramの始め方や一般的な投稿事例の紹介にとどまり、「うちの業態には当てはまらない」と感じた経験はないでしょうか。乗合代理店なのか、専属代理店なのか、来店型の保険ショップなのかによって、直面する制約も、測るべき指標も本来まったく異なります。
本記事は、ファイマケ代表・苛原寛が、乗合・専属・来店型という業態構造の違いと、保険代理店(法人・広報担当者)・保険募集人という立場の異なる実在アカウントの一次調査データをもとに、自社の業態に合ったSNS運用の型を整理します。
・乗合代理店・専属代理店・来店型保険ショップでSNS運用を担当することになったが、自社の業態に合った「型」が見つからない方
・募集人個人のSNS発信をどこまで許可すればよいのか、社内のルールを一から整えなければならなくなった方
・2026年6月に施行された改正保険業法の新しい義務に、SNSの発信ルールをどう対応させればよいか整理しきれていない方
・SNSがどれだけ来店予約やオンライン相談につながっているのか、自社での測り方が分からない方
保険代理店のSNS運用が「一般的なSNSノウハウ」で語れない理由
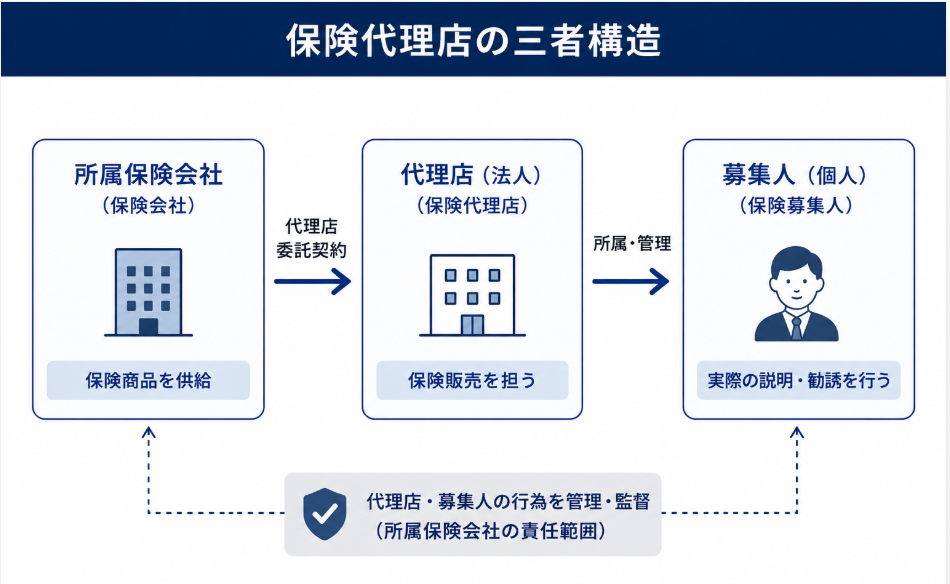
保険代理店のSNS運用は、一般的な企業のSNS活用とは異なる前提の上に成り立っています。代理店という「法人」、募集人という「個人」、そして商品を供給する「所属保険会社」。この三者の利害と規制が絡み合う構造こそが、他業種のSNSノウハウがそのまま通用しない一因になっていると考えられます。
具体的には、所属保険会社が保険商品を供給し、代理店(法人)が所属保険会社と代理店委託契約を結んで販売を担い、募集人(個人)はその代理店に所属して実際の説明・勧誘を行うという三者構造です。所属保険会社は代理店・募集人の行為について使用者責任を負う立場でもあるため、法人・個人どちらの発信であっても、間接的に所属保険会社の責任範囲に組み込まれます。この三者構造が、一般的な企業のSNS運用にはない複雑さを生んでいます。理由は大きく3つあります。
①所属保険会社が投稿できる表現の幅を握っているから
広報・マーケティング責任者の立場では、所属する保険会社ごとに表現の基準が異なり全社共通の答えが見つからないという声をよく聞きます。一般的な企業のSNS運用では投稿内容の可否は自社の裁量で決まりますが、保険代理店の場合はその裁量の一部を所属保険会社が握っている構造そのものが、汎用的なSNSノウハウをそのまま持ち込めない理由になっています。
②法人と個人、どちらが発信主体になるかでリスクの所在が変わるから
個人が発信主体になると、投稿の評判も炎上のリスクも、募集人本人に直接跳ね返ります。所属を明示していれば、その個人の言動は保険業法第283条が定める使用者責任を通じて、代理店や所属保険会社の管理監督責任にまで波及しうるため、個人アカウントだからといって会社側のチェックが緩んでよいわけではありません。
一方、法人アカウントとして発信すれば、個人への負荷は抑えられますが、投稿内容が募集文書審査を経る分、当たり障りのない表現に収まりやすく、本社の直販施策に見込み客を奪われているのではないかという懸念も根強く残ります。誰が発信主体になるかによって、負うべきリスクの種類と得られる機会の質がまったく変わってしまう。この論点は一般的な企業のSNS運用にはほとんど存在しません。
③経営指標として「フォロワー数」だけでは投資対効果を説明できないから
経営陣にとっては、募集人の高齢化・後継者不足による新規接点の細りという構造的な課題がある一方で、SNSへの投資成果をフォロワー数以外の指標で経営会議に説明しきれないという悩みも見受けられます。
一般的なSNS運用ノウハウが前提とする「フォロワー数」や「エンゲージメント」といった指標だけでは、保険代理店が本当に説明すべき成果を語りきれません。
 ファイマケ代表 苛原寛
①所属保険会社が表現の幅を握り、②法人か個人かでリスクの所在が変わり、③フォロワー数という単純な指標では成果を語れない。この3つの理由はいずれも、法人・個人・所属保険会社という三者構造から生まれています。
次章からは、この三者構造を出発点に、業態ごとの制約、法人・個人アカウントの使い分け、表現規制への対応、そして成果の測り方まで、順を追って整理していきます。
保険代理店の業態構造とSNS運用の制約
保険代理店と一口に言っても、SNS運用の前提となる業態構造は大きく異なります。複数の保険会社と契約する「乗合代理店」、単一の保険会社とのみ契約する「専属代理店」、そして店舗型で顧客を迎え入れる「来店型保険ショップ」。所属保険会社との関係も、顧客との接点の作り方も異なるため、それぞれの構造に合った運用を設計することが重要になります。
なお「乗合」「専属」「来店型」は保険業法上の法定用語ではなく、業界慣習として使われている呼び方です。法律上は「特定保険募集人」という区分があり、これは代理店だけを指すのではなく、保険会社に所属する営業職員なども含む広い概念です。業界慣習の呼び方と、法律上おおむね対応する状態を整理すると、次の通りです。
| 業界慣習の呼び方 | 法律上おおむね対応する状態 |
|---|---|
| 乗合代理店 | 所属保険会社が2社以上の特定保険募集人 |
| 専属代理店 | 所属保険会社が1社のみの特定保険募集人 |
| 来店型保険ショップ | 法律上の区分ではなく、店舗を構えて顧客を迎える事業形態を指す呼び方。実務上はその多くが乗合代理店に該当する |
つまり、業界慣習の呼び方と法律上の区分は完全に1対1では対応しません。この前提を押さえておくと、以降の話が整理しやすくなります。
なお、乗合代理店のうち、損害保険を扱い、かつ手数料等の規模が一定以上の法人は、「特定大規模乗合損害保険代理店」(第294条の4)という上乗せ規制の対象区分に該当します。この区分は損害保険代理店限定で、生命保険の乗合代理店には一律に適用されません。
乗合代理店|複数の所属保険会社の基準に板挟まれる
所属保険会社が15〜30社規模になる乗合代理店では、ある生命保険会社の基準ではOKとされる表現が、別の損害保険会社の基準ではNGとされる、という食い違いが起こりやすい傾向があります。全社の基準を満たそうとすると、投稿できる表現の幅そのものが狭まり、当たり障りのない内容に収束しがちです。
専属代理店|単一の所属保険会社の意向がそのまま制約になる
専属代理店は複数所属の板挟みこそありませんが、単一の所属保険会社の広告審査基準・ブランドガイドラインへの依存度がその分高くなる構造です。所属保険会社の方針が変われば自社のSNS運用もそのまま影響を受けるため、自社の裁量だけでは動かしにくい場面が生じやすいと考えられます。
来店型保険ショップ|商圏の外に届いてもビジネスにつながらない
来店型保険ショップに固有の制約は、物理的な店舗を持つがゆえに商圏が限られるという点です。乗合代理店や専属代理店が訪問・オンラインで対応できるのに対し、来店型は最終的に顧客に足を運んでもらう必要があります。ところがSNSは、設定を工夫しない限り全国に届いてしまいます。フォロワーが増えても、その多くが来店できない地域の人であれば、事業上の意味は生まれません。
つまり来店型では、フォロワー数を追うこと自体より先に、投稿がどの地域の人に届いているかを意識した設計が必要になります。店舗名や地域名をプロフィール・投稿に明示する、地域の話題やイベントを絡める、位置情報を活用するといった、商圏を意識した運用が前提になります。
一方で、来店型には裏返しの強みもあります。店舗にスタッフが常駐しているため、顔を出して発信できる人材が社内に複数いるという点です。後述する「担当者の顔を見せる運用」と相性がよく、商圏を絞ったうえで人を前面に出せば、限られた地域の中で認知を積み上げやすくなります。
2026年6月1日施行「特定大規模乗合損害保険代理店」の体制整備義務
2026年6月1日、改正保険業法によって「特定大規模乗合損害保険代理店」という新しい区分ができました。対象になるのは、複数の保険会社と契約している乗合代理店のうち、損害保険を扱い、かつ手数料収入が一定規模を超える大手だけです。専属代理店や、生命保険のみを扱う乗合代理店はそもそも対象外です。
対象になる規模の目安は次の通りです。
- 損害保険だけを取り扱う場合:手数料等の合計が年20億円以上
- 生命保険・損害保険の両方を取り扱う場合:損害保険の手数料等が年10億円以上、かつ生損保合わせて年20億円以上
該当する代理店には、法令をきちんと守れているかをチェックする「法令等遵守責任者」(営業所・事務所ごとに設置)と、それを統括する「統括責任者」(本店に設置、営業推進部門からは独立)を置くことが義務づけられました。設置までの猶予期間は、原則として該当した日から6か月以内です。
乗合代理店の多くは、この手数料規模には該当しない中小規模と考えられます。該当しない代理店に、責任者の設置義務そのものが課されるわけではない点は押さえておきたいところです。
一方で、該当しない中小規模の乗合代理店にとっても、この施行はSNSガバナンスを見直す一つの区切りとして活用できます。後述する表現可否マトリクスや承認フローを整備するタイミングとして、体制整備義務の議論を社内で共有するのも一案です。実務上は、SNS運用を始めるかどうかという判断自体は代表決裁でほぼ即決できても、統括責任者や法令等遵守責任者を交えた社内体制の話になった途端に意思決定の壁が変わるという声もよく聞きます。この決裁構造の違いを踏まえずに計画を進めると、現場の企画が稟議の途中で止まってしまう場面が少なくありません。
ファイマケ代表 苛原寛同じ「代理店」でも乗合と専属では現場の温度感がまったく違うと思います。乗合代理店は複数の所属保険会社の顔色をうかがいながら発信を組み立て、専属代理店は単一の所属保険会社の意向にそのまま連動します。
業態を一括りにした運用アドバイスが、どちらの現場にも刺さりきらない理由はここにあると考えています。
保険代理店のSNS活用事例3選
業態構造を整理したうえで、次に検証すべきは「実際にSNSで成果を出しているアカウントはどこか」という実態です。紹介する3事例とも保険を扱っている点は共通していますが、誰が発信主体になっているかという立場が、それぞれ異なります。この立場の違いが、そのまま運用設計の違いにつながります。順に見ていきます。
| 事例 | 発信主体の立場 | アカウントの性格 |
|---|---|---|
| ①ほけんの窓口 | 保険代理店そのもの | 社名を掲げた法人の公式アカウント |
| ②せつにい(原田茂樹氏) | 保険代理店の広報担当者 | 法人の発信だが人にフォーカスしており、一見すると個人アカウントに見える |
| ③郡 洋子 | 保険募集人 | 募集人本人が個人として運営 |
①ほけんの窓口(保険代理店の法人アカウント)
1つ目は、保険代理店そのものが社名で運用する法人アカウントの例です。ほけんの窓口グループ株式会社が運営する「ほけんの窓口」は、全国683店舗(2025年6月時点)を展開する国内最大手クラスの来店型保険ショップです。X公式アカウントは1.7万フォロワーを獲得しており、今回確認した法人アカウントの中で唯一1万人の壁を超えています。
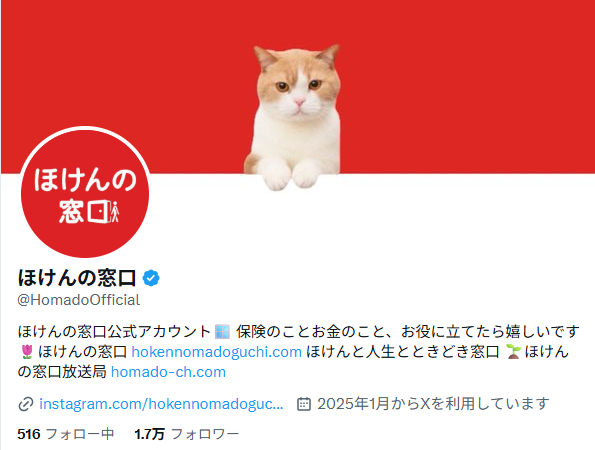
プロフィールからは、ほけんの窓口HPや動画・コラムを掲載する自社メディア「ほけんの窓口放送局」といった関連メディア、Instagramの公式アカウントへの導線が引かれており、X単体で完結させていない点が特徴です。また、投稿でもほけんの窓口放送局につなげる構成が見受けられます。
花火大会ってなんだかワクワクしますよね🎆
— ほけんの窓口 (@HomadoOfficial) August 27, 2026
「オフィスでできる花火大会」を考えてみました🎆🖋
花火大会を楽しんだ方も、これからの方も、 そうでない方も✨
クスッと笑えるオモシロ動画、ランチのお供に、どうぞ🎥🍴https://t.co/HXTbKOnr0L
本アカウントの規模は、テレビCMによる認知度や店舗網の大きさがあってこそ実現しているものであり、中小規模の代理店が同じ戦略をそのまま再現するのは現実的ではありません。参考になるのは、SNSを商品やキャンペーンの告知だけに使わず、読み物や動画を置いた自社メディアへの入り口として位置づけている設計そのものです。ただしInstagramのフォロワー数はXほど伸びておらず、媒体によって結果に差がある点には留意が必要です。
②せつにい(保険代理店の広報担当者アカウント)
2つ目は、①と同じ「代理店側の発信」でありながら、社名ではなく担当者個人にフォーカスしている例です。せつにい@節約お兄さんのアカウントはフォロワー8.8万人を抱えており、発信のコンセプトは「家計平和から家庭平和へ」というもので、固定費見直しやFP相談を、保険という枠組みではなく暮らし全体の話として届けている点が特徴です。
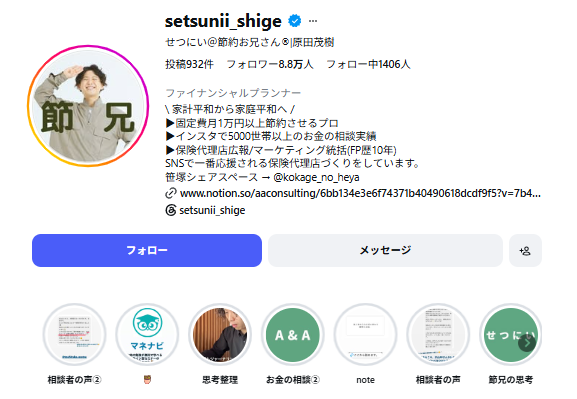
ここで押さえておきたいのは、これが個人の趣味的な発信ではなく、保険代理店であるA&A Consulting株式会社の広報・マーケティング統括という立場からの、会社としての発信だという点です。プロフィールにも所属と役割が明記されています。アカウント名も見た目も個人アカウントのように映りますが、実態は代理店の広報活動です。①のほけんの窓口が社名を掲げて運用しているのに対し、こちらは同じ代理店側の発信を「人」の顔で行っているという違いになります。
担当者の顔を出すことが、法人の発信を伸ばすうえで大きなポイントになります。ただし、ここで必ずセットで考えたいのが属人化の問題です。看板になる人物が1人だけだと、その人が動けなくなった時点で発信も相談導線も止まってしまいます。対策として有効なのが、表に出るメンバーをあらかじめ複数人にしておくという設計です。
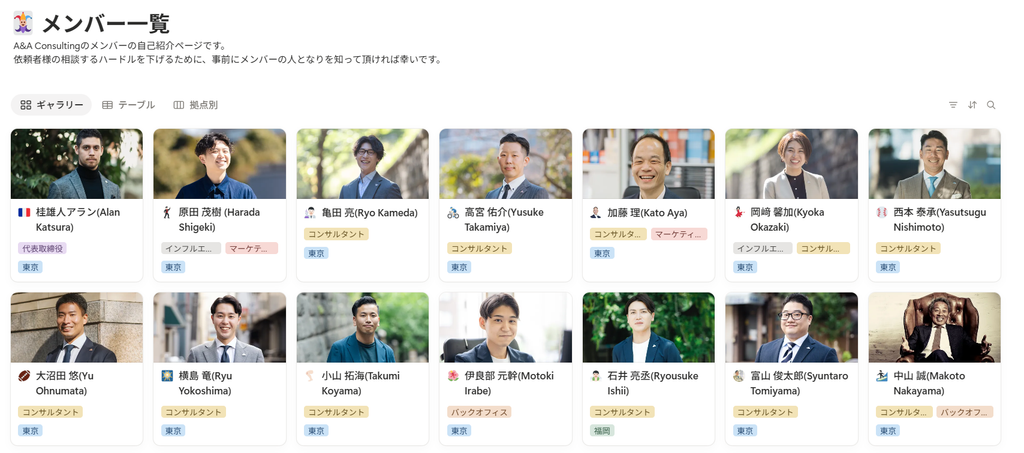
このアカウントの運用には、属人化を避ける工夫も見て取れます。投稿(フィード)に登場するのはせつにい氏が中心ですが、ストーリーズには他のメンバーも登場します。せつにい氏を入り口にしてフォロワーが集まり、そこから他のメンバーの顔と名前も自然に認知されていく、という流れです。加えて、プロフィールのリンクからの遷移先にメンバー一覧を付けており、問い合わせへの対応はせつにい氏以外の社員でも行える体制になっています。発信の看板は個人でも、受け皿は会社として機能する形になっている点がポイントです。
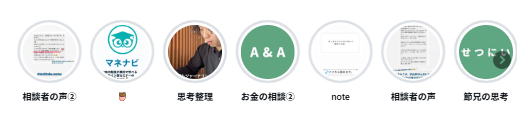
もう一つ参考になるのが、Instagramのハイライトの使い方です。このアカウントでは「相談者の声」「お金の相談」「思考整理」「note」といったテーマ別のハイライトが並べられており、過去のストーリーズが流れて消えるのではなく、いつでも確認できる状態に整理されています。
ハイライトが実務上効いてくるのは、相談を検討している人が「この会社に頼んで大丈夫か」を確かめる場面です。相談者の声を1つのハイライトにまとめておけば、実績の説明を投稿のたびに繰り返さなくても、プロフィールを訪れた人が自分で確認できます。運用としては、ストーリーズを更新したら該当するハイライトに追加していく、という手順を習慣化しておくと、サービス内容と実績が自然に蓄積されていきます。
 ファイマケ代表 苛原寛
このアカウントは、保険代理店でありながら、社名ではなく人にフォーカスしている良い事例です。
「人」にフォーカスして興味を持ってもらう構成にしたうえで、表に出る人を複数人体制にする、ストーリーズで他のメンバーも見せる、問い合わせ対応は会社として受けられるようにしておく、といった設計を並行して用意しておけば、属人化のリスクを抑えながら運用を続けられます。
③郡 洋子(保険募集人の個人アカウント)
3つ目は、代理店側ではなく、保険募集人本人が個人として運営している例です。「FPのオンラインほけんサロン」を運営する郡洋子氏は、1級FP技能士・MDRT(COT)会員として保険の個別相談を手がけており、フォロワーは1.5万人を超えています。②のせつにい氏が会社の広報という立場で発信しているのに対し、こちらは募集人個人が自分の名前で相談を受ける形です。
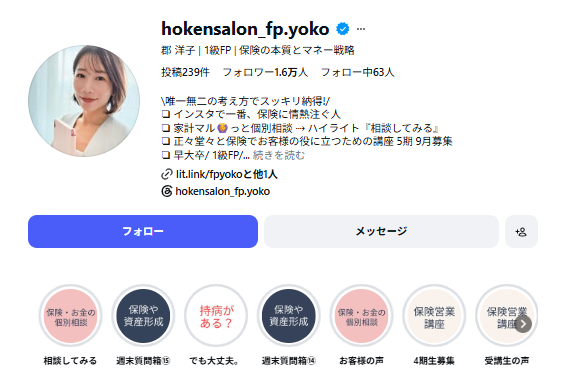
このアカウントで参考になるのは、プロフィール欄の構成です。「インスタで一番、保険に情熱注ぐ人」という一文で発信のスタンスを示し、「家計まるっと個別相談 ⇢ ハイライト『相談してみる』」と相談への導線を指し示し、「早大卒/1級FP」と専門性の裏付けを短く添える、という組み立てになっています。プロフィールを開いた人が、何を発信しているアカウントなのか、フォローすると何が得られるのか、相談したいときはどこを見ればよいのかを、数行で把握できる設計です。
学びとして押さえておきたいのは、フォロワーを増やす前段として、プロフィールが「フォローする理由」を伝えられているかという点です。投稿を見て興味を持った人が最後に訪れるのはプロフィール欄であり、ここで発信内容と相談への導線が伝わらなければ、フォローにも相談にもつながりません。プロフィールアクセス数に対するフォロー数の比率(フォロー率)を定点観測しながら、文面を改善していく進め方が現実的です。
投稿面でも参考になる点があります。同アカウントのリールでは、たとえば一時払の保険を取り上げ、「利率が高いと言われるが、一時払だけで100以上の商品がある」と切り出したうえで、利率の高さだけで判断せず保障の必要性や目的から考えるべきだと解説しています。キャプションでは「情報量が多いので保存してゆっくり読んでほしい」と保存を促し、無料の個別相談はプロフィールのリンクから、という導線も併記されています。
こうした短尺動画では、最後まで見てもらえるかどうかがリーチに直結します。まず問題を提起し、次に「自分も同じだ」と感じてもらい、最後に解決の視点を示すという順序で構成すると、途中離脱が減り、再生時間が伸びやすくなります。相談への誘導は毎回入れる必要はなく、投稿の終盤に限って置くことで、コンテンツとしての見やすさと申込獲得を両立させやすくなります。
その他の代理店の法人アカウント7件|1万フォロワーの壁を超えられず
参考までに、①と同じ立場、つまり保険代理店そのものが社名で運用しているInstagram法人アカウントも見ておきます。今回ファイマケが2026年8月時点で一次調査した、乗合代理店・専属代理店・来店型保険ショップの法人公式SNSアカウント7件は、いずれも1万フォロワーに届いていません。
| アカウント名 | 業態 | フォロワー数 |
|---|---|---|
| 【公式】保険クリニック | 無料で保険相談 | 全国来店型保険ショップ | 708 |
| 【公式】保険見直し本舗 | 全国来店型保険ショップ | 102 |
| ほけんのぜんぶ【公式】 | 訪問・オンライン相談中心の乗合代理店 | 1,960 |
| (株)保険ショップパートナー | 建設業専門の乗合代理店 | 1,501 |
| ベストセレクション|所沢市の保険代理店 | 地域密着型の乗合代理店 | 506 |
| 保険見直しラボ【公式】 | 訪問型中心の乗合代理店 | 190 |
| アイリックコーポレーション | 保険クリニック運営会社の採用広報用 | 183 |
これら7件に共通しているのは、社名のまま運用されていて、投稿の向こう側に特定の担当者の顔が見えないという点です。フォロワーは人格を感じ取りにくく、共感や継続的なフォローの動機が生まれにくくなります。加えて、法人名義の投稿は募集文書審査という社内プロセスを経る必要があり、結果として当たり障りのない表現に収まりやすいという事情も重なります。
裏を返せば、代理店の発信だから伸びないわけではありません。同じ代理店側の発信でも、①のほけんの窓口のように業界最大手の知名度と店舗網で押し切るか、②のせつにい氏のように担当者の顔と人格を前面に出すか、どちらかの形を取れているアカウントは1万フォロワーを超えています。社名だけの無機質な運用を続けたまま1万フォロワーを目指すことが、現実的な目標になりにくいということです。
ファイマケ代表 苛原寛今回の一次調査では、社名のまま運用している法人公式アカウント7件のすべてが1万フォロワーに届いていない一方、担当者が顔を出しているせつにい氏のアカウントは数万人規模まで伸びていました。高頻度で発信できること、そして商品ではなく人を見せる設計になっているため保険業法の縛りが相対的に弱いこと、この二つが規模差を生む構造的な理由だと捉えています。
社名だけの運用では簡単に伸びませんが、業界最大手ならではの複数メディア展開、担当者の顔を出す運用、個人としてのプロフィール設計など、伸ばし方は一つではありません。この差を自社にどう当てはめるか、判断材料が欲しい方はぜひご相談ください!
法人アカウントと募集人個人アカウントの使い分け
法人アカウントと募集人個人アカウント、それぞれに何を担わせるか
保険代理店のSNS運用には、代理店自体が運営する「法人アカウント」と、募集人個人が運営する「個人アカウント」という2つの選択肢があります。前章の一次調査で見た通り、社名のまま運用している法人アカウントは軒並み苦戦しやすく、担当者の顔が見える運用のほうが伸ばしやすい傾向がありますが、法人か個人かは二者択一の問題ではなく、それぞれに何を担わせるかという設計の問題として整理するほうが実務的です。
法人アカウントは会社としての信頼と発信内容の一貫性を担保しやすく、保険募集人の明示義務との整合も取りやすいという利点があります。一方、募集人個人のアカウントは、発信者の人格が見えるぶん来店への導線を作りやすい半面、投稿内容によっては会社側の管理責任のリスクが及ぶ構造は変わりません。
多くの代理店では、若手募集人の中から1人を個人ブランド担当として立て、法人アカウントの承認フローとは別線で運用させる設計が現実的な落としどころになっています。この場合、会社名乗りのルール(プロフィール欄でどこまで所属を明示するか)、投稿前チェックの範囲(全件チェックか抜き打ちか)、タイアップ表示の扱いといった社内ガイドラインを、最初にまとめて決めておくことが実務上の分かれ目になります。法人には信頼と一貫性を、個人には来店への導線づくりを担わせるという役割分担が、対立ではなく補完の関係として機能する設計だと考えられます。
保険業法第283条|所属を名乗った個人アカウントも管理監督責任の射程に
保険業法第283条は「所属保険会社等及び保険募集再委託者の賠償責任」という見出しを持つ条文で、募集人が保険募集につき保険契約者に加えた損害について、所属保険会社等が賠償責任を負うという構造を定めています。民法第715条の使用者責任の特則にあたる規定で、所属保険会社等が募集人の選任・監督に相当の注意をし、損害の発生防止に努めていたことを立証できれば免責される仕組みです。
ここで押さえておきたいのが、所属を名乗った募集人個人のSNSアカウントであっても、この使用者責任の射程に入る可能性が高いと考えられる点です。投稿内容が直接「募集」に該当するかどうかはケースバイケースですが、会社として管理監督責任を問われるリスクを前提に置いておくのが現実的です。
保険募集人の明示義務|SNSプロフィールでも表示整合が必要
保険業法第294条(情報の提供)第1項は、保険募集人に対し、保険募集を行おうとするときはあらかじめ顧客に対して、①所属保険会社等の商号・名称または氏名、②自己が所属保険会社等の代理人として保険契約を締結するのか、それとも保険契約の締結を媒介するのかの別、③その他内閣府令で定める事項を明らかにすることを義務づけています。
ここで2点、押さえておきたいことがあります。1つ目は、この義務が保険募集を行う人すべてにかかるという点です。特定の登録区分の人だけが対象というわけではありません。2つ目は、条文が求めているのはあくまで「保険募集をする前に伝えること」であり、SNSのプロフィール欄に常に書いておくことまでを直接命じているわけではない、という点です。とはいえ実務上は、SNSを見た人がそのまま相談に進む流れを考えると、所属先や代理・媒介の別をプロフィールに明記しておくほうが安全です。保険業法は保険募集人に社内体制の整備も求めているため、SNSでの表示ルールもその一部として決めておくと、社内での説明もしやすくなります。
退職・独立時のアカウント資産をどう扱うか
担当者の顔を出す運用を選ぶなら、セットで考えておきたいのが、その募集人が退職・独立した後のアカウント資産の扱いです。前章のせつにい氏の例のように、法人の発信であっても看板が特定の個人である以上、フォロワーとの関係はその人に紐づいて蓄積されていきます。ここで押さえておきたいのは、退職時のアカウント処理を直接名指しで規定した保険業法の条文は存在しないという点です。法的な義務というより、複数の規制が重なって生じるリスクを、契約・社内規程のレベルで先回りして手当てすべき実務課題として位置づけるのが正確な理解です。
具体的には、退職後も所属を名乗ったアカウントが残れば管理監督責任、登録抹消後も登録事業者であるかのような表示が残れば第294条の明示義務との整合性、会社公認であるかのような振る舞いが続けば誤認表示、という3つのリスクが複合的に効いてくる構造です。この複合リスクを避けるため、所属表示の削除、ハンドル名の変更、会社認定の取消手続を、退職・独立が発生する前の契約段階・社内規程レベルで組み込んでおくことが実務上の備えになります。
ファイマケ代表 苛原寛担当者の顔を出す運用を勧める際にセットでお伝えしているのが、その募集人が辞めた翌日の話です。フォロワーとの関係は個人に紐づいたまま残り、所属表示だけが宙に浮きます。ここを契約時点で決めていない代理店ほど、退職後になって「あのアカウントはもう当社と関係ありません」と後追いで説明する羽目になっている印象があります。
保険代理店のSNS表現規制と承認フロー
どこまでの表現なら発信してよいのかという法令の壁は、乗合・専属・来店型のどの業態であっても共通して直面します。一方、複数の所属保険会社をどう横断的に説得するかという承認フローの壁は、複数社と契約する乗合代理店および多くの場合乗合である来店型保険ショップに特有の悩みです。専属代理店は所属保険会社が1社のみのため、この社間の食い違いという問題自体は生じませんが、その1社の基準にどこまで沿えているかという表現規制への理解は同様に欠かせません。
保険業法第300条第1項第6号・第7号|比較表示と断定的判断の禁止
SNS投稿で最も無自覚に踏み込みやすいのが、保険業法第300条第1項の禁止行為です。第6号は他の保険契約との比較において誤解させるおそれのある比較表示を、第7号は将来の契約者配当など不確実な事項について断定的判断を示す表示を、それぞれ禁止しています。たとえば「他社より保険料が安い」「この保障なら将来必ず〇〇円受け取れる」といった言い回しは、本記事の主張ではなく、この第6号・第7号が禁止する表現の典型例です。「お得さ」「安心感」を伝えようとするあまり、比較や将来予測に無自覚に踏み込んでしまう投稿は珍しくない印象です。
ファイマケ代表 苛原寛保険業法300条1項6号・7号を条文番号で言える担当者が社内に一人でもいるかどうかで、代理店のSNS運用の安定度はかなり変わってくると感じています。私自身、FP1級として商品性やリスクの仕組みを一つひとつ理解してきた経験から、「なぜこの表現がだめなのか」を自分の言葉で説明できる人がいると、投稿のたびに一から確認し直す手間が減ると考えています。ここが整っていない代理店ほど、差し戻しに時間を取られている印象です。
所属保険会社ごとに異なる審査基準にどう対応するか
乗合代理店が抱える最大の実務的な悩みの一つが、所属保険会社ごとに募集文書の審査基準が異なることです。生命保険協会・損害保険協会がそれぞれ適正表示に関するガイドラインを整備していても、個別表現のOK・NG判定は最終的に各社の募集文書審査部門の運用に委ねられています。そのため、同じ表現でもある保険会社では通り、別の保険会社では差し戻される、といった食い違いが構造的に発生しえます。
この状態を投稿のたびに個社へ確認して回っていては、運用が回りません。実務的な対応として有効なのが、表現可否マトリクスを先に作り、「型」として全社分の基準をあらかじめ合意しておく進め方です。この型を合意できれば、個別投稿は同じ型に沿っているかどうかの簡易確認に切り替えられ、審査のたびに各社へ問い合わせる消耗を減らせます。
ファイマケ代表 苛原寛乗合代理店で所属保険会社が15社を超えてくると、A社の基準とB社の基準が微妙に食い違う場面が生じやすい傾向があります。私が支援でお勧めしているのは、各社の基準を一枚の表に落とし込み、「全社共通でOKな表現」の範囲をあらかじめ決めておくことです。
景品表示法のステマ規制と保険業法の特別利益提供
SNSキャンペーンでフォロワー向けにプレゼントやキャッシュバックを企画する場面では、性質の異なる2つの規制を別々にクリアする必要があります。1つ目は景品表示法第5条第3号告示によるステマ規制で、これは「一般消費者が事業者による表示だと判別できるか」という表示者性の問題です。
2つ目は保険業法第300条第1項第5号が定める特別利益提供の禁止で、こちらは「契約者等に対して社会通念上相当でない金品等を供与していないか」という別軸の問題にあたります。「#PR」を付ければステマ規制だけは満たせても、特別利益提供の観点は別途チェックが必要という理解が抜け落ちているケースは、現場で見受けられる印象です。
来店予約・オンライン相談へのSNS導線設計
ここからは、フォロワー数という表面的な指標から離れ、来店予約・オンライン相談への転換という行動指標でSNS運用を測る設計に話を進めます。
「本社経由」と「代理店独自発信経由」を分離計測する
来店型保険ショップや乗合代理店では、所属保険会社が展開するキャンペーン経由の見込み客と、代理店自身のSNS発信経由の見込み客が、同じ地域・同じ顧客層で混在しやすい構造があります。この2つを分けずに「来店数」だけを追ってしまうと、代理店独自のSNS発信がどれだけ成果に寄与しているのかが見えなくなってしまいます。予約フォームや電話窓口に流入経路が分かるパラメータを付与し、SNS経由の申込だけを分離集計する体制を初期段階から組み込んでおくことが不可欠です。
なぜ「フォロワー数」ではなく「行動」で見るべきか
フォロワー数は「見ている人の数」を示すに過ぎず、その人が実際に行動を起こしたかどうかは測れません。フォロワーが1万人いても来店・相談につながらなければ経営上の意味は薄く、逆にフォロワーが数百人でも、情報収集から資料請求・問い合わせといった行動に移る人が一定数いれば、事業としての価値は生まれます。
実際、ファイマケが20〜70代の消費者200名を対象に実施した自社調査では、SNSで金融商品の情報収集をした経験がある人が77.0%にのぼり、そのうち91.3%が資料請求・口座開設の検討・問い合わせなど何らかの行動を起こしています。SNS経由の情報収集は行動に結びつきやすいというこの傾向を踏まえると、代理店のSNS運用も「フォロワー数」という認知の指標ではなく、「来店予約・オンライン相談への転換」という行動指標で見る設計が現実的です。
来店頻度で「ファン」を再定義する
SNSの世界では、フォロワー数がそのまま「ファンの数」として扱われがちです。しかし、フォローするだけで来店や相談には至らない人も多く含まれるため、フォロワー数を「ファン」の代理指標として使うのは実態とズレが生じやすいと考えられます。
そこで有効なのが、「半年以内に2回以上来店したユーザー数」のように、来店の頻度で「ファン」を定義し直すという発想です。大手生命保険会社のウェルネス系アカウント運用支援では、こうした来店頻度ベースの定義に切り替えたことで、SNS施策の貢献度を経営会議で説明しやすくなったという観察があります。保険会社本体での観察ではありますが、来店型保険ショップにも応用できる考え方だと考えられます。
ファイマケ代表 苛原寛フォロワー数は認知の広がりを示す指標に過ぎず、来店予約やオンライン相談の申込数とは別の物差しです。SNSで金融商品を情報収集した方の91.3%が何らかの行動を起こしているという調査結果も、行動指標で見て初めて意味を持つ数字だと考えています。
行動指標で見る際の運用上の注意点
SNS運用は広告と異なり、成果が見える形になるまで半年前後を要することが多い傾向があります。短期的な数値だけで投資継続の可否を判断せず、来店・相談予約への転換率という行動指標を四半期単位で確認する設計が現実的です。
保険代理店のSNS運用代行はファイマケへ
乗合代理店・専属代理店・来店型保険ショップ、どの業態であっても、SNS運用を「法人アカウントを頑張って伸ばす」発想だけで進めると、構造的に苦戦しやすい傾向があります。業態ごとの制約、募集人規制、法人・個人アカウントの使い分け、複数所属保険会社への説明、そして来店・相談予約への転換計測まで、一つひとつが独立した論点ではなく、互いに絡み合った設計課題です。
ファイマケは、代表・苛原寛が金融機関・保険代理店向けに手がけてきた金融コンテンツ制作実績1万件以上を土台に、乗合代理店の複数所属保険会社構造、専属代理店の単一本社依存、来店型ショップのKPI設計、募集人個人アカウントのガバナンス設計まで、業態に応じた伴走支援を行っています。社員数名規模の小規模な乗合代理店・専属代理店からのご相談も多く、規模に見合わない契約プランをお勧めすることはありません。
自社がどの業態に当てはまるか、どこから手をつければよいか整理しきれていない段階でも構いません。所属保険会社への説明資料づくりや、募集人個人アカウントのガイドライン整備からご一緒します。ぜひお気軽にご相談ください!
著者情報
関連記事
-
 保険代理店のInstagramは何を投稿する?活用事例4選と業法対応をプロが解説
-
【金融機関の広報・マーケティング担当者必見】金融の集客は何から始める?オフライン×オンライン13手段と業態別の選び方をプロが解説!
-
ファクタリング事業者のSNS活用はどう始める?発信内容・法規制・活用事例をプロが解説!
-
消費者金融のSNS運用ガイド|貸金業法を踏まえた投稿の注意点と大手4社の事例をプロが解説!
-
保険代理店の広告完全ガイド|テレビCMは中小代理店にとって現実的か?種類・費用・規制と成功事例3選
-
アセットマネジメントの広告事例4選|テレビCMとデジタル広告の予算配分と金商法対応をプロが解説
-
アセットマネジメントのインフルエンサー活用事例3選|金商法・ステマ規制を踏まえた起用の線引きをプロが解説
-
金融の広告規制とは?法令・業界ルールと8業態×7媒体の規制マトリクスをプロが解説