保険代理店のInstagramは何を投稿する?活用事例4選と業法対応をプロが解説
「アカウントは作ったが何を投稿すればいいか分からない」「投稿の社内チェックに時間がかかり旬を逃す」「投稿しても来店や相談につながる実感がない」といった悩みを、保険代理店・募集人なら一度は感じたことがあるのではないでしょうか。
保険代理店のInstagramは、一般的なSNS運用ノウハウをそのまま持ち込んでも機能しません。保険業法や所属保険会社等のルールを踏まえたうえで、何を投稿し、どの機能をどう使い、どこで相談につなげるかを設計する必要があるためです。
本記事では、金融業界に特化したSNS運用支援を行う筆者(ファイマケ代表・苅原寛)が、Instagramを活用するメリットと投稿テーマの決め方から、機能別の運用設計、実在アカウントの活用事例4選、保険業法・景表法の注意点までを、解説します。
・保険代理店のInstagramを任されたものの、何を投稿すればよいかのテーマが決まっていない方
・プロフィール・ハイライト・DMを機能ごとにどう設計すればよいか分からないまま、投稿だけを続けている方
・業法や所属保険会社等のルールに触れずに発信できる線引きを、社内で整理したい方
・フォロワー数以外に、Instagramが相談や来店にどうつながっているかを社内へ説明する材料を探している方
保険代理店がInstagramを活用するメリット
まず、保険代理店がInstagramに取り組む目的を整理します。
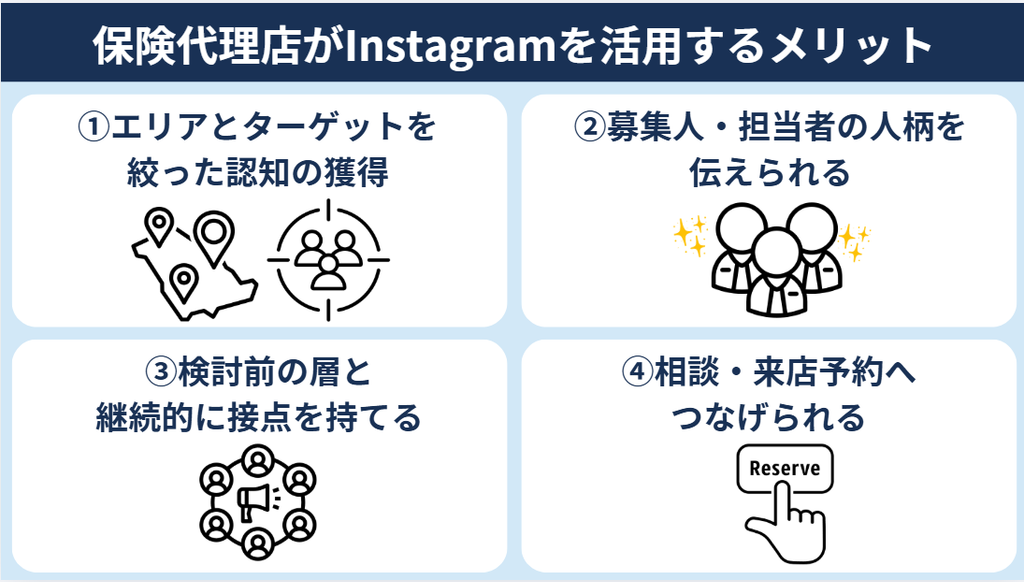
①エリアとターゲットを絞った認知の獲得
Instagramは、居住エリアや年代、ライフステージに沿ったテーマで発信することで特定の層に届きやすい媒体です。保険の検討は結婚・出産・住宅購入・転職といったライフイベントをきっかけに始まることが多く、そうした節目にいる層へ営業エリア内で継続的に接触できます。地域名や店舗周辺の情報を織り交ぜた発信は、全国区の大手と競合しにくい領域です。
②募集人・担当者の人柄を伝えられること
保険は、商品の内容だけでなく「誰に相談するか」で意思決定が動きやすい商材です。対面前に担当者の顔や話し方、考え方に触れてもらえる点は、Webサイトやパンフレットにはない利点になります。後述する活用事例でも、担当者個人を前面に出したアカウントが大きなフォロワーを獲得しています。
③検討前の層と継続的に接点を持てること
保険の検討期間は長く、「いま必要ない」段階の人が数か月後に相談に来ることも珍しくありません。フォローされた状態を保てれば、検討が始まったタイミングで想起されやすくなります。広告のように出稿を止めると接点が切れるのではなく、投稿とフォローが蓄積として残る点が特徴です。
④プロフィールから相談・来店予約へつなげられること
プロフィール欄の外部リンクや、ハイライトに置いた相談方法の案内から、予約フォームや公式LINEへ誘導できます。投稿で興味を持った人が、その場で次の行動に移れる導線を用意できる点は、他のSNSと比べても設計しやすい部分です。
 ファイマケ代表 苛原寛
保険代理店の方から「SNSは若い人向けでしょう」と言われることがありますが、私はむしろ検討期間の長い商材ほど向いていると考えています。保険は、必要になった瞬間に誰かを思い出してもらえるかどうかで相談先が決まります。広告は出稿を止めた瞬間に接点が消えますが、SNSは投稿が残り、フォローも残ります。この差が、検討前の層を抱えておく手段として効いてきます。
ただし保険代理店の場合、一般的なInstagram運用とは異なり、保険業法や所属保険会社等のルールを踏まえて発信する必要があります。次章以降で、投稿テーマ、活用事例、機能別の運用、法令上の注意点の順に整理します。
保険代理店のInstagramで何を投稿するか
投稿が続かない代理店の多くは、ネタ切れではなくテーマの決め方に原因があります。ここでは投稿テーマを、見つけてもらう・信頼してもらう・行動につなげるという3つの目的に分けて整理します。
なお、特定の保険商品の内容に踏み込む投稿は、所属保険会社等の広告審査基準に従う必要があります。以下のテーマも、商品名や保障内容を具体的に扱う場合は事前に確認してください。
見つけてもらう投稿|生活課題を起点にしたテーマ
保険商品そのものを前面に出すだけでなく、教育費・医療費・老後資金・家計の固定費といった、生活者が実際に抱える課題からテーマを設定することで、保険に関心を持つ前段階のユーザーにも情報を届けやすくなります。具体的には、次のようなテーマが該当します。
- 保険・保障に関する一般的な情報(保障の考え方、見直しのタイミング等)
- 公的保障・社会保障制度の解説(高額療養費制度、遺族年金、傷病手当金等)
- 家計・教育費・老後資金などの生活情報
公的制度の解説は、商品訴求を含まない一般的な情報提供のテーマとして活用しやすい一方、制度内容の正確性や所属保険会社等のルールに沿った確認は必要です。自社の商品紹介だけに偏らず、こうした情報提供から発信テーマを広げる方法も考えられます。
信頼してもらう投稿|代理店・スタッフ・相談の流れ
相談を検討している人が最後に確認するのは、どんな人がどんな進め方で対応してくれるのかという点です。ここを投稿とハイライトで先に見せておくと、問い合わせのハードルが下がります。
- 代理店・スタッフ紹介(経歴、資格、担当領域)
- 店舗紹介(外観、相談スペース、アクセス)
- お客様相談の流れ(初回面談から契約までのステップ)
- よくある質問
行動につなげる投稿|相談会・地域情報・採用
最後に、次の行動を促す投稿と、地域とのつながりを示す投稿です。
- セミナー・相談会のお知らせ
- 地域情報(近隣のイベント、季節の話題)
- 採用・社内の取り組み
採用系の投稿は直接の集客には結びつきませんが、組織の雰囲気が伝わることで代理店としての信頼感につながります。
ファイマケ代表 苛原寛投稿ネタが尽きたという相談を受けたとき、私がまず確認するのは商品の話から入っていないかどうかです。保険そのものに興味がある人は、検討期に入ったごく一部に限られます。一方、教育費や医療費の話であれば、いま保険を考えていない人でも自分ごととして読みます。公的制度の解説から始めて、相談の流れやスタッフ紹介で信頼を積み、最後に相談会の告知を置く。この3段構えにすると、投稿カレンダーが埋まらないという悩みはほぼ解消します。
保険代理店のInstagram活用事例4選
保険代理店のInstagram運用では、投稿内容だけでなく、プロフィールの見せ方や情報の整理方法、個人ブランドと法人の運用体制なども重要です。ここでは、実際のアカウントをもとに、保険代理店の運用に参考となる4つの事例を紹介します。
①ほけんの窓口|相談前の不安を解消する投稿と店舗相談への導線設計
1つ目は、来店型保険ショップを展開する「ほけんの窓口」の公式Instagramアカウントです。
投稿では、「保険相談で何を持っていけばいいの?」「何を相談したらいいか分かりません」といった、保険相談を検討するユーザーが感じやすい疑問を取り上げています。また、「保険相談“無料”って正直ちょっと不安」といった、相談前の心理的なハードルをテーマにした投稿も見られます。
保険商品の知識を一方的に発信するだけでなく、相談前に生じる疑問や不安を取り上げている点が特徴です。相談の流れや準備するものが分からないユーザーに向けて、具体的な疑問に答えることで、保険相談を身近に感じてもらうきっかけをつくっています。
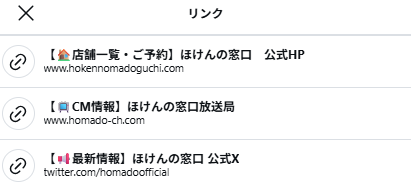
さらに、プロフィールには全国の店舗や無料相談に関する案内へのリンクを設置しています。投稿で保険相談に関する疑問を解消し、プロフィールから店舗情報や相談案内へ進める導線を整えている点も参考になります。
 ファイマケ代表 苛原寛
この事例から学べるのは、商品やサービスの説明だけでなく、相談前の疑問や不安を投稿テーマに取り入れ、相談につながる情報導線を設計することです。保険代理店が運用する際も、「何を相談すればよいか分からない」「相談前に準備することはあるか」「無料相談でも大丈夫なのか」といった顧客の疑問を洗い出し、投稿やプロフィールの案内に反映するとよいでしょう。
②せつにい|暮らしの情報発信と専門性・所属を伝えるプロフィール設計
2つ目は、保険代理店の広報・マーケティング担当者としての立場を明らかにしながら、暮らしや家計に関する情報を入口に発信するアカウントです。せつにい@節約お兄さんは、執筆時点で8.8万人のフォロワーを抱えています。
このアカウントの特徴は、プロフィールの中で「発信の目的」「提供できる価値」「発信者の立場」をそれぞれ伝えている点です。「家計平和から家庭平和へ」というコンセプトを掲げ、「固定費月1万円以上節約させるプロ」「インスタで5000世帯以上のお金の相談実績」といった情報によって、どのようなテーマに詳しく、どのような相談に関わってきたのかを示しています。そのうえで、「保険代理店広報/マーケティング統括(FP歴10年)」と記載し、発信者の所属・役割や専門的な背景も明らかにしています。
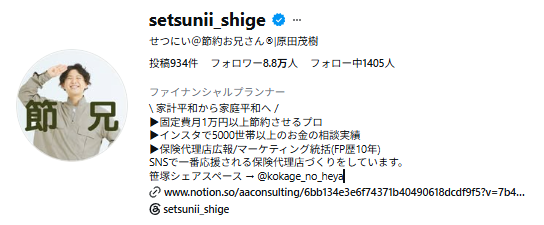
ここで参考になるのは、最初から保険商品の説明を前面に出すのではなく、家計や固定費といった日常生活に近いテーマから接点をつくっていることです。保険に関心がある人だけを対象にするのではなく、家計管理や支出の見直しに関心を持つ人にも届くテーマを設定し、その発信者がどのような立場で情報を届けているのかをプロフィールで補足しています。
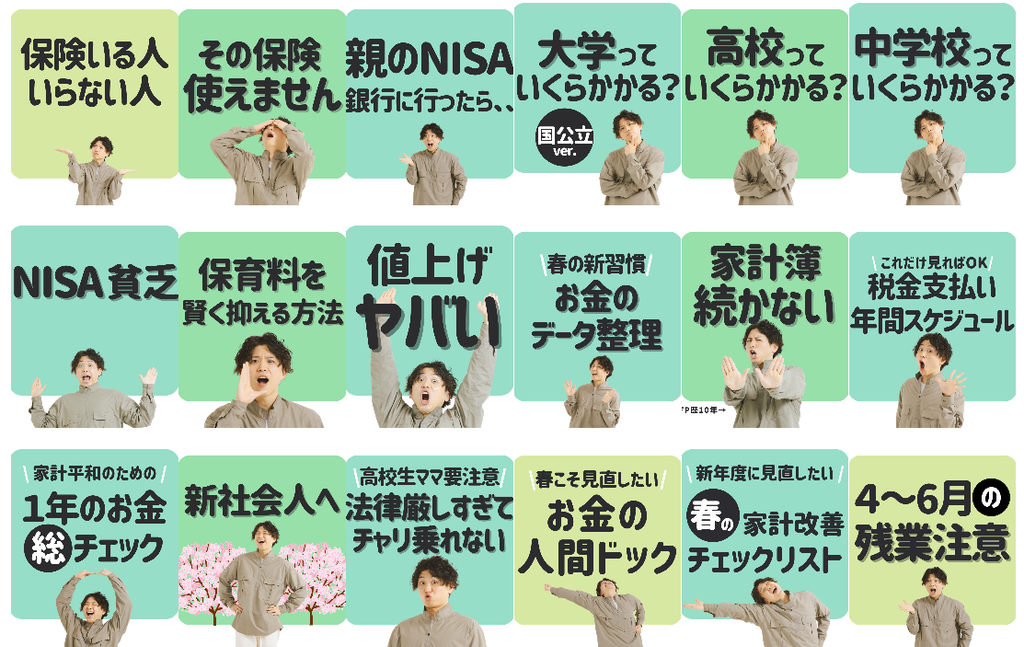
保険代理店が個人の顔や専門性を活かして発信する場合、単に募集人の肩書きを載せるだけではなく、「どのようなテーマを扱う人なのか」「どのような経験や専門性があるのか」「どの組織・立場から発信しているのか」を整理して伝えることが重要です。せつにい氏のプロフィールは、暮らしに関する発信の入口と、保険代理店側の立場を併記する設計として参考になります。
ファイマケ代表 苛原寛保険に関する発信では、商品や保障の話だけでなく、「誰が、どのような立場で、なぜその情報を発信しているのか」を伝えることが重要です。発信者の所属を曖昧にしたまま親しみやすさだけを追求するのではなく、専門性や役割を明示したうえで、読者が関心を持ちやすい家計・暮らしのテーマから接点をつくる方法は参考になります。プロフィールを作成する際は、発信テーマ、提供価値、所属・役割、相談先の情報がそれぞれ適切に伝わる構成になっているかを確認するとよいでしょう。
③菱沼要介/保険専門FP|ハイライトでサービス内容と実績を常設する設計
3つ目は、ハイライトの設計が参考になる例です。菱沼要介氏は、「〝納得感〟のある保険作り」「根拠のない保険から卒業しよう」「あなたの保険をわかりやすく見える化」というコンセプトを掲げています。
参考になるのは、7本のハイライト構成です。「自己紹介」「保険の考え方」「お客様の声①」「お客様の声②」「お客様の声③」「お客様の声④」「保険相談」という並びで、初めて訪れた人が、誰が発信しているのか、どういう考え方で保険を扱うのか、相談者はどう評価しているのか、どこから相談すればよいのかを、この順に自分で確認できます。
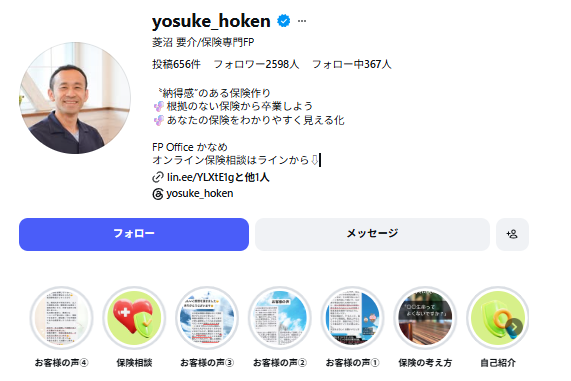
とりわけ実務的なのが、「お客様の声」を①から④まで4枠に分けている点です。ハイライトは1枠に収められる本数に限りがあるため、実績が増えるテーマを複数枠に分けておかないと、古い実績が押し出されて見えなくなります。枠を分けておけば、投稿のたびに実績を説明し直さなくても、訪問者が過去の相談事例を自分でさかのぼれます。
運用としては、ストーリーズを更新したら、該当するハイライトに追加する手順を習慣化することで、サービス内容や実績を継続的に整理できます。フォロワー数にかかわらず取り組める、基本的な運用改善の一つです。
ファイマケ代表 苛原寛保険の相談は金額も期間も大きい意思決定なので、閲覧者は「この人に相談して大丈夫か」を確認します。そのときに見られるのがハイライトです。私が支援に入るときは、フォロワーを増やす施策だけでなく、自己紹介・保険の考え方・お客様の声・相談方法といった、相談前に必要な情報が揃っているかも確認しています。フォロワーを増やすことと同時に、プロフィールを訪れた人が相談を検討できる状態を整えておくことが重要です。
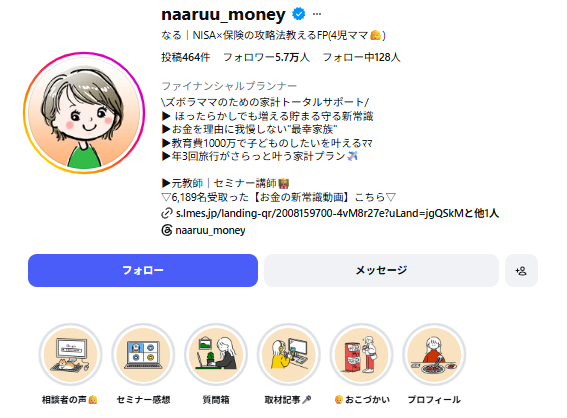
④なる|ターゲットを明確にしたリール投稿と相談予約への導線設計
4つ目はリール投稿が参考になる例です。なる|NISA×保険の攻略法を教えるFPは、4児のママFPである「なる」さんが、家事や育児に忙しいママに向けて、NISAや保険、家計管理に関する情報を発信しているアカウントです。
プロフィールでは「4児ママFP」「ズボラママのための家計トータルサポート」といった肩書きや対象者を明確にし、教育費や家計プランなど、ターゲットが関心を持ちやすいテーマを掲げています。
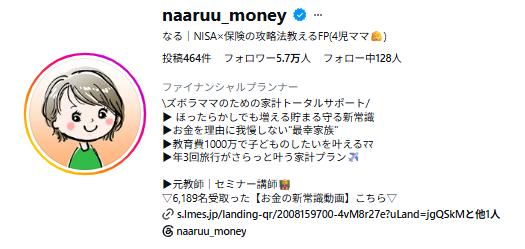
投稿では、「年金の新ルール」「親の介護費」「確定申告」「NISA」など、家計や将来のお金に関する悩みをテーマにしたリールを展開。視聴者が自分ごととして捉えやすい問いかけや解説を通じて、情報を届ける構成になっています。
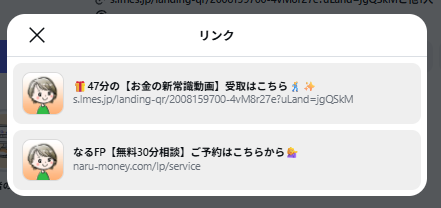
また、プロフィールのリンク先には、お金に関する動画の受け取りページと、無料30分相談の予約ページを設置しています。SNS上で情報を発信するだけでなく、関心を持ったユーザーが次の行動に進めるよう、情報提供から相談予約までの導線を用意している点も参考になります。
 ファイマケ代表 苛原寛
この事例から学べるのは、ターゲットの悩みを起点に投稿テーマを設計し、プロフィールから資料請求や相談予約などの次の行動につなげることです。リールの再生数だけで評価するのではなく、プロフィールへのアクセス数、リンククリック数、相談予約数などを確認することで、集客への貢献度を把握しやすくなります。
Instagram機能別の運用設計
Instagramには、プロフィール、フィード、リール、ストーリーズ、ハイライト、DM、外部リンクという役割の異なる機能があります。どの機能で何を担うかを決めておくと、投稿のたびに迷わなくなります。
プロフィール|限られた文字数を3つに配分する
プロフィール文は、閲覧者がフォローするかどうかを決める場所であり、保険募集を行う際の明示事項をどこで示すかという設計にも関わります。文字数に限りがあるため、次の3つに優先順位をつけて配分します。
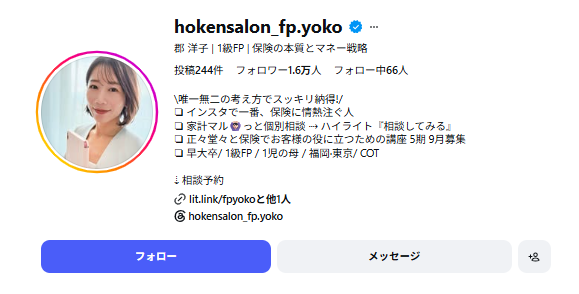
1つ目は、発信者が何者かという情報です。保険代理店・募集人としての立場や資格、担当領域を示します。保険業法第294条第3項は、保険募集を行おうとするときにあらかじめ所定の事項を明らかにすることを求めており、Instagramではプロフィール欄がその重要な接点の一つになります。ただしプロフィールへの記載だけで明示義務を一律に満たすと考えるのではなく、投稿・DM・外部リンク先を含め、どの時点で何を明示するかを所属保険会社等のルールも踏まえて設計してください。
2つ目は、提供価値です。何を発信しているアカウントか、フォローすると何が得られるかを冒頭に置きます。投稿を見て興味を持った人が最後に確認するのがプロフィールであり、ここで発信内容が伝わらなければフォローには至りません。
3つ目は、相談への導線です。「相談はハイライトの◯◯から」のように次の行動を名指しで書きます。ハイライト名と同じ言葉を使うと、閲覧者が探し直す手間がなくなります。
文字数が足りないときに削るべきは、資格や受賞歴の羅列です。実績はハイライトに逃がせますが、発信者の立場と相談導線はプロフィール本文にあることに意味があります。
フィード・リール|見つけてもらう投稿と、信頼を蓄積する投稿
リールは、新しいユーザーにアカウントを知ってもらうための接点として活用しやすいフォーマットです。一方、フィードはプロフィールを訪れたユーザーが過去の投稿を確認し、どのような情報を発信しているアカウントなのかを理解する場として機能します。
そのため、リールでは保険やお金に関する疑問を分かりやすく解説したり、日常生活の悩みから保険について考えるきっかけをつくったりするなど、初めて見る人にも内容が伝わるテーマが考えられます。
フィードでは、よくある質問や相談事例、スタッフ紹介、店舗・相談方法の案内など、後から見返したい情報を蓄積するとよいでしょう。
なお、トレンドを取り入れる場合は、使用できる音源や素材がアカウントの利用条件に適合するかを確認する必要があります。流行している形式をそのまま使うのではなく、自社で利用できる音源や演出に置き換えることも選択肢です。
ストーリーズ・ハイライト|関係構築と実績の常設
ストーリーズは既存フォロワーとの関係構築を担い、質問箱やアンケートなど双方向のやり取りに向いています。24時間で消える性質があるため、残したいものはハイライトに保存します。
ハイライトは、フィード投稿と違い時間とともに流れていかない常設の面積です。実務上は、最低限「お客様の声」「よくある質問」「相談方法」の3種を常設し、時限的な告知は1枠かストーリーズに寄せる設計が有効です。募集人個人のアカウントに投稿を依頼する場合は、カバーやタイトルに「PR」「タイアップ」の表示が必要になる場合があります。
DM|個別対応で注意すべき行為
InstagramのDMは、個別の顧客と直接やり取りできるため、保険商品の具体的な説明や勧誘、個別プランの提案など、保険募集に該当し得る行為につながりやすい点に注意が必要です。重要なのは媒体そのものではなく、DMの中で何を行っているかという点になります。
実務対応としては、一般的な情報提供にとどめる応答テンプレートを用意し、契約内容や個別プランに踏み込む相談は募集人登録済みの担当者へエスカレーションするフローを事前に整備します。フィード投稿は事前審査を通せても、DMは事後の差し替えが難しい点も踏まえておく必要があります。
ファイマケ代表 苛原寛私が現場でよく目にするのは、DM対応を若手担当者1人に任せきりにしてしまうケースです。投稿の審査体制は整えていても、DMの中身は誰も見ていないという状態は珍しくありません。DMこそ、誰が・どこまで答えるかのテンプレートとエスカレーション先を事前に決めておくべき領域だと考えています。
外部リンクと相談予約への導線設計
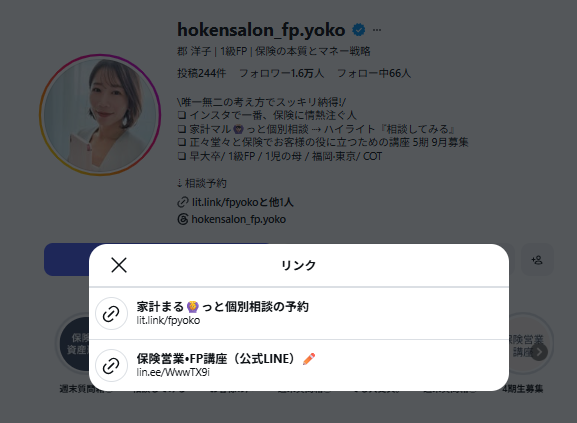
Instagram内で相談申し込みは完結しないため、プロフィール欄の外部リンクやハイライトから、予約フォーム・公式LINE・問い合わせページへ誘導する設計が必要になります。
要点は3つです。第一に、リンク先を1つに絞るか、リンクまとめページを使う場合も選択肢を3つ程度に留めること。第二に、リンク先のページで誰に何を相談できるかが分かる状態にしておくこと。第三に、投稿やハイライトで使っている言葉と、リンク先の見出しの言葉を揃えておくことです。
ここまでの機能を整理すると、以下のようになります。
| 機能 | 主な役割 | 設計の要点 |
|---|---|---|
| プロフィール | アカウントの入口 | 立場・提供価値・相談導線の3つに文字数を配分 |
| フィード | 発信の質を確かめる場所 | 保存されやすい情報を蓄積 |
| リール | 新規リーチの獲得 | 生活課題を入口にした短尺構成 |
| ストーリーズ | 既存フォロワーとの関係構築 | 質問箱・アンケートなど双方向の企画 |
| ハイライト | 実績と案内の常設 | 「お客様の声」「よくある質問」「相談方法」を常設 |
| DM | 個別対応 | 募集に該当し得る行為の線引きとエスカレーション先を事前に決める |
| 外部リンク | 相談予約への接続 | リンク先を絞り、投稿と同じ言葉で見出しを揃える |
保険代理店が押さえるべき業法・景表法の基本
ここまでの運用設計を実行に移す前に、押さえておくべき法令上の論点を整理します。投稿が伸びたあとで表現を撤回することにならないよう、先に確認しておきたい範囲です。
保険募集を行おうとするときの事前明示義務(保険業法第294条第3項)
保険業法第294条第3項は、次のように定めています。
保険募集人は、保険募集を行おうとするときは、あらかじめ、顧客に対し次に掲げる事項を明らかにしなければならない。 一 所属保険会社等の商号、名称又は氏名 二 自己が所属保険会社等の代理人として保険契約を締結するか、又は保険契約の締結を媒介するかの別 三 その他内閣府令で定める事項
主語は「保険募集人」全般であり、特定の募集人に限定されません。また常時掲示義務ではなく、募集を行おうとする都度あらかじめ明らかにする事前明示義務である点に注意が必要です。Instagram上で保険募集を行う場合は、プロフィール・投稿・DM・外部リンク先のどの接点で、どのタイミングで何を明示するかを、所属保険会社等のルールを踏まえて設計する必要があります。
ファイマケ代表 苛原寛この明示義務は、私が支援の現場で最も見落とされやすいと感じている論点です。「プロフィールに書いておけば大丈夫ですか」と聞かれることが多いのですが、条文は募集を行おうとするときにあらかじめ明らかにすることを求めており、プロフィールへの記載だけで一律に整理できる話ではありません。投稿・DM・リンク先まで含めて、どこで何を伝えるかを所属先と一緒に決めておくことをお勧めしています。
乗合代理店における比較推奨販売のルール(保険業法第294条の3第1項)
保険業法第294条の3第1項は、二以上の所属保険会社等を有する場合、いわゆる乗合代理店に対し、比較事項の提供等、健全かつ適切な業務運営を確保する措置を義務づけています。なお保険業法に「乗合代理店」の定義規定はありません。
Instagramで複数商品の比較・推奨を行う場合は、顧客の意向に沿った比較可能な商品の概要を提示すること、商品を選択・推奨する理由を説明することなど、比較推奨販売のルールを踏まえる必要があります。具体的な運用は所属保険会社等によって異なるため、投稿フォーマットを決める段階で確認しておくことをお勧めします。
比較優良誤認・断定的判断の提供の禁止(保険業法第300条第1項)
保険業法第300条第1項は、保険会社・保険募集人の双方を対象とした禁止行為を定めています。Instagram投稿の表現で特に注意したいのは、第6号(他の保険契約の内容と比較した事項であって、閲覧者に誤解を与えるおそれのある表示の禁止)と第7号(将来における不確実な事項について断定的判断を提供する行為の禁止)です。
具体的には、「業界最安」「他社より確実に有利」といった他社との比較を含む言い切りが第6号に、「絶対に元が取れる」「必ず〇〇円受け取れる」といった将来の給付を断定する表現が第7号に抵触するおそれがあります。これらは本記事の主張ではなく法令上禁止される表現の例示ですが、いずれもリールのテロップやキャプションで使いやすいため、投稿前チェックの対象に入れておくと安心です。
募集人個人アカウントで商品を訴求するときの景表法ステマ規制
2023年10月1日施行の景表法指定告示「一般消費者が事業者の表示であることを判別することが困難である表示」、いわゆるステマ規制も無関係ではありません。代理店が募集人個人のアカウントに投稿を依頼するなど、事業者が関与する発信では、広告・宣伝であることが分かりにくくなっていないかを確認する必要があります。ステマ規制の対象となる場合は、投稿ごとに広告・宣伝であることが明確に伝わる表示方法を検討し、表示位置や文言については消費者庁の考え方や所属先のルールを確認してください。
なお、2026年6月施行の改正保険業法では、特定大規模乗合損害保険代理店に加え、特定大規模乗合生命保険募集人についても、法令等遵守責任者や統括責任者の設置などに関する体制整備が求められています。自社が対象となるかを確認したうえで、投稿審査や管理体制を見直す契機とするとよいでしょう。
ファイマケ代表 苛原寛保険広告全般の業法対応は、保険広告の代理店選定ガイドでも解説しています!
保険代理店のInstagram運用における投稿承認フロー設計
保険代理店がInstagramを継続的に運用するには、投稿内容の確認や承認を、その都度の個別対応だけに頼らない仕組みが必要です。特に、複数の保険会社に所属する乗合代理店では、所属先ごとに広告審査基準や申請様式などが異なる場合があり、確認業務が複雑になりやすくなります。
ここでは、所属先ごとの基準の違いを前提に、投稿の確認・承認を効率化するための手順を3段階で整理します。
①所属先ごとに異なる基準を把握する
保険代理店のSNS運用では、所属保険会社等の広告審査基準や社内規程、申請様式などを確認する必要があります。特に乗合代理店では、所属先によって確認項目や承認フローが異なる場合があり、投稿のたびに複数の基準を確認しなければならないこともあります。
まずは、所属先ごとに次の項目を整理しましょう。
- 広告・SNS投稿に関する審査基準
- 事前申請が必要な投稿の範囲
- 使用できる表現・画像・ロゴ等のルール
- 投稿の確認・承認を行う担当部署や手順
- 基準改定時の情報共有方法
重要なのは、所属先ごとの基準を無理に一つに統一することではありません。各社のルールを把握したうえで、代理店側の運用に組み込む仕組みを整えることです。
②共通して利用できる範囲を整理する
所属先ごとの基準を確認したうえで、共通して使用できる表現・デザイン・投稿フォーマットを整理し、定型化する方法があります。
例えば、一般的な情報提供やスタッフ紹介など、一定の条件のもとで繰り返し使用できる投稿パターンを整理しておけば、日常の投稿を企画する際の確認負担を軽減しやすくなります。
ただし、共通のフォーマットを作成したからといって、所属するすべての保険会社から自動的に承認されるわけではありません。定型化できる範囲や使用条件について、あらかじめ所属先のルールを確認しておく必要があります。
③定型投稿と非定型投稿を分けて確認する
定型化できる範囲が整理できたら、投稿の確認フローを二段構えにします。
- 定型の範囲内の投稿: あらかじめ確認したフォーマットや表現に沿って作成し、定められた手順で確認する
- 非定型の投稿: 新しい商品訴求やキャンペーン企画など、定型の範囲外にある投稿は個別確認・審査に回す
このように投稿の種類に応じて確認方法を分けることで、日常的な投稿の確認負担を抑えながら、新しい企画や判断が必要な投稿には適切に確認の時間を確保できます。
なお、専属代理店や所属先の少ない代理店では、確認すべき基準や承認先が比較的限られる場合があります。自社の所属状況や社内体制に応じて、確認項目と承認フローを設計することが重要です。
ファイマケ代表 苛原寛投稿承認フローの整備でまず着手したいのは、個別の投稿を1本ずつ確認することだけではありません。所属先ごとの基準を整理し、共通して利用できる範囲と個別確認が必要な範囲を明確にすることです。
ファイマケでは、所属先の基準改定への対応や定型化した投稿フォーマットの見直しも含め、代理店ごとの体制に合わせた運用フローの設計を支援しています。専属代理店や所属先の少ない個人事務所系代理店であれば、確認すべき基準や承認先を整理したうえで、より簡略化した運用フローを設計できます。
保険代理店のInstagram運用におけるKPI設計
フォロワー数やいいね数だけでは、投稿を増やすべきか体制に投資すべきかを説明する材料になりません。この章では、評価軸の組み替えを3段階で整理します。
①認知から契約までの5段階で指標を分ける
評価軸は、認知・プロフィール閲覧・問い合わせ・相談・契約の5段階に分けて追うと、社内への説明がしやすくなります。
- 認知段階:リーチ数・保存数・シェア数
- プロフィール閲覧段階:プロフィールアクセス数・外部リンククリック数
- 問い合わせ段階:DM・フォーム・公式LINEからの問い合わせ件数
- 相談段階:面談・相談の実施件数
- 契約段階:契約件数・契約成立件数
来店型の保険ショップであれば問い合わせ段階を「来店予約」、オンライン相談が中心であれば「相談予約」と読み替えます。立ち上げ初期から契約数を主要KPIに据えると数字が動かず現場が疲弊するため、初期は認知段階、軌道に乗ってからプロフィール閲覧段階、体制が整ってから問い合わせ以降へと重点をずらす運用が現実的です。
②自社のビジネスモデルに合わせた行動指標の設定
「ファン」を一律にフォロワー数や来店回数で定義するのではなく、自社のビジネスモデルに合わせて「相談」「問い合わせ」「来店」「予約」などの行動指標を設定します。
保険代理店といっても、来店型保険ショップ、地域密着型代理店、乗合代理店、法人向け代理店、個人募集人、オンライン相談中心など形態はさまざまです。いいね数や保存数は投稿がどれだけ見られたかを示すだけで、その人が動いたかどうかは示しません。自社にとっての「動いた」を先に定義することが出発点になります。
③効果測定は自社データで行う
Instagram経由の問い合わせや相談を把握するには、自社側で計測する仕組みが必要です。問い合わせフォームや来店者アンケートに「何をきっかけに知ったか」という項目を設ける、外部リンクにパラメータを付けて流入元を区別するといった方法があります。
Instagramの効果を確認するときは、フォロワー数や「いいね」の数だけで判断せず、問い合わせ、相談予約、来店、資料請求など、自社の目的に合わせた指標を設定することが重要です。オンライン予約などを導入している場合は、Instagram経由の流入と予約・相談の実績を紐づけて確認すると、どの程度成果につながっているかを把握しやすくなります。
ファイマケ代表 苛原寛SNSの効果を聞かれたときに、業界平均や他社のデータだけでは、自社の施策がどの程度成果につながっているのかを社内で説明しにくいものです。まずは自社の問い合わせフォームに「何を見て知ったか」の項目を1つ追加するところから始めるのが近道です。データが蓄積されれば、投稿本数を増やす判断や運用体制に人を割く判断も、自社の数字をもとに説明できるようになります。
保険代理店のInstagram運用におけるリスク管理
最後に、運用を続けるうえで事前に決めておきたいリスクへの備えを整理します。
Instagram運用で想定しておきたい炎上・コンプライアンスリスク
想定しておきたいリスクは、法令上の問題とSNS運用上の問題に分けると扱いやすくなります。
法令上の問題としては、他の保険契約と比較して閲覧者に誤解を与えるおそれのある表現(保険業法第300条第1項第6号)、「必ず給付を受け取れる」「絶対に元が取れる」等の断定的判断の提供(同項第7号)、事業者の表示であることが分かりにくい投稿(景表法のステマ規制)が挙げられます。
SNS運用上の問題としては、募集人個人アカウントでの私的な発言、顧客情報や面談内容が特定され得る投稿、コメント・DMでの不適切な応答が挙げられます。前者は投稿前チェックで大部分を防げますが、後者は投稿以外の場面で起きるため、対応ルールを別に決めておく必要があります。
募集人個人アカウントの帰属と退職・異動時のルール
整理しておきたいのが、募集人個人のアカウントは会社の資産か個人の資産かという論点です。所属を明示して発信している以上、投稿内容は所属保険会社等・代理店の管理監督責任の射程に入ると考えるのが実務上安全ですが、この整理を退職・異動まで先送りする代理店は少なくありません。
在籍中に文書化すべきなのは、パスワード管理者の所在、投稿権限の付与・剥奪ルール、フォロワー・保存投稿の引き継ぎ可否、所属表示やハイライトの削除・更新手順、ハンドル名の変更手続です。退職・異動後もアカウントやプロフィールの所属表示が更新されなければ、閲覧者が現在の所属を誤認する可能性があります。そのため、退職・異動時のアカウントやプロフィールの更新ルールを事前に決めておくことが重要です。活用事例③のように複数アカウントを並走させる場合は、この文書化を全アカウント共通のルールとして最初に用意します。
投稿前チェックリスト
日々の運用に組み込む最終防衛線が、投稿前チェックリストです。
- 比較表現に「業界最安」「他社より確実に有利」等の言い切りが含まれていないか
- 「必ず」「絶対に」等の断定的な将来予測が含まれていないか
- 保険募集に該当する内容の場合、明示事項をどの接点で示すかが決まっているか
- 顧客情報や面談内容が特定され得る記述が含まれていないか
- 個人的な意見と会社としての見解が混同されていないか
- 退職・異動が決まった募集人のアカウント運用ルールが事前に文書化されているか
また、投稿内容だけでなく、フォロワー獲得施策そのものについても、狙ったターゲットとずれていないかを確認する必要があります。特に、フォロワー獲得を目的としたプレゼント企画は、参加ハードルが低い一方で、狙ったペルソナとは異なる層を呼び込む可能性があります。
ファイマケ代表 苛原寛プレゼント企画はフォロワーを短期間で増やす有効な打ち手ですが、狙っていたペルソナとは違う層まで大量に呼び込んでしまうリスクがあります。フォロワー数という表面指標だけで成否を判断せず、施策後は属性データを確認し、ペルソナとのズレをチェックする工程を挟むべきです。
保険代理店のInstagram運用代行はファイマケへ
保険代理店のInstagram運用は、投稿テーマの設計から機能ごとの役割分担、表現の線引き、相談導線の設計までが一続きです。これを通常業務と並行して組み立てるのは簡単ではありません。保険業界以外を中心に支援しているSNS運用会社の場合、保険業法や所属保険会社ごとの広告審査基準まで踏まえた運用設計が必要になる点には注意が必要です。
株式会社ファイマケは、金融業界に特化したSNS運用支援会社です。代表の苛原寛はFP1級資格を保有し、東京海上日動火災保険での実務経験を持つバックグラウンドから、金融機関のSNS運用に専門特化して支援を行っています。金融コンテンツの制作実績は1万件を超えており、「金融のことをわかっていない代行会社に依頼して失敗した」というリスクなくご相談いただけます。
この支援を支えているのが、保険業法・景表法などの規制を踏まえて、SNS上の表現や運用フローを具体的に設計する力です。投稿テーマの設計と、乗合先ごとの表現可否の整理を一体で支援します。相見積もり・比較検討も歓迎しています。「これからInstagramを始めたい」「運用しているが成果を数字で説明できない」「乗合先ごとの審査基準に振り回されている」。どの段階でもお気軽にご相談ください!
著者情報
関連記事
-
 【金融機関の広報・マーケティング担当者必見】金融の集客は何から始める?オフライン×オンライン13手段と業態別の選び方をプロが解説!
-
ファクタリング事業者のSNS活用はどう始める?発信内容・法規制・活用事例をプロが解説!
-
消費者金融のSNS運用ガイド|貸金業法を踏まえた投稿の注意点と大手4社の事例をプロが解説!
-
保険代理店の広告完全ガイド|テレビCMは中小代理店にとって現実的か?種類・費用・規制と成功事例3選
-
保険代理店のSNS運用ガイド|乗合・専属・来店型の業態別戦略と法人・個人アカウントの使い分けをプロが解説!
-
アセットマネジメントの広告事例4選|テレビCMとデジタル広告の予算配分と金商法対応をプロが解説
-
アセットマネジメントのインフルエンサー活用事例3選|金商法・ステマ規制を踏まえた起用の線引きをプロが解説
-
金融の広告規制とは?法令・業界ルールと8業態×7媒体の規制マトリクスをプロが解説