アセットマネジメントのインフルエンサー活用事例3選|金商法・ステマ規制を踏まえた起用の線引きをプロが解説
「証券会社がインフルエンサーを起用している事例は目にするが、運用会社である自社が同じことをしてよいのか判断がつかない」「社内のコンプライアンス部門に相談すると、金融商品取引法の話で議論が止まってしまう」「フォロワー数の多さだけで起用の是非を判断してよいのか分からない」などの悩みを抱えているアセットマネジメント会社(資産運用会社)のマーケティング・広報担当は多いのではないでしょうか。
そこで本記事では、金融業界に特化したSNS運用支援を行う筆者(ファイマケ代表・苛原寛)が、アセットマネジメントのインフルエンサー活用事例3選、金融商品取引法・日本証券業協会の指針・景品表示法のステマ規制、そして起用したインフルエンサーの発言基準(NG例・OK例)について解説します。
発言例と契約条項のレベルまで落とし込んで整理していますので、社内の稟議資料・コンプライアンス部門との協議資料としてそのまま活用いただける内容です。
関連記事
・アセットマネジメント会社でSNS・マーケティングを担当し、インフルエンサー起用の可否を検討している方
・金商法・景表法のステマ規制などのコンプライアンス対応に不安があり、社内稟議の通し方を知りたい方
・証券会社や銀行の事例は見つかるが、アセットマネジメント会社主体の実例を探している方
・インフルエンサー起用の契約書・チェックリストを具体的に整備したい方
アセットマネジメント業界がインフルエンサー活用を検討し始めた背景
2026年のアセットマネジメント業界では、これまで証券会社・銀行等の販売会社経由が中心だった個人投資家との接点を、運用会社自身が直接構築しようとする動きが広がっています。その手段の一つとして注目されているのが、インフルエンサー活用です。この動きの背景には、主に3つの潮流があります。
BtoC領域強化という業界共通の潮流
ファイマケが金融機関のマーケティング支援を通じて観察してきた傾向として、外資系・国内大手のアセットマネジメント各社が、ほぼ同時期にBtoC・個人投資家向けのデジタルマーケティング強化に動いています。証券会社に依存したままでは自社ブランドの認知が個人投資家に直接届かないという危機感が背景にあると考えられます。
新NISA・iDeCo拡大という追い風
制度面の追い風も、運用会社が個人投資家との直接接点を模索する動きを後押ししています。
2024年に始まった新NISAは、年間投資枠が最大360万円(つみたて投資枠120万円+成長投資枠240万円)、非課税保有限度額が1,800万円に拡大し、非課税保有期間も無期限化されました。金融庁「資産運用サービスの高度化に向けたプログレスレポート2025」によると、新NISA開始以降、調査対象の大手運用会社26社における公募投資信託・ETFへの資金流入額は実際に増加しており、2024年4月から2025年3月の1年間で+9.1兆円と、制度拡大の効果が数字として表れ始めています。
さらに2026年12月の確定拠出年金制度改正により、2027年1月の掛金からiDeCoの加入可能年齢が70歳未満に、拠出限度額が第1号被保険者(自営業者等)は月7.5万円、第2号被保険者(会社員・公務員等)は月6.2万円にそれぞれ引き上げられる見込みです。
個人投資家層の裾野が制度面から広がり続けていることが、運用会社が個人向け発信に本腰を入れる土台になっています。
証券会社を介さない直接発信という構造変化
投資信託を作る運用会社と、それを個人投資家に販売する証券会社・銀行は、これまで役割がはっきり分かれていました。運用会社が商品を作る「メーカー」、証券会社・銀行が個人投資家に売る「窓口」という構造です。証券会社等のこの販売チャネルを介さず、運用会社自身がSNSを中心に個人投資家層へ直接アプローチする動きは、商品開発元である運用会社自らが情報発信の主体になる構造変化として位置づけられます。
この構造が日本では特に強く残っています。金融庁「資産運用業高度化プログレスレポート2023」によると、米国のリテール向けファンド販売チャネルでは、運用会社による直接販売が銀行と並ぶ18%を占めています。一方、日本では証券会社・銀行を通じた販売が大半を占め、運用会社による直販はほとんど例がない水準にとどまると指摘されています。つまり日本は、「メーカーである運用会社が、お客様に直接商品を届けるルートをほぼ持っていない国」だといえます。もっとも、この構造にも変化の兆しが見え始めています。独立系運用会社がオンライン直販を開始した事例も出てきており、運用会社が「窓口」の役割まで自ら担おうとする動きが実際に生まれています。
インフルエンサー活用は、こうした流れのなかで、これまで証券会社に任せていた「個人投資家への発信」を自社で引き受ける手段の一つとして検討対象に入ってきている段階にあると捉えられます。
 ファイマケ代表 苛原寛
アセットマネジメント業界では、「証券会社に任せていた発信を、自社でも引き受けたい」という意識の変化が生まれつつあると感じています。これまでBtoB営業を中心としてきた運用会社が、個人投資家への直接的なブランド認知を新規に構築する必要性に直面しています。
インフルエンサー活用において知っておくべき規制の全体像
アセットマネジメント会社がインフルエンサーを起用する際に押さえておくべき規制は、大きく4つあります。金融商品取引法上の広告規制と断定的判断の提供禁止、投資助言・代理業への該当性、日本証券業協会の指針、そして景品表示法のステマ規制です。
金融商品取引法|広告等の規制と断定的判断の提供禁止
アセットマネジメント会社(投資信託の運用会社)が有価証券に関する広告等を行う場合、金融商品取引法第37条に基づき、手数料・信託報酬等のコスト、元本損失リスク等の必要事項を表示する義務があります。
実務上重要なのは、金融商品取引業者が第三者に依頼して行わせる表示についても、依頼主である運用会社自身の広告として規制の射程に入るという整理が実務家の間で広く採用されている点です。つまり「インフルエンサーが個人の意見として発信した」という体裁であっても、報酬提供や商品提供に基づく発信であれば、依頼主であるアセットマネジメント会社が広告規制の当事者として扱われるリスクが高いと考えられます。
さらに金融商品取引法第38条第2号は、将来の運用成果について断定的な判断を提供する行為を禁止しています。たとえば「このファンドは今買えば必ず増えます」「絶対に損しません」といった表現は、同条が禁止する断定的判断の提供に該当します。こうした表現は、インフルエンサー自身の発言であっても、依頼主である運用会社の責任が問われるリスクがあります。
金融商品取引法|投資助言・代理業の該当性
もう一つ重要な論点が、金融商品取引法上の「投資助言・代理業」(第2条第8項第11号)への該当性です。特定の受益者(フォロワー)に対して有価証券の価値等について具体的な助言を行う行為を、登録なく反復して行うと、同法第29条違反となり得ます。無登録での実施は5年以下の懲役または500万円以下の罰金が科され得る重い規制です。
実務上の線引きは、「一般的な制度解説・商品の仕組みの説明」か「フォロワー個別への具体的な購入・売却の推奨」かという点にあります。この境界線については、後段の章で発言例のレベルまで具体化して整理します。
日本証券業協会「広告等に関する指針」
証券会社・投資信託運用会社が加盟する日本証券業協会は、金商法上の広告規制を具体化した「広告等に関する指針」を定めています。将来の実績を保証するかのような表現、他社との比較優良表示等について具体的な留意点が示されており、インフルエンサー起用時も、この指針に沿った社内チェックリスト(表現可否マトリクス)を事前に整備しておくことが、コンプライアンス部門との合意形成を進めやすくする現実的な対応となるでしょう。
景品表示法|ステマ規制
景品表示法第5条第3号告示により、事業者が第三者(インフルエンサー等)に依頼して行わせる表示のうち、事業者の表示であることが消費者に明らかでないものは、不当表示として規制対象になります。
実際の措置命令事例では、投稿自体に「PR」表記があっても、企業側が自社HPで表記を外して二次利用した点が問題視されました。表記の形式だけでなく、依頼関係の透明化・投稿全体の作りまでが評価対象になるという点は、金融業態でも同様に当てはまると考えられます。
アセットマネジメントのインフルエンサー活用事例3選
ここからはアセットマネジメントのインフルエンサー活用事例を3つ紹介します。
①野村アセットマネジメント|「QuizKnock」との継続的なタイアップ
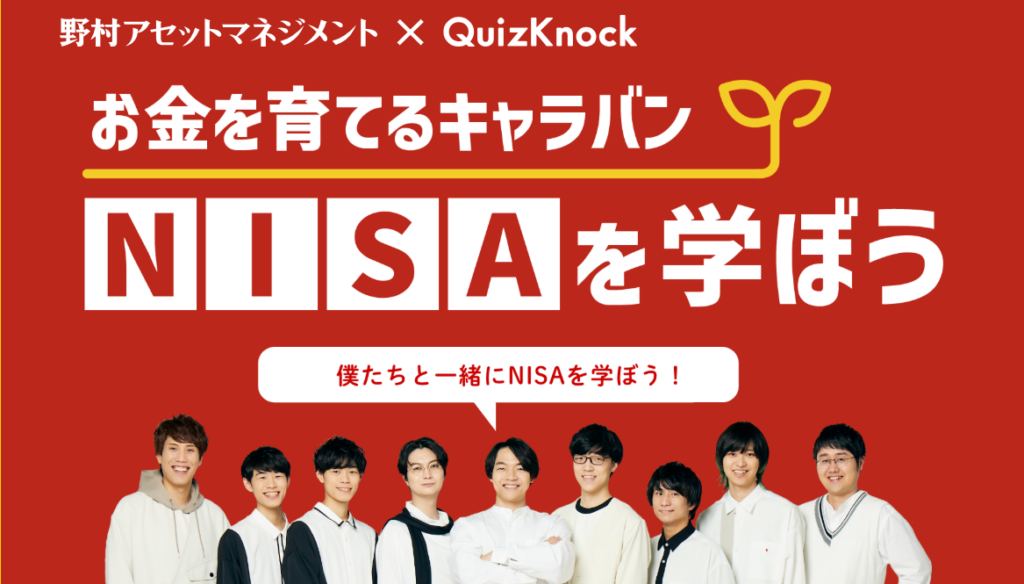
野村アセットマネジメントは、東大クイズ王・伊沢拓司氏を「資産形成アンバサダー」として起用し、同社公式YouTubeチャンネル「お金を育てる研究所チャンネル」において伊沢氏が中心となって運営する「QuizKnock」メンバーとのコラボ動画を発信しました。
加えて、18歳以上の若年層を主な対象とし、NISAや資産形成(お金を育てること)について楽しく学ぶ機会を提供する「お金を育てるキャラバン NISAを学ぼう」を全国各地で展開しています。SNSでの単発のPR投稿ではなく、YouTubeと全国キャラバンを組み合わせた継続的な投資教育プログラムとして設計している点が特徴です。
 ファイマケ代表 苛原寛
野村アセットマネジメントの事例が際立っているのは、単発のタイアップ動画で終わらせず、「資産形成アンバサダー」という公式な役職を与え、YouTubeと全国キャラバンという複数チャネルにまたがる継続プロジェクトに育てている点です。インフルエンサーとの関係を「広告の一部」ではなく「教育プログラムのパートナー」として位置づけることで、金商法上の商品推奨リスクを抑えながら、ブランドとの結びつきを長期的に強められる設計だと感じています。
②大和アセットマネジメント|「iFree」10周年 × 投資系インフルエンサー対談
大和アセットマネジメントは、投資信託シリーズ「iFree」の10周年を記念したイベントで、投資系インフルエンサーによるセミナーを実施することを発表しました。YouTuberのぽんちよ氏×ファイナンシャル・プランナーのようへい氏×YouTuberのラプトル博士氏、YouTuberの風丸氏×インスタグラマーのりりな氏などによる対談を予定しています。
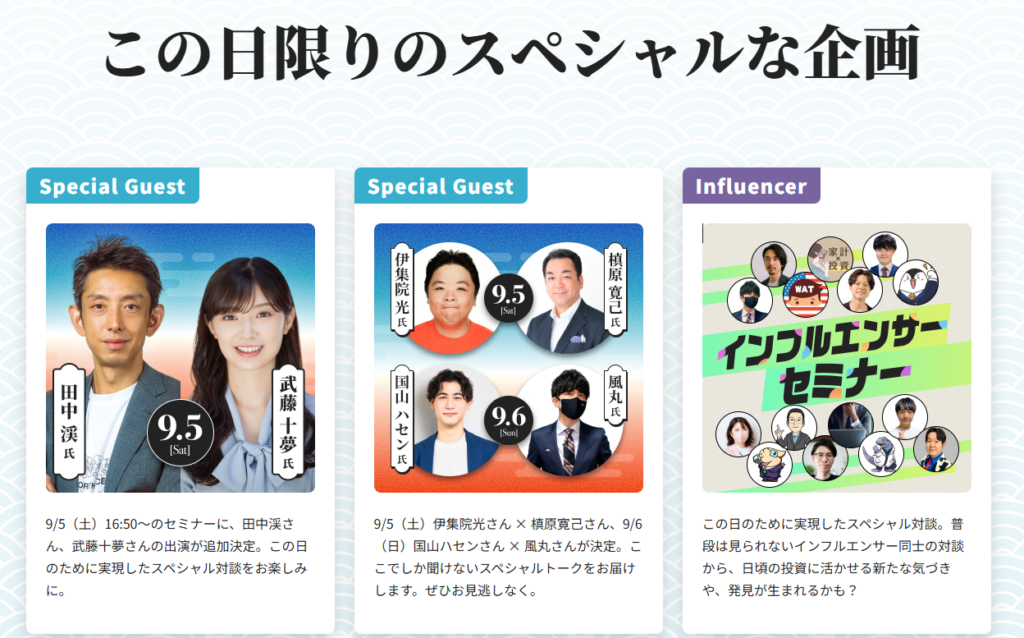
同社は公式Xでも「人気インフルエンサーや豪華ゲストが登場するセミナーなど、『投資がもっと面白くなる』コンテンツをお届け予定」と告知しており、イベント本体だけでなく公式SNSでの事前周知にもインフルエンサー起用を組み込んでいます。イベントと公式X告知の両面でインフルエンサーとの接点を作っている点は、運用会社自身が発信主体に踏み出そうとしている動きの一つとして注目に値します。
/
— 大和アセットマネジメント【公式】 (@DaiwaAM) June 16, 2026
🥳iFree10周年 大感謝祭
📢2026年秋 開催決定
\
2026年9月に設定10周年を迎えるiFree(アイフリー)。「大感謝祭」をリアル×オンライン💻のハイブリットで開催。
人気インフルエンサーや豪華ゲストが登場するセミナーなど、「投資がもっと面白くなる」コンテンツをお届け予定です。…
ファイマケ代表 苛原寛大和アセットマネジメントの取り組みで注目したいのは、SNSアカウントの規模がまだ大きくないうちから、イベントという形でインフルエンサーとの接点を作っている順序です。
フォロワー数を積み上げてから動くのではなく、リアルの対談企画を先行させてSNS発信の材料に変えていく設計は、運用会社がゼロから発信主体になろうとする際の現実的な一歩だと考えています。
③アセットマネジメントOne|投資系YouTuberとお笑いタレントを組み合わせた学びコンテンツ
アセットマネジメントOneは、公式YouTube「アセマネOne TV」で「マネーの達人」というシリーズをシーズン3まで展開しています。
シーズン2では、チャンネル登録者70万人超の投資系YouTuber「BANK ACADEMY」の小林亮平氏が講師役を務め、投資知識ゼロの立場で資産形成を学ぶお笑いコンビ・三拍子とモデル・大峰ユリホ氏の悩みに答えながら投資戦略を解説する構成になっています。
小林氏は元銀行員という経歴を持つ投資系インフルエンサーで、著書も出版するなど専門性と発信力を兼ね備えた人物です。投資系インフルエンサーを講師役、お笑い芸人・モデルタレントを「初心者役」として組み合わせることで、専門性と親しみやすさを両立させている点が特徴です。
ファイマケ代表 苛原寛アセットマネジメントOneの設計が優れているのは、投資系インフルエンサーを「商品を語らせる」役ではなく「悩みに答える講師」として起用し、お笑い芸人やモデルタレントを視聴者と同じ目線の「初心者役」に置いている点です。
専門性の高いインフルエンサーと、幅広い視聴者に届くタレントを組み合わせることで、断定的な商品推奨のリスクを抑えながら、専門性と親しみやすさの両方を実現できている好事例です。
インフルエンサー活用の稟議を通すための5ステップ
インフルエンサー活用の稟議を通すには、次の5ステップを順に踏むことが有効です。
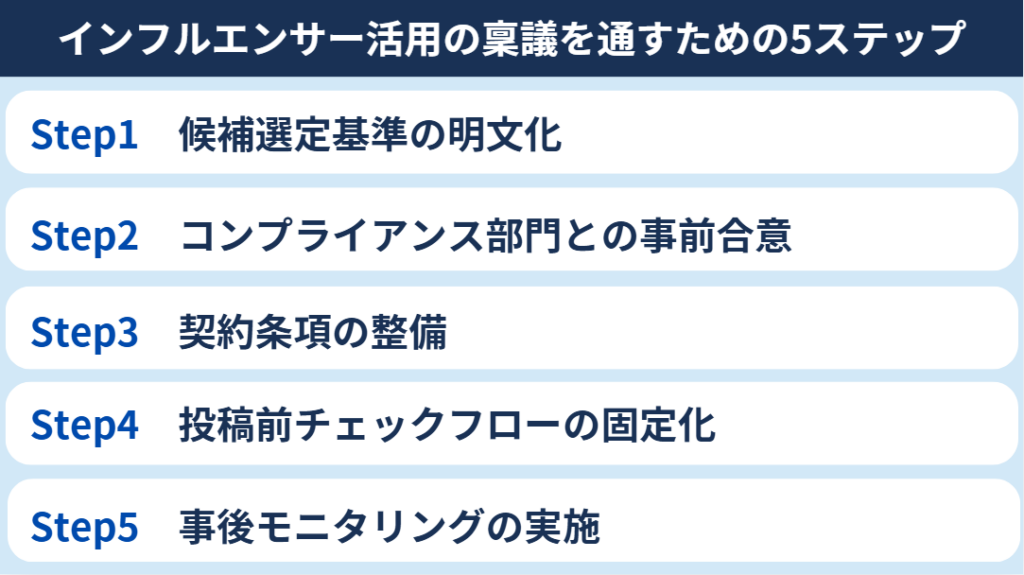
ステップ1|候補選定基準の明文化
候補者選定では、フォロワー属性(年代・投資経験の有無・関心領域等)が自社のターゲット層と合致しているかに加え、過去の投稿内容に断定的な表現や個別助言に類する発言がないかを事前にチェックする基準を文書化します。
投資家層・初心者層・専門家層など複数のセグメントに対応する候補者を組み合わせる場合は、セグメントごとに基準を分けて整理しておくと、コンプライアンス部門との協議もスムーズに進みます。
ステップ2|コンプライアンス部門との事前合意
制作前に、後述するNG例・OK例を土台とした表現可否マトリクスを作成し、コンプライアンス部門と事前に合意しておきます。想定される発言パターン(制度解説・商品説明・個人の感想等)ごとに可否をあらかじめ整理しておくことで、投稿のたびに個別審査を依頼する必要がなくなり、コンプライアンス部門の負荷と承認待ちのリードタイムの両方を抑えられます。
ステップ3|契約条項の整備
社内稟議・契約書レビューでそのまま使える条項の骨子は以下の6点です。
- 表現制限条項:本商品・本ファンドの利回り・将来の運用成果について、断定的な表現を行わないこと
- 事前確認条項:投稿前に台本・原稿・動画構成を甲(依頼主)が確認し、承認を得ること
- PR表記義務条項:投稿本文の冒頭に「〇〇(社名)提供」「#PR」等を明示すること
- 個別助言禁止条項:フォロワーからの個別の投資相談に対し、具体的な購入推奨を行わないこと
- 過去実績表示ルール条項:過去の運用成績を表示する場合、将来の運用成果を誤解させる表示をしないこと
- 委託先管理条項:反社チェック・NDA・再委託の事前承諾を含む委託先管理規程に準じること
ファイマケ代表 苛原寛「言わないことを先に決めて型化する」ことが、この領域のコンプライアンス対応の核心だと考えています。金商法が縛っているのは「断定的な判断の提供」であって、「制度を説明する」「自分の体験を語る」ことは縛られていません。契約書の段階でこの6点を握っておけば、投稿ごとの都度審査に頼らずに運用できる範囲が広がる傾向があります。
ステップ4|投稿前チェックフローの固定化
台本・原稿・動画構成の事前確認→コンプライアンス部門の承認→投稿という順序をあらかじめ固定化しておきます。修正が必要な場合の差し戻しルートや、承認までの標準的な所要日数の目安も決めておくと、インフルエンサー側のスケジュールと社内の承認フローを無理なく両立できます。ステップ2で合意した表現可否マトリクスに沿っているかを確認する工程として位置づけておくと、チェック内容が担当者によってばらつくことも防げます。
ステップ5|事後モニタリングの実施
投稿後は、コメント欄の反応やフォロワーからの質問・DMの内容を定点で確認し、誤解を招くコメントや断定的な受け止め方をされていないかをチェックします。フォロワーへの返信で個別の投資判断に踏み込んでしまうと、そのやりとり自体がステップ2の表現可否マトリクスやNG例に抵触するリスクがあるため、返信内容もあわせてモニタリング対象に含めます。問題のある反応が見つかった場合の訂正・削除依頼のフローと、対応内容を記録に残す運用まで決めておくと、後から説明責任を問われた際にも迅速に対応できます。
ファイマケ代表 苛原寛アセットマネジメント業界の稟議では、「新しいことをやりたい」という提案だけの構成だと、慎重な検討を求められやすい傾向があります。
一方で、「証券会社等の販売会社ではすでに先行事例があり、自社が動かない場合は個人投資家への直接接点を持てないままになる」というリスク提示を添えると、検討が進みやすくなるケースもあるようです。候補選定基準・契約条項・チェックフローをセットで示せると、コンプライアンス部門も確認しやすくなる印象があります。
起用したインフルエンサーの発言基準
インフルエンサーの起用が決まったら、次に重要になるのは、どこまでなら発言させてよいかを具体的な発言例で社内共有することです。
NG発言例
以下は本記事の主張ではなく、法令上禁止される表現・行為の例示です。「このファンドは今買えば必ず増えます」「絶対に損しません」といった表現は、金融商品取引法第38条第2号が禁止する断定的判断の提供に該当します。「〇〇ファンドは他社の同種ファンドより確実に有利です」といった表現は、景品表示法上の有利誤認のおそれがあります。
また、フォロワーからのDMに対して「あなたの場合は今このファンドを買うべきです」と個別に回答する行為は、投資助言・代理業の無登録該当リスク(金融商品取引法第29条)を伴います。
OK発言例
一方、次のような発言であれば、インフルエンサーに行ってもらうことができます。
- 新NISAの制度としての仕組み(年間投資枠・非課税保有限度額等)を一般的に解説する
- 低コストインデックスファンドの手数料構造・仕組みの違いを、特定商品の優位性を断定せずに説明する
- インフルエンサー自身の投資判断・体験として、あくまで自己の見解であることを明示して感想を述べる
グレーゾーンの判断基準
NG例・OK例のどちらにも明確に当てはまらない発言も少なくありません。判断に迷う場合は、「フォロワー全体に向けた一般的な情報提供か、特定の個人に向けた個別の推奨か」という軸で考えると整理しやすくなります。前者に近ければOK、後者に近づくほどNGのリスクが高まると捉え、判断に迷う投稿は事前確認フローで一度立ち止まって検討することが実務上の安全策になります。
インフルエンサー活用における成果測定とKPI設計
インフルエンサー活用のKPIをフォロワー数や再生回数だけに置くと、投資助言・代理業の該当性を避けるために「断定を避けた一般解説」に振った結果、短期的な反応の伸びが鈍く見えてしまうことがあります。フォロワー数以外に、以下のような多層的なKPI設計が有効と考えられます。
AI検索での言及率・引用率
AI検索(ChatGPT・Gemini・Copilot等)における自社ブランド・商品名の言及頻度です。第三者メディア・YouTube・SNSでの言及増加は、AIに引用される情報源としての評価にもつながる傾向があります。
起用後の商品名・ファンド名の検索ボリューム変化
起用後に自社商品名・ファンド名の検索ボリュームがどう変化したかを追う指標です。
SNS上の「いいね」やコメント数だけでは、投稿を見た人がその後どんな行動を取ったかまでは分かりませんが、指名検索(商品名・ファンド名そのものの検索)の増加は、投稿をきっかけに関心を持ち、後から自分で調べ直した人がいることを示す代理指標になります。
問い合わせ・資料請求への転換
SNS接触後に、問い合わせ・資料請求・比較サイトでの再検索といった行動へ転換したかどうかを計測する指標です。SNS投稿にUTMパラメータ付きのリンクを設置したり、問い合わせフォームで流入経路を選択式で確認できるようにしたりと、あらかじめ流入経路を追跡できる設計にしておくことが前提になります。
フォロワー数や再生回数は「見た人の数」までしか示しませんが、問い合わせ・資料請求への転換率を追うことで、認知から関心・行動へと至る流れのどこで離脱が起きているかを把握しやすくなります。
ファイマケ代表 苛原寛アセットマネジメント業界のインフルエンサー活用で失敗しやすいのは、KPIを「再生回数」や「フォロワー増加数」だけで測ろうとすることです。断定的な表現を避けた一般解説型のコンテンツは、短期的な反応が緩やかに見える傾向がありますが、言及率・引用率・検索ボリュームの変化を中期で追うと、ブランド認知への寄与が見えてくるケースは少なくありません。
アセットマネジメントのインフルエンサー活用はファイマケへ
アセットマネジメント業界のインフルエンサー活用は、証券会社等の販売会社が先行するなかで、運用会社自身が発信主体に踏み出せるかが今後の分水嶺になっていく可能性があります。金商法・日本証券業協会の指針・景表法のステマ規制等の規制を踏まえた設計ができるかどうかが、稟議突破とレピュテーションリスク回避の両方を左右します。
株式会社ファイマケは、金融業界に特化したSNS・コンテンツマーケティング支援会社です。代表の苛原寛が、金融商品取引法・日本証券業協会の指針・景品表示法への実務対応と稟議突破まで一気通貫で伴走します。金融コンテンツ制作実績は累計1万件以上にのぼります。
「社内にインフルエンサー起用のノウハウがない」「コンプライアンス部門との合意形成に時間がかかっている」「候補者選定の基準が定まらない」など、どの段階でもお気軽にご相談ください!
著者情報
関連記事
-
 保険代理店のInstagramは何を投稿する?活用事例4選と業法対応をプロが解説
-
【金融機関の広報・マーケティング担当者必見】金融の集客は何から始める?オフライン×オンライン13手段と業態別の選び方をプロが解説!
-
ファクタリング事業者のSNS活用はどう始める?発信内容・法規制・活用事例をプロが解説!
-
消費者金融のSNS運用ガイド|貸金業法を踏まえた投稿の注意点と大手4社の事例をプロが解説!
-
保険代理店の広告完全ガイド|テレビCMは中小代理店にとって現実的か?種類・費用・規制と成功事例3選
-
保険代理店のSNS運用ガイド|乗合・専属・来店型の業態別戦略と法人・個人アカウントの使い分けをプロが解説!
-
アセットマネジメントの広告事例4選|テレビCMとデジタル広告の予算配分と金商法対応をプロが解説
-
金融の広告規制とは?法令・業界ルールと8業態×7媒体の規制マトリクスをプロが解説