保険代理店の集客戦略|業態別チャネル設計とCPA・通過率をプロが解説!
保険代理店の集客を任されたものの、「SNSを頑張れと言われるが何から手をつければいいか分からない」「紹介・口コミに頼ってきたが新規のお客様が増えない」「SNS・広告・紹介・セミナーが別々に動いていて全体の設計図が見えない」といった悩みを抱える方は少なくありません。
本記事では、金融業界に特化したSNS運用支援を行う筆者(ファイマケ代表・苛原寛)が、乗合・専属・来店型という業態別のチャネルポートフォリオと、認知から契約までの通過率・CPAの考え方を解説します。個別チャネルのノウハウではなく、自社に合う集客チャネルの組み合わせを見つけるための設計図をお届けします。
・保険代理店の集客を任されたが、紹介・口コミだけに頼らず新しい集客方法を検討したい方
・SNS・広告・紹介・セミナーなどを実施しているものの、集客から相談・契約までの導線を整理できていない方
・他社の集客事例を知りたいが、自社の業態・規模・店舗の有無に合う施策が分からない方
・集客にかける予算や費用対効果を、社内でどのように判断・説明すればよいか分からない方
保険代理店の集客が一般的な集客論では語れない3つの理由
「保険代理店 集客」で検索すると、業種を問わない一般的な店舗集客論や、SNS・広告といった個別チャネルの情報が数多く見つかります。一方、保険代理店には所属保険会社との関係や商圏の違いなど、一般論では語りきれない構造的な事情があります。ここでは、その事情を3つに整理します。
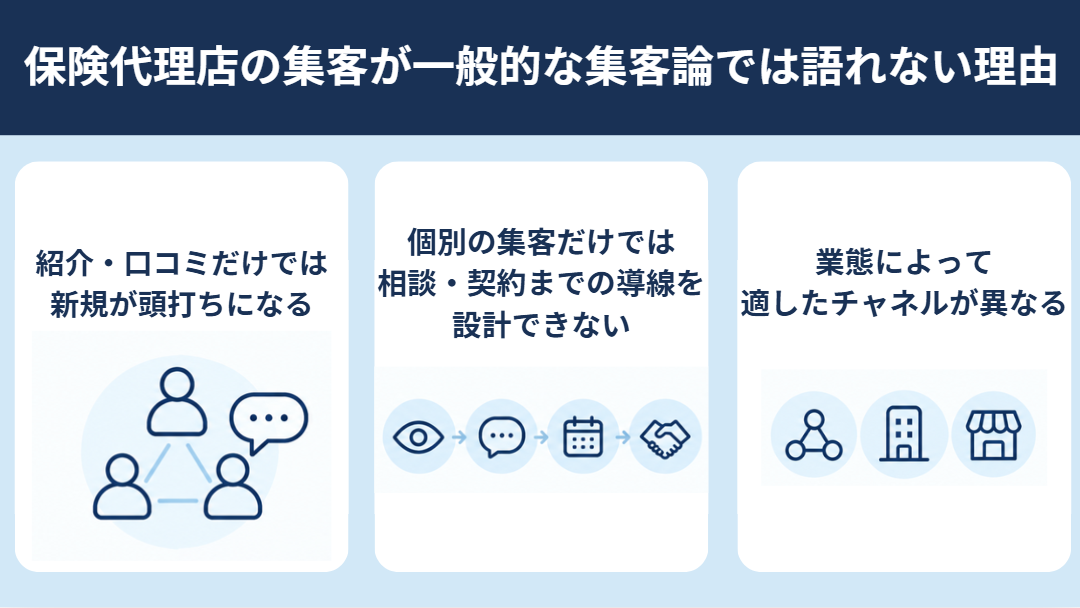
①紹介・口コミだけでは新規が頭打ちになるため
保険代理店の多くは紹介・口コミを中心に事業を伸ばしてきた成功体験を持っています。しかし、紹介だけでは接点を持ちにくい若年層や、新規出店エリアでは、頼れる紹介元がない状態から顧客基盤を積み上げる必要もあります。紹介は認知から育成、クロージングまでを一手に兼ねる特殊なチャネルのため、機能しなくなると集客全体が一気に頭打ちになりやすい構造があります。
ここで大切なのは、紹介文化を否定する必要はないという点です。紹介が届きにくい層や新規出店エリアへの補完チャネルとして、SNS・広告・セミナーを位置づける発想が現実的だと考えられます。紹介の代わりを探すのではなく、紹介が担っていた役割を複数チャネルに分担させる転換が求められる場面といえます。
②個別の集客方法だけでは、相談・契約までの導線を設計できないため
SNSやWeb広告、セミナーなど、個別の集客方法にはそれぞれ得意な役割があります。しかし、どれか一つの方法を導入するだけでは、「認知した見込み客をどう問い合わせにつなげるか」「問い合わせ後にどう相談・契約まで進めるか」という導線までは設計できません。たとえばSNSで認知を広げても予約先が分かりにくければ離脱につながり、広告で問い合わせを増やしても面談までのフォローが整っていなければ、契約につながる割合は高まりません。
そのため、保険代理店の集客では「どのチャネルを使うか」だけでなく、「各チャネルにどの役割を持たせ、次の接点へどうつなぐか」を考えることが重要です。認知・育成・クロージングの各段階を整理し、自社に足りない役割を特定したうえでチャネルを組み合わせることが、集客全体を設計する出発点になります。
③乗合・専属・来店型で適したチャネルが異なるため
さらに厄介なのは、保険代理店と一括りにいっても、乗合代理店・専属代理店・来店型保険ショップで前提となる条件が異なる点です。業態を一括りにしたまま検討すると、自社の商圏や所属保険会社の方針に合わないチャネルまで手を広げてしまいかねません。業態別の詳細は後段で扱いますが、まずは「保険代理店の集客に唯一の正解はない」という前提を共有します。
 ファイマケ代表 苛原寛
乗合・専属・来店型ショップでは、所属する保険会社や商圏、店舗の有無など、集客を取り巻く前提条件がそれぞれ異なります。そのため、同じ集客チャネルを導入しても、業態によって期待できる効果や運用上の適性は変わります。まずは自社の業態や商圏、既存の集客チャネルを棚卸ししたうえで、自社に適したチャネルを選ぶことが重要です。
保険代理店の集客は「集客方法」より「導線設計」が重要
保険代理店のマーケティングを考えるとき、まず有効なのはチャネルの数を数えることではなく、「認知」「育成(ナーチャリング)」「クロージング」という3つの役割で自社の集客を整理し直すことです。集客方法をいくつ知っているかよりも、それぞれの方法にどんな役割を持たせ、問い合わせから相談・契約までどうつなげるかという「導線設計」の方が重要になります。チャネルを並列に列挙するのではなく役割で整理すると、自社ではどの役割が不足しているのかも把握しやすくなります。この章では3つの層を順に整理し、あわせて各層でかかる保険業法上の制約にも触れます。
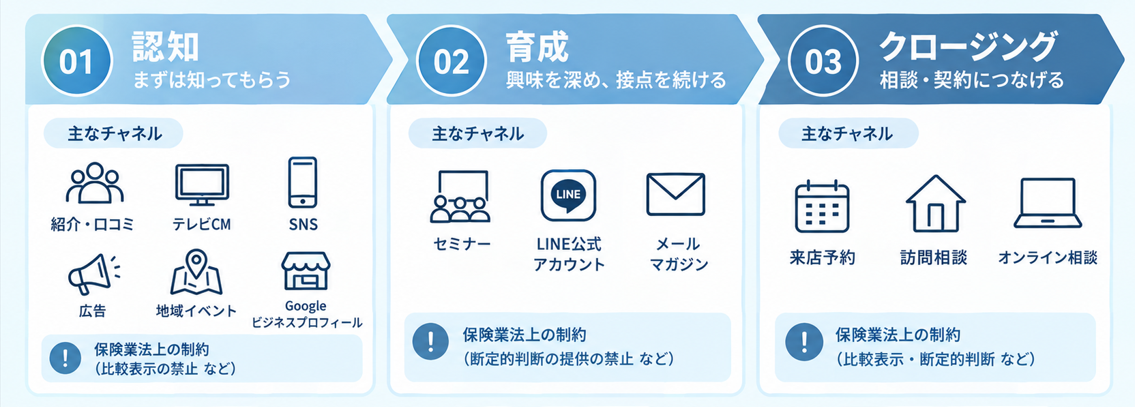
認知チャネル|紹介・口コミ・テレビCM・SNS・広告
認知チャネルの代表格は依然として紹介・口コミです。テレビCMは大手代理店グループなどで活用されるケースが多く、中小・地方の代理店では、地域イベントへの出展やGoogleビジネスプロフィールなど、商圏に合わせた施策を組み合わせる方法も考えられます。
SNSも認知チャネルの一つですが、SNSだけで来店や契約まで完結させるのではなく、LINEやWebサイト、予約フォームなど、次の接点につなげる設計が重要です。
認知チャネルで特に注意したいのが、保険業法第300条第1項第6号が禁じる不当な比較表示です。乗合代理店が複数社の商品を扱う強みを訴求するときは、他社商品との比較が誤解を招く形になっていないか、投稿・広告クリエイティブの段階で確認しておくことが望ましいでしょう。
SNSは「見て終わり」のチャネルではありません。ファイマケが20〜70代の消費者200名を対象に実施した自社調査では、SNSで金融商品の情報収集をした経験がある人は77.0%、そのうち資料請求・来店検討・問い合わせなど何らかの行動を起こした人は91.3%にのぼりました。保険代理店のSNSは、認知だけでなく、育成やクロージングにつながる接点としても活用できると考えられます。
育成・接点維持チャネル|セミナー・LINE公式アカウント・メールマガジン
認知チャネルで接触した見込み客との関係を維持し、相談や契約につなげていくのが育成チャネルの役割です。マネーセミナーは対面での信頼構築に活用しやすく、SNSやWeb広告などで接点を持った見込み客をセミナーや個別相談につなげる導線も考えられます。
LINE公式アカウントでは、リッチメニューやステップ配信、セミナーのリマインドなどを活用して、認知後の見込み客との接点を維持できます。メールマガジンなど他の手段も含め、自社の顧客層や運用体制に合った方法を選ぶことが重要です。
育成チャネルで留意したいのは、保険業法第300条第1項第7号が禁じる断定的判断の提供です。セミナーの告知文やステップ配信の文面は、一度作ると長期間使い回されやすく、「必ず得をする」「確実に備えられる」といった表現が残り続けるリスクがあります。配信テンプレートについても、定期的に表現を見直す体制を整えておきましょう。
クロージングチャネル|来店予約・訪問相談・オンライン相談
最終的な契約に向けて、見込み客との具体的な相談につなげるのが、来店予約・訪問相談・オンライン相談などのクロージングチャネルです。予約者がどれだけ実際に来店・面談に至るかという通過率(後段で詳述)が契約数を左右するため、認知チャネルを増やすだけでなく、相談までスムーズにつなげる接点設計が重要になります。
チャネルを増やすことは、発信や応対に関わる担当者・外部パートナーが増えることでもあります。新しく関わる担当者やパートナーが、比較表示や断定的判断の提供などの規制を理解しているかも、チャネル追加のタイミングで確認しておくとよいでしょう。
ファイマケ代表 苛原寛保険会社・代理店のSNS支援をしていると、「SNSを始めれば集客できる」「広告を出せば問い合わせが増える」というように、個別のチャネルだけで成果を考えてしまうケースがあります。重要なのはチャネルの数ではなく、認知・育成・クロージングといったそれぞれの役割をどう組み合わせるかです。自社の集客を見直す際も、まずは現在使っているチャネルを役割ごとに整理し、どこで顧客が離脱しているのかを確認することから始めるとよいでしょう。
保険代理店の集客事例3選
集客の話になると、つい「どのチャネルが伸びているか」に目が向きがちですが、重要なのはチャネルそのものではなく、それぞれをどのような役割で組み合わせ、次の接点につなげるかです。ここでは、保険代理店の実例をもとに、チャネルの組み合わせ方と顧客との接点のつなぎ方という視点から紹介します。
①保険見直し本舗|LINEで予約後の離脱を抑える来店導線
株式会社保険見直し本舗は、LINE公式アカウントやLINE通知メッセージを活用し、無料相談の予約後から面談までのコミュニケーションを改善しています。予約者の約2〜3割が面談に至らないことが課題となっていたため、2025年3月からLINE通知メッセージによる予約リマインドや、LINE公式アカウントを通じた予約変更などの問い合わせ対応を開始しました。。
その結果、予約からの面談実施率が5ポイント増加し、LINE公式アカウントの友だちから新たに面談予約に至るユーザーも月約100件増加しています。
この事例のポイントは、LINEを単なる情報発信のチャネルとしてではなく、「予約→リマインド→問い合わせ・予約変更→面談」という予約後の導線に組み込んでいる点です。集客では新規の問い合わせや予約を獲得することに目が向きがちですが、予約後の離脱を抑えることも、最終的な面談数を増やすうえで重要です。保険代理店の集客では、「問い合わせや予約を何件獲得したか」だけでなく、予約したユーザーが実際に面談まで進んだ割合(面談実施率)まで確認することが重要です。
②ほけんのぜんぶ|イベント出展でリアルな相談接点を増やす
株式会社ほけんのぜんぶは、展示場・大型商業施設・モールなどで開催されるイベントに出展し、ブライダル・子育て層向け・資産形成系・セカンドライフ層まで、幅広い年代やライフスタイルの顧客にFP相談や保険相談のサービスを提供しています。日本全国でのイベント出展実績は累計5,000回以上です。また、同社は訪問・オンラインなど複数の相談方法に対応しており、2026年4月時点で累計申込件数34万件、全国47都道府県で相談に対応しています。
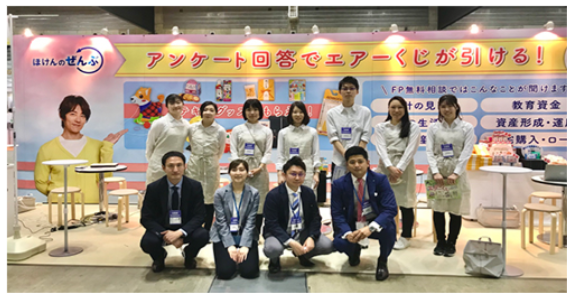
この事例のポイントは、オンライン上だけで見込み客を獲得するのではなく、展示場や商業施設など、見込み客が集まる場所に出向いて相談機会を作っている点です。特定のオンラインチャネルだけに依存せず、リアルな接点も含めて相談機会を増やす方法として参考になります。
保険代理店の集客では、Web広告やSNSなどのオンライン施策だけでなく、自社のターゲットが集まる場所に出向き、対面で相談できる機会を作ることも選択肢の一つです。
③ほけんの窓口|店舗・CM・SNSを組み合わせた多面的な接点
ほけんの窓口グループ株式会社は、全国で650以上の店舗展開に加え、テレビCMや公式Xなどを活用して保険相談に関する情報発信を行っています。テレビCMでは、CM総合研究所の「BRAND OF THE YEAR」において、「消費者を動かしたCM展開」を3年連続で受賞しています。
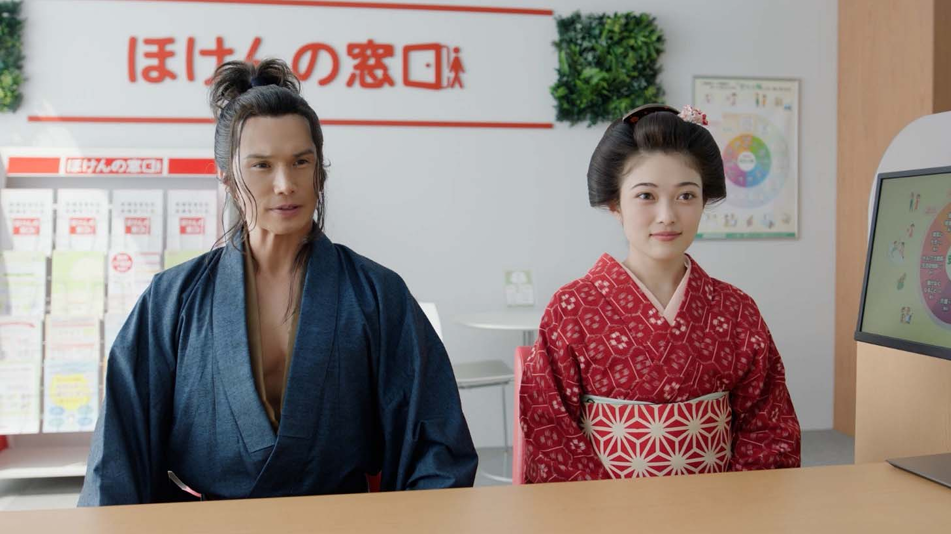
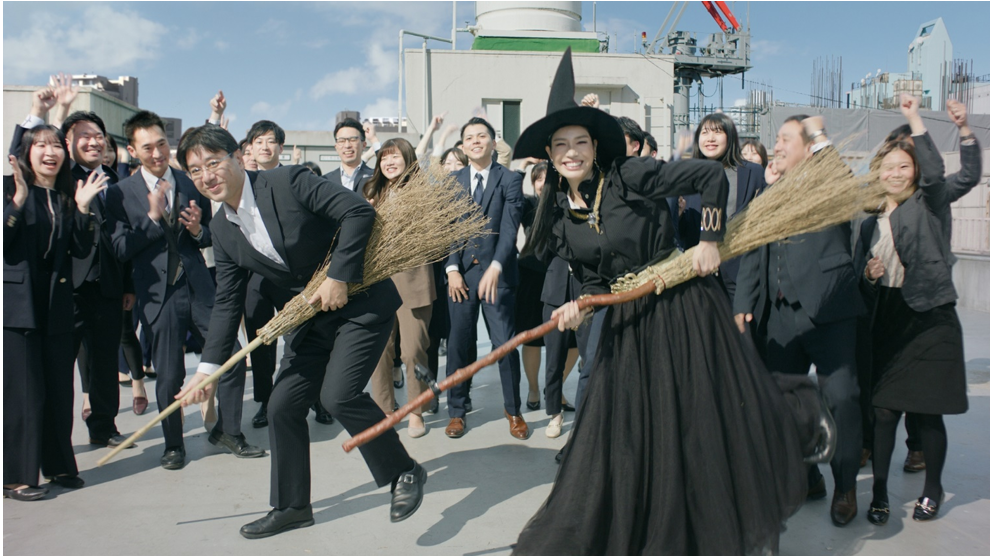
この事例のポイントは、テレビCMだけに依存せず、XなどのSNS上でもユーザーが参加できる接点を作り、全国の店舗網と組み合わせている点です。2026年2月2日から9日に実施した「第2回 正直宣言。グランプリ」では、フォローと引用リポストによるXキャンペーンを実施しています。
/
— ほけんの窓口 (@HomadoOfficial) February 2, 2026
第2回 正直宣言。グランプリ開催🎉
\
正直宣言。グランプリを日本の賞にする会、発足記念✨
あなたの表と裏を教えてください!
①@HomadoOfficial をフォロー
②本投稿に指定のハッシュタグと「あなたの表と裏のエピソード」を付けて引用リポ
正直者の皆さまのご参加をお待ちしています☺ pic.twitter.com/JsNqVINk4F
CMによる認知、SNS上での接点、店舗での相談というように、異なるチャネルをそれぞれの役割で活用している点は、保険代理店が集客導線を考えるうえで参考になります。
ファイマケ代表 苛原寛3事例に共通するのは、チャネルの数そのものではなく、それぞれのチャネルにどのような役割を持たせ、次の接点につなげるかを考えている点です。自社の集客導線を見直す際も、まずは今動いているチャネルがどの役割(認知・育成・クロージング)を担っているかを棚卸しすることから始めると、抜け漏れが見えやすくなります。
代理店のタイプ別に見るおすすめの集客方法
「他社が使っている集客チャネルを、自社も同じように揃えるべきか」と悩むケースは少なくありません。しかし、保険代理店は業態によって所属保険会社との関係や商圏、店舗の有無などが異なるため、適した集客チャネルも変わります。ここでは、乗合代理店・専属代理店・来店型保険ショップの3つに分けて、優先して検討したい集客チャネルを整理します。
乗合代理店|所属会社を跨いで運用しやすいチャネル
乗合代理店は複数の所属保険会社の商品を扱えることが強みである一方、集客施策では複数の所属保険会社との関係を踏まえた表現・運用が必要になります。特定の商品や保険会社に訴求が偏って見えないかなど、施策によっては所属保険会社ごとの確認が必要になる場合もあるため、チャネル選定では運用・審査のしやすさも考慮することが重要です。
こうした事情から、乗合代理店では紹介・セミナー・LINE公式アカウントなど、所属会社を跨いでも運用しやすいチャネルが比較的検討しやすいです。
一方、テレビCMなど大規模な認知施策は、制作費・媒体費を含めた投資規模が大きくなりやすいため、中小・中堅の代理店では商圏や予算に応じて慎重に検討する必要があります。
なお、一定規模以上の乗合代理店では、2026年6月施行の改正保険業法に伴う体制整備も関係します。集客チャネルを拡大する際は、自社の規模や所属保険会社との関係に応じて、必要な社内体制も確認しておきましょう。
専属代理店|本社のブランド・販促資産を地域集客につなげる
専属代理店は、単一の所属保険会社の商品を扱うため、所属保険会社のブランド方針や広告・募集文書の審査ルールを踏まえて集客施策を設計する必要があります。そのため、自社だけで新しいチャネルをゼロから構築するだけでなく、本社から提供される広告素材やブランド資産を、地域の見込み客への接点づくりにどう活用するかという視点が重要です。
たとえば、本社が提供する広告・コンテンツを地域のWeb広告やSNSなどで活用し、自社サイトや問い合わせフォーム、面談予約などにつなげる方法が考えられます。新しいチャネルを導入する場合も、まずは所属保険会社の方針や利用可能な素材、審査フローを確認したうえで、自社の商圏や顧客層に合わせて運用することがポイントです。
来店型保険ショップ|商圏内の来店動線とGoogleビジネスプロフィール
来店型保険ショップは、物理店舗を構える以上、商圏の外に情報が届いても事業上の意味を持ちにくいという構造的な制約を抱えています。優先すべきは商圏内の来店動線に直結するチャネルで、Googleビジネスプロフィール、チラシ、地域イベント出展、来店予約対応のLINE公式アカウントが顔ぶれになります。全国規模の認知施策と同じ基準で費用対効果を判断すると、商圏が限られる店舗では投資規模が過大になる可能性があります。来店型では、地域検索から来店予約までをつなげやすいチャネルを優先して検討することが重要です。
ここで見落とされがちなのがGoogleビジネスプロフィールです。来店型のマネーセミナー運営事業者の現場観察では、運用が口コミへの返信のみにとどまり、営業時間・写真・投稿の更新がほとんど行われていない実態が確認されています。SNSや広告に予算を配分する一方で、Googleビジネスプロフィールの情報更新まで手が回っていないケースもあります。営業時間や写真、店舗情報などの基本情報を整えておくことで、地域名を含む検索から店舗を知ってもらう接点を増やせる可能性があります。来店型保険ショップでは、広告費をかける施策だけでなく、まず無料で整備できる情報接点から見直すことも重要です。
来店型保険ショップも規模差は大きく、ほけんの窓口や保険見直し本舗のような大手グループと中小規模の店舗では、使える広告予算や店舗網、認知資産に大きな差があります。「来店型だから同じ戦略」と一括りにせず、自社の店舗数や商圏、予算規模に合わせてチャネルを選ぶことが重要です。
ファイマケ代表 苛原寛こうしたご相談を受けたとき、私がまず確認するのは、所属保険会社の数と店舗の有無、そして商圏です。乗合なら複数の所属保険会社を踏まえた運用のしやすさを、専属なら本社が持つブランドや販促資産を、来店型なら商圏内での検索・来店動線を重視します。同じ保険代理店でも前提条件は異なるため、他社の成功事例をそのまま再現するのではなく、自社の条件に合わせてチャネルを組み合わせることが重要だと考えています。
保険代理店の集客効果を測るKPI
自社に合うチャネルの組み合わせが見えたら、次に必要なのが効果測定です。保険代理店の集客効果を「問い合わせ数」だけで判断してしまうと、実際に来店・面談や契約につながっているかが見えなくなります。認知から契約までの各段階でどこの通過率が落ちているかを見なければ、正しい打ち手にはたどり着けません。この章では4段階の考え方と、通過率を左右する要因、自社版CPAの考え方を扱います。
認知→接触→来店/面談→契約の4段階
保険代理店の集客は、認知(見込み客が存在を知る)、接触(問い合わせ・LINE登録などの反応)、来店・面談(実際に会って話す)、契約という4段階に分けて捉えることができます。認知した見込み客がすべて問い合わせや面談、契約に進むわけではないため、各段階でどれだけ次のステップに進んだかを見ることが重要です。
各段階で見込み客の何%が次の段階に進んだかを「通過率」として捉えることで、自社の集客のどこにボトルネックがあるのかを把握しやすくなります。
通過率を左右するのはチャネル数ではなく接点設計
先述の保険見直し本舗の事例のように、通過率は認知チャネルの数を増やすことよりも、予約後のリマインドや接点維持といった設計の工夫によって改善することが少なくありません。新しいチャネルを追加する前に、まずは今ある接点でどれだけの見込み客が離脱しているかを確認する視点が欠かせません。
自社版CPA帯の再計算
通過率の次に検討したいのが、CPA(顧客獲得単価)です。注意したいのが、「保険業界のCPAは○円」といった他社事例を、そのまま自社の予算設計に当てはめてしまうことです。業態・商圏・所属保険会社数などによって前提条件が異なるため、他社の数字だけでは、自社にとって適切な予算水準かどうかを判断しにくくなります。保険代理店の集客予算を検討する際は、他社事例を参考にしつつ、自社の業態や商圏に即した水準を設定し、通過率とセットでCPAを再計算することが重要です。
ファイマケ代表 苛原寛ファイマケの支援実績では、マネーセミナーの集客を目的としたSNS広告を、申込1件あたりCPA約5,000〜1万円の水準で検討するケースがあります。ただし、セミナー内容や講演者、実施時期などの前提によってCPAは変動します。
自社の条件を踏まえて、まずは一度広告を運用して概算CPAを算出してから、集客予算を検討することが重要です。
保険代理店が集客を始める前に確認したいポイント
集客チャネルを増やす前に、確認しておきたいポイントがあります。特に保険代理店では、所属保険会社の審査・承認や社内の確認体制を踏まえずに施策を進めると、企画が固まった後に修正や差し戻しが発生することがあります。ここでは、集客施策をスムーズに進めるために、事前に整理しておきたい3つのポイントを紹介します。
①現状チャネルの役割整理
いきなり新しいチャネルを増やしたり、既存の代理店・ベンダーを見直したりする前に、まずは現在使っているチャネルがそれぞれ何の役割(認知・育成・クロージング)を担っているかを棚卸ししましょう。紹介・SNS・広告・セミナーなどを1枚の図に整理すると、どの段階の接点が不足しているのか、チャネル同士が重複していないかを把握しやすくなります。既存施策の役割を整理したうえで新しいチャネルの必要性を説明するほうが、社内でも議論しやすくなります。
②所属保険会社の審査基準と承認者の確認
次に、所属保険会社ごとの審査・承認のルールと、チャネルごとの確認先を事前に整理しておきます。乗合代理店では、取り扱う保険会社によって確認事項や審査フローが異なる場合があるため、企画を固める前に確認しておくことが重要です。誰がどの段階で確認・承認するのかを明確にしておけば、公開直前の修正や差し戻しを防ぎやすくなります。
③比較表示・断定的判断表現のチェック体制
比較表示や断定的な判断を示す表現は、広告・SNS・Webサイトなど複数のチャネルで発生するため、担当者や外部パートナーが増えるほど確認体制が重要になります。「誰が表現を確認するのか」「公開前にどの段階で確認するのか」をあらかじめ決めておくことで、公開後の修正や差し戻しを防ぎやすくなります。
保険代理店の集客はファイマケへ
紹介・口コミへの依存から抜け出そうとSNSや広告に個別に取り組んでも、業態や予算規模に合った組み合わせが分からなければ、成果が単発の施策で終わってしまうことがあります。保険代理店の集客では、認知・育成・クロージングの役割分担を整理し、自社の業態に合ったチャネルを組み合わせることが重要です。
また、集客チャネルを増やす際には、社内での合意形成や所属保険会社の審査・承認フローまで考慮する必要があります。複数の会社に個別発注しているものの全体設計を担う人がいない、金融業界の規制や審査フローを十分に理解していない会社に依頼して表現について指摘を受ける、といったケースにも注意が必要です。
ファイマケは、金融業界に特化したマーケティング支援会社です。代表の苛原寛はFP1級を保有し、東京海上日動火災保険で法人営業を3年間経験したのち独立。自身のXアカウントは8,000人超のフォロワーを抱えています。金融コンテンツの制作実績は累計1万件を超え、保険代理店のSNS運用やWeb広告など、個別チャネルに関する支援実績・知見も蓄積しています。
「どのチャネルを増やすか」ではなく、「自社に必要なチャネルをどう組み合わせ、相談・契約までつなげるか」。ファイマケでは、保険代理店の業態や予算、既存チャネルを踏まえた集客設計から個別施策の実行まで、一気通貫でご相談いただけます。お気軽にご相談ください!
- アセットマネジメントのSNS運用戦略|個人投資家向け発信の作り方と運用実例3選をプロが解説!
- 【金融機関のマーケティング担当者必見】AI活用事例4選|銀行・証券・保険・カードの現場から学ぶ生成AI活用術をプロが解説!
著者情報
関連記事
-
 クレジットカードのX運用事例4選|キャンペーンから有事対応までプロが解説!
-
金融PR案件の獲得方法|案件の種類・報酬相場・獲得経路をプロが解説!
-
保険会社のInstagram活用術|投稿内容・KPI設計・事例4選をプロが解説!
-
保険代理店のInstagramは何を投稿する?活用事例4選と業法対応をプロが解説
-
【金融機関の広報・マーケティング担当者必見】金融の集客は何から始める?オフライン×オンライン13手段と業態別の選び方をプロが解説!
-
ファクタリング事業者のSNS活用はどう始める?発信内容・法規制・活用事例をプロが解説!
-
消費者金融のSNS運用ガイド|貸金業法を踏まえた投稿の注意点と大手4社の事例をプロが解説!
-
保険代理店の広告完全ガイド|テレビCMは中小代理店にとって現実的か?種類・費用・規制と成功事例3選