アセットマネジメントのSNS運用戦略|個人投資家向け発信の作り方と運用実例3選をプロが解説!
「証券会社経由でしか個人投資家と接点がなかった自社が、SNSで直接発信するとしたら何から手をつければいいのか見当がつかない」「SNSで個人投資家に直接発信することで、販売会社との関係が悪化しないか気になっている」「フォロワー数百人からのスタートになった場合、この投資に本当に意味があるのか社内でどう説明すればいいか想像がつかない」などといった悩みを抱えているアセットマネジメント会社(資産運用会社)のマーケティング・広報担当者も少なくないのではないでしょうか。
そこで本記事では、金融業界に特化したSNS運用支援を行う筆者(ファイマケ代表・苛原寛)が、証券会社・銀行等の販売会社との既存関係を壊さずに個人投資家向けのSNS発信体制をどう新しく築くかという、アセットマネジメント会社(資産運用会社)特有の課題を、国内実例3社とともに解説します。
・アセットマネジメント会社でSNS・マーケティングを担当し、何から着手すべきか手探りの方
・SNS発信にあたり、販売会社との関係やコンプライアンス部門との調整に悩んでいる方
・SNS発信のレピュテーションリスクと規制対応を把握したい方
・銀行・証券の事例は見つかるが、アセットマネジメント会社主体のSNS運用実例を探している方
アセットマネジメント会社がSNS運用に悩む理由
アセットマネジメント会社がSNS運用に悩みやすいのには、他の金融業態とは異なる構造的な理由が3つあります。
①個人投資家との接点を、長年、証券会社等の販売会社に委ねてきたため
アセットマネジメント会社はこれまで、投資信託の勧誘・販売を証券会社や銀行等の販売会社に委ね、個人投資家と直接コミュニケーションを取る必要のないビジネスモデルで運営してきました。機関投資家との関係も、営業活動や運用実績・フィー体系の比較を通じて築かれるものであり、SNSのような発信活動によって動くものではありません。
つまり、これまでのアセットマネジメント会社には「発信」そのものを担う文化やノウハウが、社内のどこにも根付いていなかったといえます。個人投資家向けにゼロから発信を始めようとすると、まず「何を発信すればいいのか」という土台作りからのスタートになりやすい傾向があります。
②BtoCの発信経験が少ないため
証券会社という販売チャネルを介さず、運用会社自身が個人投資家に直接情報を届けようとする動きが業界内で広がりつつあるという構造変化があります。これまでBtoB営業を主軸としてきた組織にとって、「個人に直接語りかける」経験値は社内にほとんど蓄積されていないことが多く、立ち上げに苦労する企業も少なくありません。
③広告規制による投稿内容の難しさ
アセットマネジメント会社の多くは、投資信託の自己募集(第二種金融商品取引業の登録)を持たず、実際の勧誘・販売は証券会社・銀行等の販売会社に委ねる法的な建付けになっています。しかし、自社が金融商品取引業者として登録している以上、SNSでの発信自体は金融商品取引法第37条(広告等の規制)の適用対象です。
「勧誘をしていないのだから広告規制も関係ないはず」という直感的な誤解が生まれやすく、この線引きの分かりにくさが、投稿内容の判断に迷う一因になっていると考えられます。
 ファイマケ代表 苛原寛
アセットマネジメント会社のSNS担当者からいただくご相談で最も多いのは、「何を投稿すればいいか分からない」という悩みそのものです。これまで個人投資家とのコミュニケーションを販売会社に委ねてきたぶん、社内に「発信の型」を持つ人がおらず、白紙から設計を始めることになりやすい傾向があると感じています。
投資家層・初心者層で変わるSNSプラットフォーム別の使い分け設計
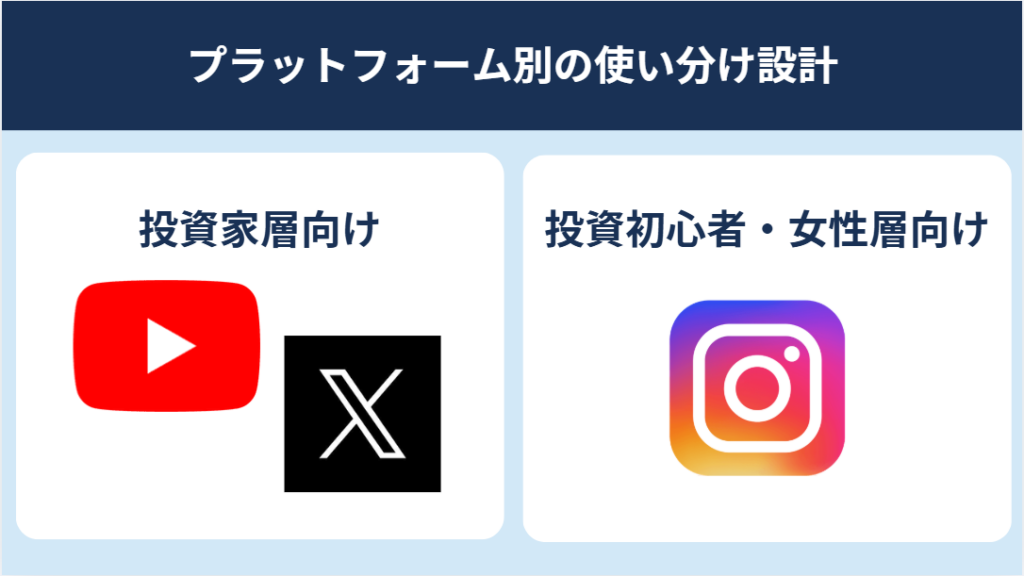
個人投資家といっても一枚岩ではありません。次に問われるのは「どのプラットフォームに、どの層を担わせるか」という設計です。1つのアカウントで投資家層・初心者層の両方を狙おうとすると、コンテンツのトーンが定まらず、どっちつかずのまま埋没しやすい傾向があります。
X・YouTubeは投資家層向けに適している
投資家層、つまり既存の口座保有者や機関投資家的なリテラシーを持つ層に向けては、X・YouTubeを軸にする設計がお勧めです。
コンテンツは、日次〜週次で為替や株価指数の動きを短くまとめる市況コメント、ファンドマネージャー自身が相場観や銘柄選定の考え方を語る解説コンテンツ、月次・四半期の経済指標をテーマにしたマクロ経済セミナーや年間の市場展望の解説が定番になりつつあります。断定的な将来予測は避け、あくまで一般的な解説の範囲にとどめる設計が前提になる点は、他の金融業態と共通です。
Xは2026年に入りアルゴリズムの刷新が進み、エンゲージメントの深さ、つまり長文リプライや会話の継続が評価される傾向が強まっているとされます。資料請求ページへの外部リンクを本文に貼る運用はリーチが伸びにくくなっている可能性があり、リンクはプロフィール欄や固定ポスト、リプライ欄に集約する設計が実務上の回避策になり得ると考えられます。
Instagramは投資初心者・女性層向けに適している
一方、投資初心者層・女性層に向けては、投資家向けのプロ仕様コンテンツをそのまま流用するより、Instagramを入口として位置づける設計が伸びやすい傾向にあります。
新NISA・iDeCoの仕組みを解説するカルーセル投稿、運用担当者の人柄を紹介するコンテンツなど、商品優位性の訴求を避けた類型が中心になります。
Instagramでは「投資」「資産運用」といった金融ワードを直接訴求すると、リーチ低下やアカウント制限のリスクが懸念されるため、「お金の勉強」「新NISAの仕組み」といった周辺語への翻訳運用が定石になりつつあります。あわせて、2026年時点のアルゴリズムでは「いいね」よりも保存・シェアが投稿の質を示すシグナルとして重視される傾向にあり、制度解説カルーセルのように保存されやすいフォーマットとの相性が良いと考えられます。
短期は広告・インフルエンサー、長期はアカウント育成という二段構えの設計
チャネルの役割分担が見えてきたら、次に必要になるのが時間軸の設計です。お勧めしているのは「短期は特定ファンドの認知獲得をSNS広告やインフルエンサーを活用した企画で獲得し、長期はトーン&マナーを固めたアカウント育成(オーガニック投稿)に振る」という二段構えです。
ただし、この二段構えを運用する際は、評価の仕方に注意が必要です。長期のアカウント育成施策は、Xフォロワー数百人規模からのスタートになることが多く、発信目的の整理から着手しないと数字が動きにくい傾向があります。この「じわじわ育つ」長期施策の数字を、広告・インフルエンサー施策のような「短期間で刈り取る」施策と同じ物差しで評価しようとすると、社内評価が歪む場面も見受けられます。
アセットマネジメント会社のSNS活用事例3選
ここからは、アセットマネジメント会社のSNS活用事例を3つ紹介します。
①野村アセットマネジメント|投資家向けXと初心者向けInstagram、目的でチャンネルを使い分ける設計
野村アセットマネジメントは、「野村アセットマネジメント公式チャンネル」と「お金を育てる研究所」という2つのチャンネルを、プラットフォームをまたいで使い分けています。
「野村アセットマネジメント公式チャンネル」は商品やサービスに関する情報発信を担い、XとYouTubeで運用されています。Xではチーフ・ストラテジストによるレポートやコラムの公開告知、YouTubeではマーケット解説や商品解説動画など、投資家層に向けた実践的な情報発信が中心です。
一方「お金を育てる研究所」は、商品訴求を前面に出さない金融教育コンテンツに軸足を置き、InstagramとYouTubeで運用されています。Instagramは「やさしく学べるお金の育て方」をコンセプトに、NISAや投資信託の仕組みをイラストで解説するカルーセル投稿が中心です。
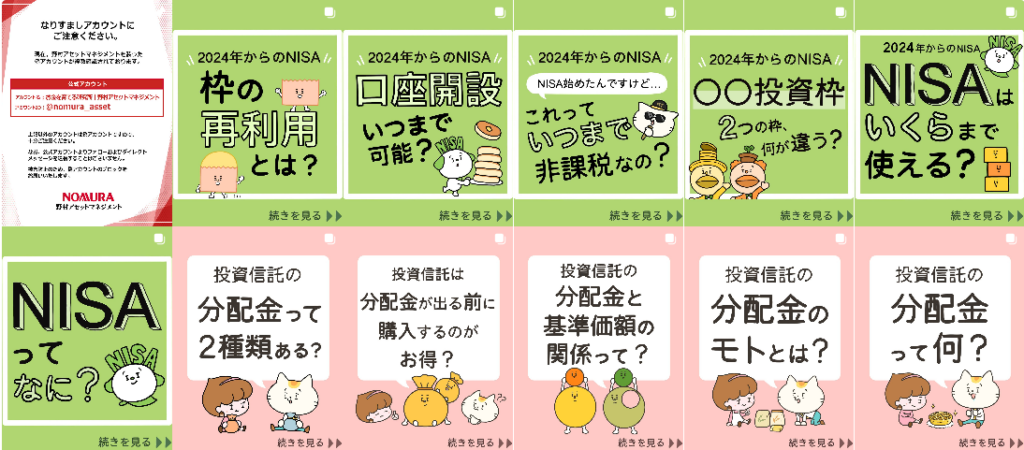
YouTubeでは、東大クイズ王・伊沢拓司氏が率いる教育系クリエイター集団QuizKnockとのコラボレーション動画など、Instagramと同様に投資初心者でも親しみやすいコンテンツを展開しています。
ファイマケ代表 苛原寛1つのアカウントで両方を扱おうとすると、商品訴求の色が強くなった瞬間に教育コンテンツとしての信頼が薄まるというトレードオフが起きやすい印象があります。そのため、野村アセットマネジメントの商品情報と金融教育を同じ器で語らないという判断は、他社でも参考になる好事例です。
また、QuizKnockとのコラボのように、外部の教育系クリエイターの信頼を借りる設計は、自社の発信だけでは届きにくい層にリーチできる有効な選択肢だと考えています。
②アモーヴァ・アセットマネジメント|「スシと経済」という運用会社色を出さないメディア戦略
アモーヴァ・アセットマネジメントは、2026年3月「スシと経済(スシケイ)」という経済・金融メディアを開始しました。「旬な経済ネタを、ひとくちサイズで」というコンセプトのもと、難解な金融・経済情報を「お寿司のようなひとくちサイズ」で分かりやすく届けるという発想からこの名称が付けられており、X・Instagram・YouTube・Threadsの4媒体で展開されています。
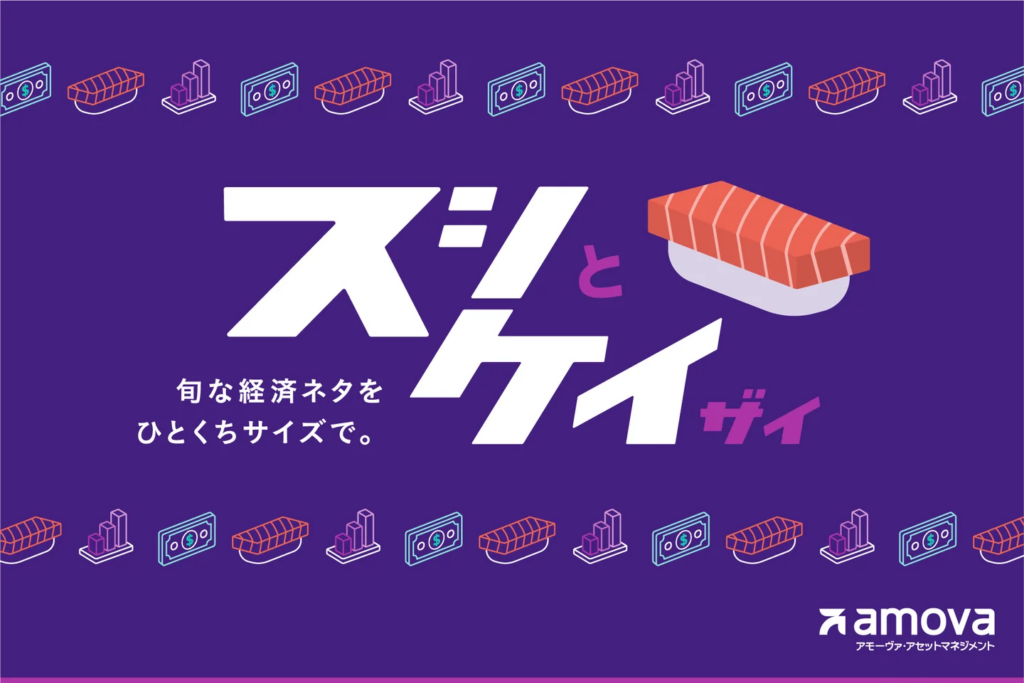
コンテンツは、チョコレートやダイヤモンドといった身近なテーマを切り口に「世界の経済ニュース」を解説する企画、初心者向けのビットコイン解説やニューヨーク市場の動きをショート動画で解説する企画など、複数の連載シリーズで構成されています。
🗽Last Night in New York – 2026/8/6
— スシケイ (@sushitokeizai) August 7, 2026
日本が眠っている間の
NY市場をコンパクトに解説📍
🧠 投資家心理
悪材料が相次ぐ中でも
株価は小幅安にとどまる
🤖 グーグル
AI人材流出と大型社債発行が不安材料に
📊 経済指標
雇用統計とCPIを前に
市場は様子見姿勢を維持 pic.twitter.com/BGmLXiDuYO
社名や商品名を前面に出さず、単独の経済ニュースメディアとして成立する体裁を取っている点が特徴です。
ファイマケ代表 苛原寛アモーヴァ・アセットマネジメントが「スシと経済」を運用会社の看板を掲げずに展開している点は、投資信託そのものにまだ興味がない層への入口設計として参考になります。
「ひとくちサイズ」というコンセプトも、金融教育コンテンツにありがちな長文・専門用語偏重を避ける明確な編集方針として機能していると見ています。
複数の連載シリーズを並走させることで、読者が興味を持ちやすい入口をいくつも用意できている点も、単発企画になりがちな金融系メディアとの違いだと感じています。
③SBIグローバルアセットマネジメント|経営者自身が発信者になる設計
SBIグローバルアセットマネジメントは、X・Facebook・YouTubeを活用しています。
中でもYouTubeは、個人投資家と金融機関の販売員へ向けた資産運用に役立つ動画を配信するとされており、代表・朝倉智也氏自らが発信者となり対談や解説を行っている点が特徴です。また、動画の公開をXで投稿するなど他のSNSとの連動性を持たせています。
ファイマケ代表 苛原寛SBIグローバルアセットマネジメントのように、代表自身が決算説明会や外部メディアに出演し、その動画を自社チャンネルとも連動させる設計は、フォロワー数がまだ大きくない段階でも実践できる差別化策だと考えています。経営者の顔と言葉が前面に出ることで、フォロワー数だけでは測れない信頼を獲得できる場面があり、IR活動の延長として機能しやすい設計だと感じています。
SNS運用体制の実装を阻む3つの壁
個人投資家向けの発信設計が見え、複数アカウントの役割分担イメージが持てても、アセットマネジメント会社のSNS運用体制はそれだけでは社内で動き出しません。ここから先は「どう社内を通し、どう運用を止めずに続けるか」という実装論です。アセットマネジメント会社の広報・マーケティング担当者が抱える悩みの多くは、稟議・コンプライアンス・販売会社との関係です。
①稟議の壁
アセットマネジメント会社では、機関投資家・販売会社向けの営業活動を前提にした予算構造しか持たず、個人投資家向けSNSの予算枠がそもそも社内に存在しないケースが少なくありません。フォロワー数百人規模からの立ち上げを役員に見せると、ROIの説明ができず稟議が止まりやすいのが実情です。
ここで有効なのは、他社事例をそのまま引用した稟議書ではなく、自社の商品構成・販売チャネル構造で再計算した「自社版」の稟議書を作るという発想です。具体的には、短期(既存ファンドの広告・インフルエンサー施策による認知獲得)と長期(トーン&マナー設計からのアカウント育成)を分けて予算枠を設計し、小さな枠から段階的に立ち上げる二段構えで提案すると、役員が抱く「この投資に意味があるのか」という不安に答えやすくなると考えられます。
外資系運用会社の場合、日本法人単独では広告出稿の可否を決められず、本国側の意思決定を待つ構造がしばしば見られます。この待機期間中に、承認前提のプランAと、承認前でも進められるプランB(LP開設等の土台整備・オーガニック投稿の準備)を並行させておくと、意思決定待ちで運用そのものが止まる事態を避けやすくなります。
ファイマケ代表 苛原寛アセットマネジメント会社の稟議で私が必ずお伝えしているのは、他社事例をそのまま引用した稟議書では、役員の「うちで本当に再現できるのか」という問いに答えられない、ということです。貴社がどの販売会社に何割依存しているか、直接発信でどこまで補えるかという、貴社固有の販売チャネル構造で再計算した稟議書を作ることが、通りやすさを左右する分かれ目だと考えています。
②コンプライアンスの壁
コンプライアンス部門との調整で最初に整理すべきは、「勧誘」と「広告等規制」は別軸だという点です。運用会社の多くは自己募集(第二種金融商品取引業の登録)を持たず、投資信託の勧誘・販売は証券会社・銀行に委ねる法的な建付けになっています。しかし、自社が金融商品取引業者として登録している以上、自らのSNS・HPでの発信は金融商品取引法第37条(広告等の規制)の適用対象です。「勧誘をしていないから広告規制も関係ない」という誤解は、体制設計上のリスクになりやすい点だと考えられます。同法第38条(禁止行為・断定的判断の提供の禁止)は勧誘の有無にかかわらず適用される禁止行為で、市況解説・投資教育コンテンツであっても断定的な表現は避ける必要があります。
広告の審査には2つの系統があります。一つは自社の投稿を自社でチェックする審査で、資産運用業協会が定める「広告等に関するガイドライン」に沿って社内の審査ラインで行われます。SNSでの自社発信は基本的にこちらの対象です。もう一つは、証券会社・銀行等の販売会社が自社の広告をチェックする審査で、日本証券業協会(JSDA)が定める「広告等の表示及び景品類の提供に関する規則」「広告等に関する指針」に沿って行われます。この2つを混同すると、「うちは販売会社経由だから審査は関係ない」といった誤解につながりやすく、本来必要な社内審査を素通りさせてしまうリスクがあります。
さらに、金融庁が定める「顧客本位の業務運営に関する原則」では、SNS発信も「顧客に分かりやすく情報を伝える取り組み」の一つとして位置づけられています。そのため経営陣は、役員会や当局への説明の場で、SNSのモニタリング体制についても説明を求められる可能性があります。
ファイマケ代表 苛原寛こうした審査の負担を実務でどう軽くするかというと、有効なのは投稿内容を最初から3つの型に絞り込んでおくことです。具体的には、①投資教育、②市況解説、③ファンドマネージャーの人柄紹介という3領域です。これらは商品の優位性を訴求する内容ではないため、金融商品取引法の規制対象になりにくく、コンプライアンス部門と事前に合意しておけば、投稿のたびに審査を受ける手間を減らせる場面が多いと考えられます。
③販売会社との関係設計
もう一つの壁が、証券会社・銀行という販売会社との関係です。運用会社が個人投資家へ直接発信を強めると、「うちのファンドをSNSで直接売り込んでいる」と販売会社側に受け取られ、関係が悪化しないかという懸念が生まれやすい傾向があります。
この摩擦を避ける実務設計として有効なのは、教育コンテンツ(制度解説・市況解説・人物紹介)と商品訴求を明確に分離することです。教育コンテンツに軸足を置く限り、販売会社の顧客基盤へ踏み込む発信にはなりにくく、「販売会社は競合ではなく補完である」という位置づけを保ちやすくなります。あわせて、SNS発信の方針を事前に主要な販売会社へ説明しておく体制を整えておくと、関係悪化への懸念そのものを未然に和らげやすいと考えられます。
アセットマネジメント会社のSNS活用におけるKPI設計
体制が整っても、成果をどう測るかで再びつまずくケースが少なくありません。投資信託のSNSマーケティングにおいても、フォロワー数だけをKPIに据えると、個人投資家の資料請求や指名検索といった本質的な行動指標から離れてしまい、経営陣に「で、何の役に立つのか」と問われた瞬間に予算が止まりやすくなります。
toC向けSNSの予算枠がそもそも社内に存在しない認知フェーズのKPI|リーチ・フォロワー数
有効なのは、認知フェーズと検討フェーズを分けた段階KPI設計です。認知フェーズ(着手〜3ヶ月程度)ではリーチ数・インプレッション・保存数・フォロワー純増数を追いますが、フォロワー純増数は単独では役員説明力が弱いため、他指標とセットで示す必要があります。
検討フェーズのKPI|指名検索・資料請求
検討フェーズ(3〜12ヶ月程度)では、資料請求送客数(UTM計測)・指名検索数の変化・YouTube動画の視聴維持率といった、意思決定への接続が見える指標に重心を移します。加えて、販売会社との関係が悪化していないかという定性的なモニタリング指標を併走させると、経営陣が懸念しやすいチャネルコンフリクトのリスクについても説明しやすくなると考えられます。
AIO時代の新指標|言及率・引用率という次の物差し
フォロワー数以外の指標として、AI検索(ChatGPT・Gemini等)における言及率・引用率・関連用語検索ボリュームという新しい物差しも注目され始めています。
ファイマケ代表 苛原寛アセットマネジメント会社のSNS運用で、フォロワー数だけをKPIに据えると、機関投資家からの評判やAUM、販売会社との関係性という本質的な物差しから離れてしまいます。私たちがご提案しているのは、認知フェーズ(リーチ・フォロワー)から検討フェーズ(指名検索・資料請求)への段階KPIに加え、販売会社との関係が悪化していないかという定性指標も併せて追う設計です。
アセットマネジメントのSNS運用代行はファイマケへ
新NISA・iDeCo拡大という追い風のなかで、証券会社という販売チャネルに委ねてきた個人投資家との接点を、運用会社自身が取り戻そうとする動きは今後も広がっていくと考えられます。しかし、この流れに乗れるかどうかは「始めるべきか」ではなく、既存の販売会社との関係を壊さずに個人投資家への接点を作る発信設計、複数アカウントの役割分担、型先行のコンプライアンス設計という3点を最初に押さえられるかどうかで決まります。
型を作らずに走り出し、コンプライアンス部門との往復だけで半年〜1年を費やしてしまうケース、フォロワー数だけをKPIに据えて「で、何の役に立つのか」と役員に問われて予算が止まるケース、販売会社との関係を考慮しないまま直接発信を強め、既存チャネルとの摩擦を生んでしまうケースなど、こうした失敗パターンは、業界内で決して珍しくありません。
株式会社ファイマケは、金融業界に特化したSNS運用支援会社です。代表の苛原寛はFP1級資格保有・東京海上日動火災保険での法人営業3年・Xフォロワー約8,000人のバックグラウンドを持ち、証券会社・銀行等の販売会社との関係を壊さずに個人投資家への直接接点を設計する運用体制構築を強みとしています。金融コンテンツ制作実績は累計1万件以上にのぼり、銀行・信用金庫・証券・FP・保険会社・保険代理店の各カテゴリにわたる支援実績があります。
貴社に合った発信設計をご一緒に組み立てたいと考えています。まずはお気軽にご相談ください!
著者情報
関連記事
-
 クレジットカードのX運用事例4選|キャンペーンから有事対応までプロが解説!
-
金融PR案件の獲得方法|案件の種類・報酬相場・獲得経路をプロが解説!
-
保険会社のInstagram活用術|投稿内容・KPI設計・事例4選をプロが解説!
-
保険代理店のInstagramは何を投稿する?活用事例4選と業法対応をプロが解説
-
【金融機関の広報・マーケティング担当者必見】金融の集客は何から始める?オフライン×オンライン13手段と業態別の選び方をプロが解説!
-
ファクタリング事業者のSNS活用はどう始める?発信内容・法規制・活用事例をプロが解説!
-
消費者金融のSNS運用ガイド|貸金業法を踏まえた投稿の注意点と大手4社の事例をプロが解説!
-
保険代理店の広告完全ガイド|テレビCMは中小代理店にとって現実的か?種類・費用・規制と成功事例3選