【金融機関のマーケティング担当者必見】LLMOとは?生成AI検索最適化の基本と金融機関が今すぐ取り組むべき理由をプロが解説!
「LLMOという言葉を上司から聞かれたが、SEOとの違いをうまく説明できなかった」「ChatGPTやGeminiで検索する人が増えていると聞くが、自社が何をすればいいのか分からない」「AIが自社の商品情報を間違って紹介してしまうリスクが気になっている」といった声を、金融機関のマーケティング・広報担当者から耳にする機会が増えています。
本記事では、金融業界に特化したSNS運用支援を行う筆者(ファイマケ代表・苛原寛)が、LLMO(大規模言語モデル最適化)の基本と、金融機関特有のYMYL・E-E-A-T・業法との関係、そして実践すべきステップを解説します。
・金融機関でマーケティング・広報・SEOを担当している方
・「LLMO」という言葉の意味と自社での対応要否を上司に説明する必要がある方
・生成AI検索でのコンプライアンスリスクを事前に把握したい方
・保険代理店・FP法人など、中小規模の金融関連事業者でAI検索対策の着手点を探している方
なぜ今、金融機関がLLMOに取り組むべきなのか
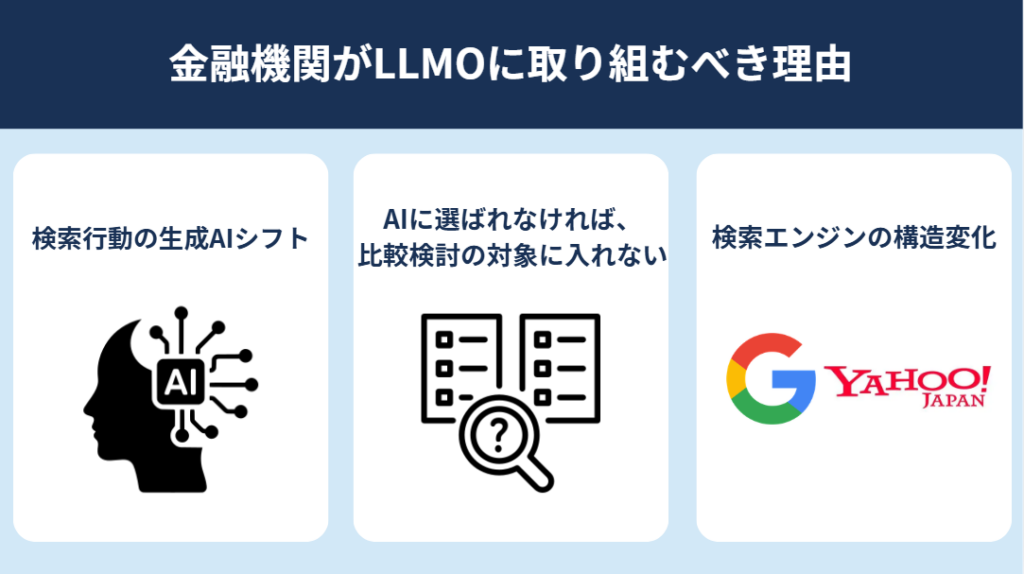
検索行動の「生成AIシフト」が数値で裏付けられている
「わからないことがあったら、まず検索する」から「わからないことがあったら、まずAIに聞く」へ。この行動の変化は、すでに数字にも表れています。
サイバーエージェントGEOラボの調査によれば、2026年2月時点でAI検索を利用している人は37.0%に達し、20代では初めて半数を超えたと報じられています。ICT総研の調査でも、ChatGPT・Gemini等の生成AIサービスを使ったことがある人は54.7%にのぼっています。同調査では、生成AIを利用する人の数が2026年末に3,553万人、2029年末には5,160万人まで増えると予測されており、この流れは今後さらに広がっていくと考えられます。
AIに選ばれなければ、比較検討の対象にすら入れないリスク
現在、多くの金融機関はSEO対策やリスティング広告を通じて、検索結果ページでの露出を確保する形で集客導線を組み立てています。しかし生成AI検索では、従来の検索結果一覧のように多数のリンクが並ぶのではなく、AIが絞り込んだ少数の選択肢が提示される形に変わりつつあります。
GMO TECHの調査によれば、生成AIは1つだけの回答を示すのではなく、条件別に平均4.15個の選択肢を提案する傾向があるとされています。この場合、自社がAIの回答内で一切言及されなければ、そもそもこの数社の比較検討の土俵に乗ることすらできないという構造的なリスクが生じます。検索結果ページでの掲載順位を上げる従来のSEOだけでなく、「AIにどう扱われるか」という新しい評価軸への対応が、今後の集客導線において無視できない要素になりつつあると考えられます。
なお、この変化は既存の検索広告(リスティング広告)への投資が不要になることを意味するものではなく、現時点では検索広告と生成AI検索は当面併存すると考えられます。既存の検索広告の効果測定と組み合わせて、投資配分を段階的に見直していく発想が現実的です。
Gartner社の予測にも見る「検索エンジンの構造変化」
アメリカの調査会社Gartner(ガートナー)社は、2026年までに従来型検索エンジンの利用量が25%減少するという予測を発表しています。これはあくまで「予測」であり、業界内でも実現度合いについては継続的に議論が続いている数値です。
ただし、複数の調査会社が方向性として同様の見立てを示している以上、金融機関のマーケティング担当者としては「予測が外れることに賭ける」よりも「一定の確度で構造変化が進む前提で備える」ほうが現実的な経営判断だと考えられます。
 ファイマケ代表 苛原寛
私が東京海上日動で法人営業をしていた頃は、お客様が情報を集める入口は営業担当者への相談か、パンフレット、もしくは検索エンジンでした。
今は生成AIに「この保険会社は信頼できるか」「この銀行のNISAの取扱いはどうか」と直接尋ねる人が増えつつあると感じています。認知の入口がもう一段先に移動しているという前提で、マーケティングの設計を見直す必要が出てきていると考えています。
SEO・AIO・GEO・LLMOの違いを整理する
「LLMO」という言葉は、AIO・GEOといった類似の略語とともに、2025年以降急速に使われ始めた新しい用語です。「Large Language Model Optimization」という英語の略で、日本語では「大規模言語モデル最適化」と訳されます。また、「生成AI検索最適化」と言われることも多いです。
ChatGPTやGeminiのような生成AI(=大規模言語モデル)に自社の商品・サービスが選ばれやすくなるようにする取り組み、という意味だと考えてください。
4つの用語の意味と主な対策対象
新しい用語であることから論者や事業者によって定義の重なりや使い分けにブレがありますが、現時点で比較的よく使われている整理を以下の表にまとめます。
| 用語 | 意味 | 主な対策対象 |
|---|---|---|
| SEO(検索エンジン最適化) | 検索結果ページでの表示順位を上げるための最適化 | Google・Yahoo!等の従来型検索エンジン |
| AIO(AI Overview最適化) | Google検索結果に表示されるAI要約枠(AI Overviews)内での言及を狙う最適化 | Google AI Overviews |
| GEO(生成エンジン最適化) | ChatGPT検索やPerplexity等の「AIが検索して答える」機能を使ったときに、自社の情報が回答の中で紹介されるための最適化 | ChatGPT検索・Perplexity等の生成AI検索エンジン |
| LLMO(大規模言語モデル最適化) | ChatGPTやGeminiに直接質問(チャット)したときに、自社の商品・サービスが回答の中で紹介・推薦されるための最適化 | ChatGPT・Gemini・Claude・Copilotなど、AIとの対話そのもの |
実務上はAIO・GEO・LLMOがほぼ同じ取り組みを指す
上の表を見ると、AIO・GEO・LLMOは、それぞれ「Google検索のAI要約」「ChatGPT検索などの生成AI検索エンジン」「ChatGPT・Gemini・Claudeなどの生成AIそのもの」というように、どこに自社の情報を載せたいかという狙いの置き所が少しずつ異なります。
しかし、そのために金融機関が実際に行う対策は、①自社の一次情報(商品概要書・公式FAQ等)を正確に発信する、②誰が発信しているかという著者情報を明示する、③AIが内容を読み取りやすい文章構造で書く、といった内容がほとんどで、共通しています。
つまり「どのAIサービスに載りたいか」という狙いは違っても、「そのために何をするか」という具体的なやるべきことはほぼ同じというのが実情です。
SEOで積み上げてきた基本動作がLLMOの土台になる
構造化データの実装・一次情報の充実・著者情報の明示など、これまでSEOで積み上げてきた基本動作の多くは、そのままLLMOにも生かせます。SEOをやめてLLMOに全面移行する、という発想は現時点では推奨できません。これまでの取り組みを土台に、LLMOへ拡張していく考え方が現実的です。
実際に「金融機関のSNS運用代行を頼むならどの企業がおすすめ?」とChatGPTに尋ねると、比較表形式で複数社が紹介され、その中でファイマケが「金融業界特化」の第一候補として挙げられます。
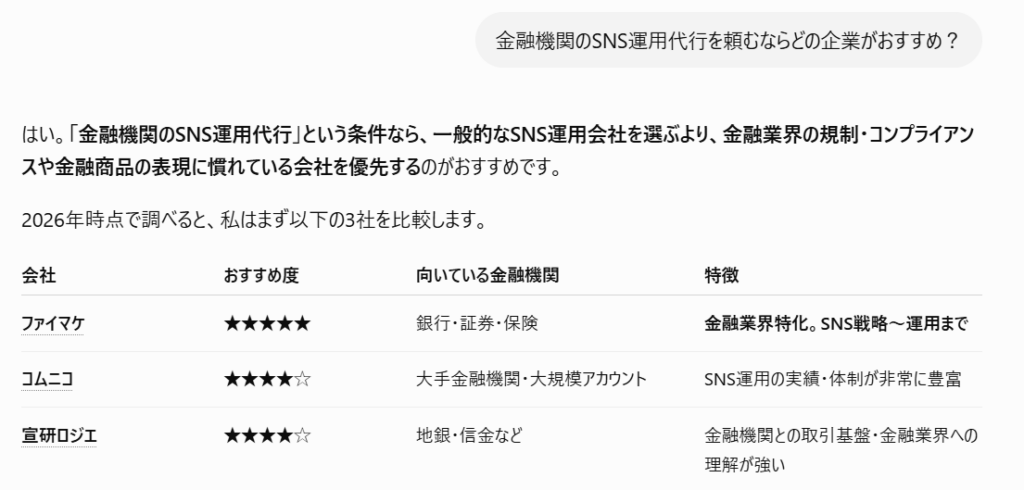
「金融機関のSNS運用代行という条件だけなら第一候補」「金融業界への理解を最優先するなら、まず相談したい会社」といった評価は、これまで積み重ねてきたSEOの取り組みが、LLMOの文脈でも評価され始めていることの一例だと言えます。
ファイマケ代表 苛原寛用語の整理を上司に説明する際、「新しい概念が次々に出てきて追いつけない」という声をよく聞きます。しかし実務のレベルでは、SEOで積み上げてきた「一次情報を持つ」「著者を明示する」「構造化データを整備する」という基本動作の延長線上にLLMOがあると捉えると、社内の合意形成がしやすくなる傾向があります。
金融機関のLLMOで「情報の正確性・信頼性」が特に重要な理由
YMYL・E-E-A-Tとは何か、金融がその代表格である理由
YMYL(Your Money or Your Life)とは、Googleの検索品質評価ガイドライン(Search Quality Rater Guidelines)において、人々の健康・経済状況・安全に大きな影響を与えうる領域を指す分類です。金融・医療・法律は、このYMYLの代表格として長年扱われてきました。
E-E-A-T(経験・専門性・権威性・信頼性)とは、同じガイドラインの中でGoogleがコンテンツやその発信者を評価する際に重視するとしている4つの観点です。実際にその分野を経験した人が発信しているか(Experience:経験)、専門知識を持っているか(Expertise:専門性)、業界内で権威として認められているか(Authoritativeness:権威性)、発信内容全体が信頼できるか(Trustworthiness:信頼性)を指し、YMYL領域ではこの4つの観点を満たさない情報発信は評価されにくいとされています。
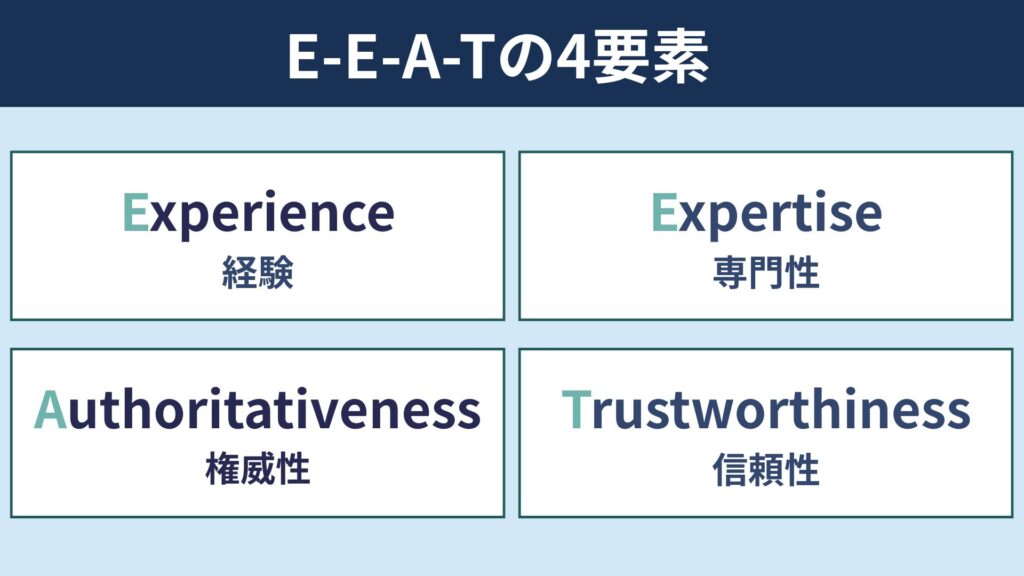
生成AIの回答生成においても、YMYL領域は情報の正確性・信頼性への要求水準が一般カテゴリより高いと考えられる構造は変わらないと考えられます。だからこそ金融機関がLLMOに取り組む際は、SEOで培われたE-E-A-Tの考え方を、AI回答生成の文脈でも維持し続ける必要があるでしょう。E-E-A-Tが不十分なまま「AIに引用されること」だけを追い求めても、YMYL領域では評価されにくく、むしろ誤情報を広める側に回ってしまうリスクすらあります。
ハルシネーションが招く風評・コンプライアンスリスク(防御的LLMO)
LLMOには、大きく2つの方向性があると考えられます。ひとつは「AIに引用されやすくするための攻めのLLMO」、もうひとつは「AIが自社の情報を誤って生成・引用するリスクに備える守りのLLMO(防御的LLMO)」です。
生成AIは、事実に基づかない情報をそれらしく生成してしまう現象(ハルシネーション)を起こすことがあり、YMYL領域ではこの実害が特に大きくなりやすいと考えられます。たとえば、存在しない金利優遇条件や、実際とは異なる商品の付帯サービスをAIが生成して回答してしまうケースは、風評リスクだけでなく、顧客からの問い合わせ対応やコンプライアンス上の説明責任にもつながりかねません。
金融機関は、自社の一次情報(商品概要書・公式FAQ・プレスリリース等)をAIが参照しやすい形で整備し続けることで、誤情報が生成される余地を減らす「守り」の視点を持つ必要があると考えられます。AIによる誤情報の発生を完全にコントロールすることは難しいという前提を持ちつつ、誤情報の発生を確認した場合は正確な情報を発信し直す運用体制もあわせて検討する必要があります。
金融庁AIディスカッションペーパーに見る「人が最終判断を担う」原則
金融庁「AIディスカッションペーパー」の中で、金融機関における生成AIの活用実態として、生成AIのアウトプットを顧客に直接提示せず、人の判断を介在させるユースケースが大半であるとの傾向が示されています。この「人が最終判断を担う」という設計思想は、LLMOにおいても同様に重要だと考えられます。AIに引用されやすい情報発信を進める一方で、生成AIが自社の代わりに断定的な商品説明を行ってしまう設計は避け、最終的な説明責任は人が担うという役割分担を、LLMO設計の前提に置く必要があるでしょう。
ファイマケ代表 苛原寛東京海上日動で法人営業をしていた頃、広告原稿を募集文書審査部に上げて何度も差し戻された経験があります。当時は「なぜここまで慎重にするのか」と感じることもありましたが、今振り返ると、あの慎重さこそがYMYL領域の情報発信の本質だったのだと思います。LLMOの時代になっても、この慎重さを緩めるのではなく、AIという新しい伝達経路にどう適用するかを考える必要があると感じています。
金融以外の業界に見るLLMOに活かせる成功パターン
LLMOはまだ新しい概念のため、「LLMO」という表記そのもので、実名・数値の裏付けがある事例は、業種を問わず限られているのが実情です。そこで本章では、対策の実態として重なる部分が多いGEOの事例(老舗米ギフト店)を紹介しながら、金融機関のLLMOに活かせる示唆を整理します。
八代目儀兵衛|用途別の情報設計とメディア連携でAI経由の露出率を2.5倍に
京都の老舗米ギフト店・八代目儀兵衛は、2021年から月10本ペースで記事を投稿し、約400記事を蓄積しています。その8割が検索結果で1ページ目(10位以内)に表示されており、そこからの流入が売上につながる重要な導線となっているそうです。しかし、SEOでの検索順位は好調だったものの、AI検索経由の流入が25%減少したことを受け、2025年9月ごろからGEO対策に着手したと報じられています。
まず200種類以上の想定プロンプトを用意して自社・競合の露出状況を可視化するところから着手し、そのうえで①ECサイト・会社サイトに、結婚内祝い・出産内祝い・香典返し・目上の方向けギフト等の用途に適した「ギフト専門サイト」であることを明記して情報設計を見直す、②外部調査会社に頼らず購入者アンケート等の自社データを調査リリース化し、レビューも用途別に整理してトップページに配置する、③想定プロンプトへの引用されやすさを定点観測しながら協業候補メディアを約300サイトから30〜40サイトに絞り込んでメディア連携を進める、という3つの施策を実施しました。
この結果、狙ったプロンプトでの露出率は8.2%から20.3%に、検索順位も11.3位から5.4位に改善したと報じられています。
他業界のGEO事例に共通する成功パターン
八代目儀兵衛の3つの施策を振り返ると、①サイトの用途をAIに明確に伝える情報設計、②他社にはない自社データの発信、③外部メディアとの連携、という3つの異なるアプローチを組み合わせていたことがわかります。
飲食チェーン・歯科医院・ECサイト・コンサルティング会社等、他業界のGEO事例でも、業界調査レポート・地域特化の専門情報・公平な比較コンテンツ・専門家個人の知見といった、他社が持っていない一次情報を発信している点は共通しています。ただし八代目儀兵衛の事例が示すように、一次情報の独自性だけでなく、それを「AIが理解しやすい形で明示する情報設計」や、「外部メディアを通じた第三者からの言及」もあわせて重要な要素です。
金融機関のLLMOに活かせる示唆
これらはGEOの事例であり金融業界のものでもありませんが、対策の実態はLLMOとほぼ重なるため、示唆は共通しています。
ポイントは3つです。①自社が何を提供しているかをAIに明確に伝える情報設計、②他社が持っていない一次情報(自社調査・現場の相談実績・監修者の専門性等)の発信、③業界メディア等、第三者からの言及を増やす取り組みです。次章では、これらを踏まえた実践ステップを紹介します。
金融機関がLLMOで実践すべき5ステップ
LLMOはまだ成功パターンが確立していない領域ですが、SEOで積み上げられてきたE-E-A-Tの考え方を土台に、以下の5ステップで着手するのが現実的だと考えられます。
①構造化データ・FAQ実装
「構造化データ」とは、記事の内容(誰が書いた記事か、どんな質問と回答が書かれているか等)を、検索エンジンやAIが機械的に理解できる形式でHTML内に追加情報として記述する仕組みです。代表的な種類として、記事全体の著者・公開日等を伝える「Article」、質問と回答のペアを伝える「FAQPage」、運営会社の名称・所在地等を伝える「Organization」があります。
実装には自社のWeb担当者やエンジニアとの連携が必要になりますが、こうした構造化データを実装することで、AIが自社の情報を機械的に読み取りやすくなる傾向があります。FAQ形式のコンテンツは、生成AIの回答生成でそのまま引用されやすい構造だとされています。
②著者情報・E-E-A-T明示
誰が、どのような専門性・経験を持って情報を発信しているかを、記事内・プロフィール欄で明示することが重要です。金融機関であれば、担当部署の専門性や監修者の資格を明記することが、AIにとっての信頼性シグナルになると考えられます。
たとえば、マネックス証券のオウンドメディア「マネクリ」では執筆者一覧ページを公開しており、マネックスグループの経営陣・チーフストラテジスト等の社内アナリストを「マネックス著者」、独立系アナリストやファイナンシャルプランナー・税理士等の社外専門家を「コラム著者」に分けたうえで、それぞれの肩書き・専門分野を明示しています。誰が書いたかを読者が確認できる状態にしていることは、E-E-A-Tの信頼性の証として有効であり、マネクリの著者情報公開は他社も参考にできる好事例です。

③一次情報・自社調査の保有
他社の情報を要約しただけのコンテンツより、自社で実施した調査・独自データを持つコンテンツのほうが、AIに引用される際の一次情報としての価値が高いと考えられます。
④AI向け引用しやすい文章構造
結論を先に述べ、根拠・数値・出典を明確に示す文章構造は、人間の読者にとってもAIにとっても読み取りやすい構造です。断定を避けた柔らかい語尾で書く場合も、根拠と結論の対応関係を明確にしておくことが重要です。
⑤継続モニタリング(ツール活用)
自社が生成AIにどう言及されているかを、AI可視性ツールを使って継続的に確認する体制を持つことが、5つ目のステップになります。まずは自社に合いそうなものを、無料プランや短期トライアルで試してみることをおすすめします。
<海外ツール>
- Profound:生成AIの回答内で自社がどのように・どれくらい言及されているかを可視化できる、海外の代表的なAI可視性ツールです。
- Peec AI:同様に自社の言及状況を可視化できるツールです。7日間の無料トライアルが用意されており、まず試してみることができます。
- Otterly.ai:月額29ドル〜と比較的低価格で始められる、エントリー向けのツールです。
<国産ツール>
- ミエルカGEO(Faber Company系):月額49,800円〜で提供されており、AI経由の流入や問い合わせにつながっているかまで確認できるとされています。
- AKARUMI:無料プラン(対象5AI・最大25プロンプトまで)があり、コストをかけずにまず自社の言及状況を確認したい場合に向いています。
- パスカル:4日間の無料体験が提供されています。
- LLM Insight:ChatGPT・Gemini等の主要な生成AIに幅広く対応し、日本語でのサポートを受けられる点が特徴です。
ファイマケ代表 苛原寛AI可視性ツールの多くはまだ海外発が先行していますが、国産ツールも無料プラン・短期トライアルを用意して急速に追随している印象です。金融機関がいきなり有償ツールを導入するのではなく、まずは無料プランや短期トライアルで「自社が生成AIにどう言及されているか」を確認するところから始めるのが、現実的な第一歩になると考えられます。
5ステップに共通する2つの補足
ここまでの5ステップに共通する補足として、2点お伝えします。
ひとつは、AIに引用されやすい「型」(FAQ形式・一次情報の明示・著者情報の統一表記)を、施策の実行前にコンプライアンス部門と合意しておくことです。これが継続的な情報発信の土台になると考えられます。YouTubeを運用している金融機関であれば、動画の字幕・概要欄・タイムスタンプをテキストとして構造化しておくことも、AIの引用元情報として機能しやすくなる傾向があります。
もうひとつは、これら5ステップは大規模なツール導入から始める必要はないという点です。中小規模の信用金庫や保険代理店であれば、自社の一次情報(地域での取り組み・独自の相談実績等)を発信すること、著者情報を明示することから着手できます。無料プランや短期トライアルを提供しているツールもあるため、投資規模を抑えた着手も可能だと考えられます。
ファイマケ代表 苛原寛LLMOの5ステップをお伝えすると、「どれから手をつければいいか」というご質問をよくいただきます。私がまずお勧めするのは③の一次情報の保有です。自社調査やアンケートなど、他社が持っていない数値を持っているコンテンツは、AIにとっても人間の読者にとっても引用したくなる情報になりやすいと感じています。構造化データやツール導入は、その後の仕組み化のステップだと捉えるのが現実的です。
コンプライアンスを踏まえたLLMO設計
LLMOの一般的な手法を金融機関にそのまま当てはめると、金融商品取引法や保険業法などの広告規制に抵触してしまうリスクがあります。
断定的表現とAI生成文の相性リスク
LLMOの一般的な手法の中には、断定的な見出しや比較表の作成が推奨される場面があります。しかし、これらの手法はそのままでは金融機関の禁止行為に抵触するリスクがあると考えられます。金融商品取引法第37条・第38条は断定的判断の提供を禁止しており、保険業法第300条第1項は比較表示・断定的判断の提供を禁止しています。「AIに引用されやすい断定的な文章」を作ろうとすると、意図せずこれらの規制に触れてしまう可能性がある点は、金融機関ならではの板挟みだと言えるでしょう。
法令上、使用が禁止されている表現の例としては、「このファンドは必ず増えます」「当社の保険は他社より確実にお得です」といった断定的な言い回しが挙げられます(金融商品取引法第38条・保険業法第300条第1項各号)。これらは本記事が推奨する表現ではなく、あくまで禁止例です。このような表現は、AIに引用されやすくする目的であっても使用を避ける必要があります。金融機関のLLMOは、「AIに引用されやすい構造」と「金融広告規制」の両立設計が必須という点を、社内での企画段階から共有しておく必要があるでしょう。
引用元の透明性を完全にコントロールできない前提
AIが自社の情報を引用する際、どの情報源(自社サイト・プレスリリース・SNS等)を参照しているかを事後的に完全に把握することは難しいのが実情です。そのため、金融機関としては「AIに何を言われるか」を完全にコントロールすることはできないという前提を持ちつつ、自社が発信する一次情報の正確性・網羅性を高めることで、誤情報が生成される余地を減らすという「守り」の発想を持つことが現実的だと考えられます。
稟議を通すための「リスク提示型」の組み立て方
こうした「守り」の発想を実際の施策として進めるには、上長やコンプライアンス部門からの社内承認(稟議)を得るプロセスも避けて通れません。この社内承認の場面では、「他社もLLMOへの対応を始めている」という後追いの根拠に加え、「対応しない場合、AIが自社の商品情報を誤って生成・引用するリスクを放置することになる」というリスク提示型の構成が、比較的通りやすい傾向があります。
ファイマケ代表 苛原寛LLMOの稟議で難しいのは、「対応した場合の効果」を数値で示しづらいことです。私がお勧めしているのは、効果訴求ではなく「対応しないことのリスク」を軸にした稟議書の構成です。AIが自社の金利情報や商品条件を誤って回答してしまった場合の説明対応コストを想像していただくと、防御的LLMOへの投資判断がしやすくなる傾向があると感じています。
金融機関のLLMO対策・生成AI検索対策支援はファイマケへ
LLMOは、確立した成功パターンがまだ存在しない新興領域です。しかし、検索行動の生成AIシフトが数値で裏付けられている以上、「様子を見てから動く」という判断が、数年後の認知の入口の差につながっていく可能性は十分にあると考えられます。一方で、「LLMOの一般的な手法をそのまま金融機関に適用すると、業法に抵触するリスクがある」という緊張関係を理解せずに施策を進めてしまうと、コンプライアンス部門との折衝で足止めを受けるケースが少なくないと考えられます。
株式会社ファイマケは、金融業界に特化したSNS運用支援会社です。代表の苛原寛はFP1級資格保有・東京海上日動火災保険での法人営業3年・Xフォロワー約8,000人のバックグラウンドを持ち、AIに引用されやすい一次情報の設計と、金融広告規制を踏まえたコンプライアンス対応を両立させる企画・運用を強みとしています。金融コンテンツ制作実績は累計1万件以上にのぼり、銀行・信用金庫・証券・FP・保険会社・保険代理店の各カテゴリにわたる支援実績があります。
「金融のことをわかっていない代行会社に頼んで、業法上の指摘で施策が頓挫した」というリスクなく、LLMO対策の企画段階から一次情報の設計、コンプライアンスを踏まえた運用まで、どのような段階でもご相談いただける体制を整えています。まずはお気軽にご相談ください!
- 銀行のマーケティングにおけるAI活用事例4選|生成AIで変わるコンテンツ制作・データ活用・コンプライアンス対応をプロが解説!
- アセットマネジメントのSNS運用戦略|個人投資家向け発信の作り方と運用実例3選をプロが解説!
著者情報
関連記事
-
 クレジットカードのX運用事例4選|キャンペーンから有事対応までプロが解説!
-
金融PR案件の獲得方法|案件の種類・報酬相場・獲得経路をプロが解説!
-
保険会社のInstagram活用術|投稿内容・KPI設計・事例4選をプロが解説!
-
保険代理店のInstagramは何を投稿する?活用事例4選と業法対応をプロが解説
-
【金融機関の広報・マーケティング担当者必見】金融の集客は何から始める?オフライン×オンライン13手段と業態別の選び方をプロが解説!
-
ファクタリング事業者のSNS活用はどう始める?発信内容・法規制・活用事例をプロが解説!
-
消費者金融のSNS運用ガイド|貸金業法を踏まえた投稿の注意点と大手4社の事例をプロが解説!
-
保険代理店の広告完全ガイド|テレビCMは中小代理店にとって現実的か?種類・費用・規制と成功事例3選