【金融機関のマーケティング担当者必見】AI活用事例4選|銀行・証券・保険・カードの現場から学ぶ生成AI活用術をプロが解説!
「AIを使えばSNS投稿や広告準備が楽になるらしいけれど、銀行法や金融商品取引法に触れないか自分では判断できない」「他社のAI活用事例を調べても、業務効率化の話ばかりでマーケティングに使える情報が少ない」「AI活用を上司に提案したいが、材料が足りない」といった声を、金融機関のマーケティング担当者からよく耳にします。
本記事では、金融業界に特化したSNSマーケティング支援を行う筆者(ファイマケ代表・苛原寛)が、銀行・証券会社・保険会社・クレジットカード会社で実際に進む生成AIのマーケティング活用事例4選と、金融機関特有の壁を越える現実的な導入手順をご紹介します。
・金融機関でマーケティング・広報・SNS運用を担当している方
・AIをマーケティングに使ってみたいが、銀行法や金融商品取引法に触れないか自分で判断できない方
・他社のAI活用事例を調べても、業務効率化の話ばかりでマーケティングに使える情報が少ないと感じている方
・AI活用を上司や本部に提案したいが、事例や数値などの材料が足りない方
なぜ今、金融機関のマーケティングにAI活用が求められているのか
金融機関のマーケティング担当者の間で、AI活用への関心が高まっています。その背景にある3つの要因を順に整理します。
生成AI活用の広がりとマーケティング領域への波及
日本銀行の「金融機関における生成AIの利用状況とリスク管理」では、取引先金融機関150先(大手行・地銀・第二地銀・信用金庫・その他、回収率100%)を対象にした調査結果が示されています。それによると、約8割の金融機関がすでに生成AIを利用しており、試行中を含めると9割強にのぼります。2年前の調査では「利用・試行をしていない」金融機関が4割強を占めていましたが、今回は1割弱まで減少しており、特に第二地銀での普及の伸びが目立ちます。
用途の面でも変化が見られ、当初は文書作成支援や文字起こしといった、業種を問わない事務処理での利用が中心でしたが、現在は融資稟議書の作成や、顧客のニーズに応じた営業支援・マーケティングなど、顧客情報を活用する業務にも活用の幅が広がりつつあります。一方で、顧客応対チャットボットのようにAIの出力を顧客に直接見せる使い方については、金融機関側に依然として慎重な姿勢が見られ、活用はまだ限定的だと報告されています。マーケティング領域でも同様の傾向がうかがえ、コンテンツ制作や営業支援のように「AIの出力を社内の人がチェックしてから顧客に届ける」使い方が先行し、AIが顧客と直接やり取りする場面については、各社が段階を踏みながら慎重に広げている段階だといえます。
非対面チャネル・パーソナライズ需要の高まり
非対面チャネルの重要性の高まりも要因のひとつです。全国銀行協会の「よりよい銀行づくりのためのアンケート」によると、銀行の店舗窓口を利用したことがある人は7割にのぼるものの、週1回以上の頻度で使っている人はわずか4.8%にとどまります。一方、スマートフォンアプリでのインターネットバンキング利用率は43.9%に達しており、日常的な取引の主戦場はすでに非対面チャネルに移りつつあることがうかがえます。
銀行・証券・カード会社のいずれにおいても、来店や対面営業に依存しない顧客接点の設計が競争力そのものになりつつあり、AIによるパーソナライズ配信やチャットボットは、非対面での顧客対応品質を左右する投資対象として位置づけられるようになってきました。
先行する金融機関の動きに対する危機感
後述する通り、銀行・証券会社・カード会社・保険会社など、業態を問わず生成AIをマーケティングに取り入れる動きがすでに広がっています。自社が動き出さないあいだに、同業他社が先に顧客接点の質を高めていくことへの危機感も、AI活用の検討を後押しする要因になっています。
 ファイマケ代表 苛原寛
金融機関のマーケティング担当者の多くは「AIを使ってみたいが、業法や個人情報保護法に触れないか自分で判断できない」という不安を抱えています。実際、AIに投稿文の下書きを作らせてみたものの、社内で誰にも相談できず結局お蔵入りにしてしまったという声も少なくありません。
本記事では、実在する金融機関・金融サービスの事例だけでなく、稟議・コンプライアンスという規制業種特有の壁をどう越えるかまで踏み込んで解説します。
金融機関のマーケティングでAIが担える5つの領域
「マーケティング」とは、顧客に自社の商品・サービスを知ってもらい、興味を持たせ、比較検討させ、口座開設・契約・購入に導くための一連の活動を指します。AIが顧客への提案内容や伝え方そのものを最適化しているかどうかが、マーケティング活用かどうかの分かれ目になります。融資審査や与信判定、コンタクトセンターの単純応答効率化のように、契約前後の事務処理を目的とするAI活用は、この記事でいうマーケティング活用とは区別しています。
「AI活用」と聞くと、多くの方がまずチャットボットを思い浮かべると思います。しかし実際にマーケティング業務に落とし込む際、AIが担える領域はもっと広く、次の5つに整理できます。
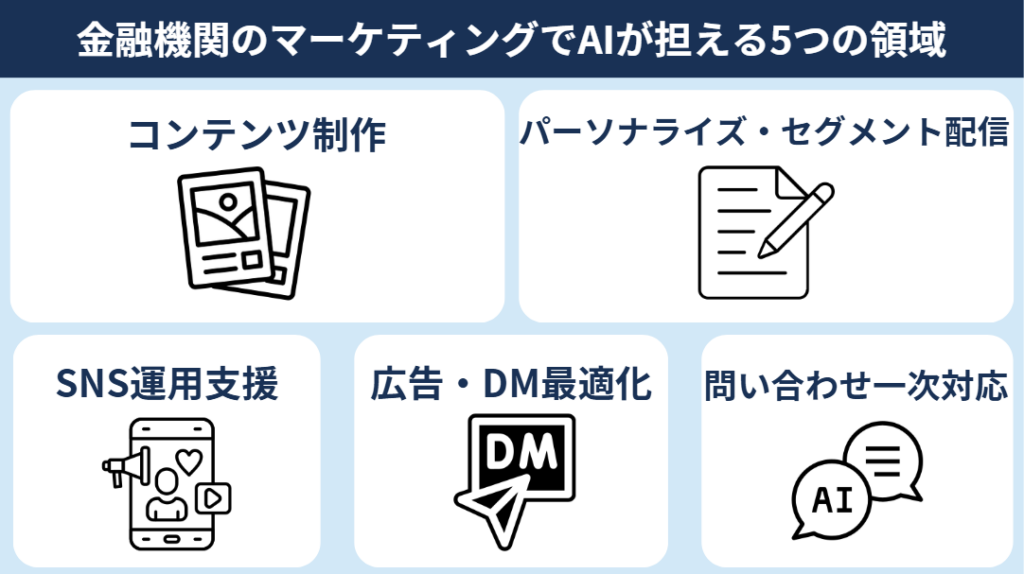
①コンテンツ制作
SNS投稿文・広告コピー・提案資料の下書きをAIが高速生成します。ゼロから書く時間を圧縮し、担当者は構成や表現チェックといった最終判断に集中できます。
②パーソナライズ・セグメント配信
契約データや決済データ、行動データをAIが分析し、年代・利用商品・購買嗜好などの切り口で顧客をグルーピングしたうえで、セグメントに応じて届けるメッセージや提案内容を個別最適化します。
③SNS運用支援
投稿企画のアイデア出し、投稿カレンダーの設計支援、ハッシュタグ・キャプションの提案など、運用の「型」づくりをAIが支援します。
④広告・DM最適化
広告クリエイティブのABテスト案の生成、DM発送先の選定、入札調整の補助にAIを活用します。
⑤問い合わせ一次対応
問い合わせ対応・FAQ回答をAIが一次対応し、個別相談が必要な部分のみ有資格者につなぐ設計です。
AIと人の役割分担
ここまでの5つの領域を、AIの役割と人が最終判断すべきことの観点で整理すると、次のようになります。この表からも分かる通り、AIが担うのは「生成」「分析」「一次対応」であり、業法に照らした最終判断は一貫して人が担う設計が基本になります。
| 業務領域 | AIの役割 | 人が最終判断すべきこと |
|---|---|---|
| ①コンテンツ制作 | 投稿文・広告文・提案資料の下書き生成 | 業法・景表法に照らした表現チェック |
| ②パーソナライズ・セグメント配信 | 契約・決済・行動データからの顧客分類とメッセージ最適化 | セグメント区分の妥当性・個人情報保護法上の利用目的確認 |
| ③SNS運用支援 | 投稿企画・カレンダー設計支援 | 稟議フローへの組み込み判断 |
| ④広告・DM最適化 | クリエイティブ案生成・発送先選定・入札調整補助 | 優良誤認・比較表示のチェック |
| ⑤問い合わせ一次対応 | FAQ一次回答・問い合わせ振り分け | 投資助言業・保険募集人登録など、資格が必要な業務への引き継ぎ基準の明文化 |
ファイマケ代表 苛原寛「AIに生成を任せる部分と、人が最終確認する部分を最初から分けて設計する」ことが重要です。例えばコンテンツ制作において、AIが作った初稿がそのまま公開レベルになることはまずなく、事実確認やコンプライアンス確認の工程で必ず人の手が入ります。この役割分担を曖昧にしたまま導入すると、後々のコンプライアンス対応で苦労することになると考えられます。
金融機関のマーケティングにおけるAI活用事例4選
ここからは、金融機関・金融サービスのマーケティングにおけるAI活用事例を4つ紹介します。
事例①三菱UFJ銀行|「エムット」によるAIコンシェルジュと申込サポート
三菱UFJ銀行は、リテール向けサービスブランド「エムット」を軸に、2026年1月から段階的に生成AIを顧客接点へ組み込む取り組みを進めています。MUFGアプリに搭載する「AIコンシェルジュ」は、複数のMUFGアプリのデータを横断的に把握し、利用者からの質問に答えるだけでなく、使うほどに一人ひとりに合わせた提案を返す仕組みです。公表されたデモでは、AIが支出の変化を自動で検出し、理由を尋ねられるとカードの利用履歴から傾向を読み取って、ポイントが貯まりやすい提携店舗の利用を提案するというやり取りが紹介されています。
あわせて、申込専用のAIチャット「エムットクイックスタート」も用意し、特設ページの訪問者に対してカードや証券口座などへの申し込みをAIが状況に応じて案内し、複数サービスをまとめて申し込めるよう支援します。申込フォームの離脱を防ぐという、より直接的に新規顧客の獲得(コンバージョン)へつながる設計です。
ファイマケ代表 苛原寛取引データから「なぜ支出が増えたか」を読み取り、次の行動を提案するところまでAIが担う設計は、単なるFAQ対応とは一線を画します。
また、申込フォームの離脱という、業態を問わずマーケティング担当者を悩ませるポイントにAIをピンポイントで当てる発想は、参考にしやすい考え方だと感じています。
事例②楽天証券|「投資AIアシスタント」の段階的な機能拡張
楽天証券は、2023年7月に独自に開発・特許取得したAIモデルとOpenAI社の「ChatGPT」を組み合わせた「投資AIアシスタント」のβ版提供を開始しました。Microsoft Azure上のAzure OpenAI Serviceで運用し、投資の基礎知識やレベルに応じた投資方法、オウンドメディア「トウシル」のおすすめ記事紹介などに対応する仕組みです。当初は口座保有者限定・先着順での試験提供でしたが、同年11月には進化版(β版+プラス)を提供開始し、新NISA制度への対応を追加したうえで、口座を持たない人も含め「どなたでも無料で利用可能」に対象を拡大、画像・動画による視覚的な説明機能も加わりました。
現在は、楽天証券のWebサイト全体やFAQ、「トウシル」の記事を学習データとして活用し、NISA口座の変更手続きといった操作方法の相談から、損切りへの不安といった投資の心構え、銘柄探索や投資デビューのサポートまで対応範囲が広がっています。無料・24時間対応で、2025年7月には、より高性能な最新のAIモデル「GPT-4.1」に切り替えるなど、継続的に精度を高めています。
ただし試験運用中のため1日あたりの利用上限があるほか、氏名やメールアドレスなどの個人情報をチャットに入力しないよう利用者に注意喚起しており、回答の精度は保証されず投資判断は自己責任という位置づけです。
ファイマケ代表 苛原寛この事例で参考になるのは、いきなり全顧客に開放するのではなく、「口座保有者限定・先着順のβ版」から始め、機能とAIモデルを段階的にアップグレードしながら対象を広げていった進め方です。
あわせて、「個人情報を入力しない」「回答の精度は保証しない、投資判断は自己責任」という注意喚起を明示している点も重要です。投資助言に踏み込みかねない領域だからこそ、AIができることの範囲を利用者に正直に伝える設計が、金融機関がAIチャットを展開するうえでのお手本になると感じています。
事例③明治安田生命|AIエージェントによる営業職員向けパーソナライズ支援
明治安田生命は、2030年までの10年計画「MY Mutual Way 2030」に「人とデジタルの効果的な融合」を重点方針の1つに掲げ、DX戦略を推進しています。
その一環として、2024年に営業活動を支援するためのAIエージェント「MYパレット」を導入しました。全国約36,000人の営業職員に対し、顧客の属性や地域のイベント情報などをAIが分析してコミュニケーションのアドバイスを行う仕組みです。MYパレットの導入で、訪問準備や報告作業にかかる時間を従来比で30%削減できたと公表されています。
事例④JALカード|生成AIバーチャル顧客によるターゲティング高度化
JALカードは、JALカード会員約350万人分のデータをもとに、NTTデータの生成AI「LITRON® Multi Agent Simulation」を用いて12の「AIバーチャル顧客(会員ペルソナ)」を作成する実証実験を行いました。このAIバーチャル顧客同士に、販促対象商品に関心を示す顧客の特徴や効果的なDMタイトルなどについて会話・グループディスカッションを行わせ、そこから得られた示唆をマーケティング施策に反映する仕組みです。
実証実験では、JALカード特約店が扱う高級ワインをダイレクトメールで会員に販促するにあたり、このワインを好むペルソナ同士に「どのような会員に販促すべきか」を議論させました。そこで示されたターゲットへDMを送付したところ、従来のターゲット選定と比べて購買率が4.1%から7%へ、約1.7倍に向上したことが確認されています。興味深いのは、AIが導き出した最適ターゲットが人間の直感を覆した点です。担当者であれば「飲食」に関連する特徴を持つ会員層を狙うと考えがちなところ、AIの分析では飲食とは無関係な特徴を持つ顧客グループの方が購入可能性が高いという結果が示されました。
ファイマケ代表 苛原寛この事例で特に興味深いのは、AIが導き出したターゲットが「飲食に関心が高そうな層」という人間の直感を裏切り、一見無関係に見える顧客グループだったという点です。マーケティング担当者の経験や勘は大切ですが、無意識のうちに「いかにもそれらしいターゲット」に絞り込んでしまう思い込みのリスクもあります。AIに、人間なら見落としがちな組み合わせを機械的に洗い出させ、そのうえで人が「なぜこの層が有望なのか」を検証する、という役割分担が現実的だと感じています。
信用金庫・地方銀行・中小代理店でもできるマーケティングにおけるAI活用の始め方
ここまでの事例は、いずれも大手金融機関による相応の投資規模の話です。「うちのような中小の金融機関には関係ない」と感じた方も多いのではないでしょうか。しかし、マーケティングにおけるAI活用の本質は投資規模ではなく「AIに何を任せ、何を人が担うか」という役割分担の設計にあります。中小規模の金融機関でも、次のような小さな一歩から始められます。
①複数パターンの投稿・広告文をAIに出させて比較する
SNS投稿文・広告文の構成案をAIにいくつか作らせ、どの切り口が読者に響きそうかをチーム内で比較検討することから始めやすいといえます。ゼロから人が1案を作るよりも、AIが出した複数案を叩き台にする方が、コンプライアンスチェックの前段階で表現の質を高めやすくなります。
②手元にある会員データ・取引データを簡易的に分類してみる
大規模なシステム投資をしなくても、既存の会員データ・取引データをAIに読み込ませ、年代・利用商品などの切り口でおおまかにグルーピングすることは可能です。
③問い合わせ・面談メモの整理からAIに慣れる
営業担当者が残した面談メモや、窓口によく寄せられる質問をAIに整理させることで、コンテンツのネタ出しやFAQページの充実につなげられます。
ファイマケ代表 苛原寛信用金庫の担当者の方からよく聞くのは「大手のような予算はない」という声です。ですが、投稿文の切り口をAIに複数出させて比較するだけなら、追加コストはほぼかかりません。まずは小さく試して、効果を確認しながら投資判断をするという進め方をおすすめしています。
金融機関特有のリスクとマーケティングにおけるAI活用でよくある失敗
優良誤認・比較表示・断定的な言い切り表現のリスク
AIが生成する文章は、断定的な表現(「必ず儲かります」「絶対に安全です」等)を無自覚に含んでしまうことがあります。銀行法・金融商品取引法・保険業法・割賦販売法のいずれにおいても、優良誤認・比較表示・断定的判断の提供は禁止されており、AI生成文章は必ず人が最終チェックする体制が必要です。
実際、AIが生成した投稿文・広告文をそのまま公開してしまい、後から断定的表現の混入に気づくケースも起きています。公開前のコンプライアンスチェック工程を省略しないことが、最低限の防止策になります。
ハルシネーションによる誤情報混入
生成AIは、事実に基づかない情報(ハルシネーション)を自信満々に生成することがあります。金融商品の金利・手数料・条件など、数値に関わる情報は必ず一次情報源で裏取りしたうえで公開する運用が必要です。
生成AIコンテンツの著作権リスク
生成AIの出力には、学習データに含まれる既存の著作物と似た表現・画像が混入するリスクがあります。金融商品の広告・SNS投稿として公開する前に、既存の著作物と酷似していないかを確認し、似た表現やビジュアルはそのまま使わずに人の手で調整する運用が望ましいといえます。あわせて、利用するAIサービスの利用規約で商用利用の可否を確認しておく必要があります。
ファイマケ代表 苛原寛ツールの操作方法だけでなく、生成された文章のどこにリスクが潜みやすいか(断定的表現・ハルシネーション等)を判断できる目を養う研修も欠かせません。操作研修とリスク判断研修を分けて設計すると、現場が自走しやすくなります。
個人情報保護法とAIへのデータ入力
契約データ・決済データをAIの分析に用いる場合、利用目的の特定・本人への明示が個人情報保護法上必須です。既存の顧客に別の商品もあわせておすすめしたり、一人ひとりに合わせた内容に個別最適化したりする目的でAIを使う場合は、プライバシーポリシーに記載した利用目的の範囲を超えていないかの法務確認が欠かせません。
AIチャットボットの回答範囲と社内の管理責任
AIチャットボットを導入する際は、「どこまでの質問にAIが答えてよいか(回答範囲)」と「社内の誰が最終責任を持つか(管理責任)」という2つの観点で整理しておく必要があります。
まず回答範囲についてです。FAQへの回答に限定したチャットボットは、比較的リスクが低いと考えられます。一方で、AIが個別の投資判断や保険加入の判断にまで踏み込んで回答してしまうと問題です。投資助言業登録や保険募集人登録といった資格が必要な業務に、AIが実質的に踏み込んでしまっていないかを整理しておく必要があります。「AIが担うのはあくまで一次回答や下書きの生成までとし、最終的な判断・回答は資格を持つ人が行う」という設計が、業界標準になりつつあります。
次に管理責任についてです。広報部・マーケティング部・DX推進部門などが、それぞれ別々のAIツールを並行して導入してしまい、対応方針が重複・矛盾してしまうケースも見られます。AIチャットボットが出した回答内容に最終的にどの部署が責任を持つのかを、導入前に明確にしておくことが重要です。
ファイマケ代表 苛原寛お客様の契約データを扱う際は常に「この使い方は同意いただいた範囲内か」を意識されていると思いますが、AIで分析の幅が広がるほど、この確認作業の重要性は増していきます。
AIが生成した文章をそのまま公開してしまうと、事実と異なる数値が混入したまま拡散してしまうリスクがあります。AI生成コンテンツこそ、人による最終チェックを省略してはいけないと強く感じています。
金融機関のマーケティングにおけるAI活用の社内稟議・体制構築の進め方
AIによってコンテンツ制作のスピードが上がっても、稟議承認のスピードが追いつかなければ意味がありません。稟議を通しやすくするためには、いくつかの実務パターンがあります。代表的な3つのパターンと、AIを使った一次スクリーニングの手法を紹介します。
①小規模なパイロット運用から始め、効果測定データを稟議資料に添付する
特定の商品カテゴリの投稿のみAI下書きを試験導入し、1〜2ヶ月分の制作時間・エンゲージメントデータを添えて本格導入を提案するというやり方です。
②AIが生成した複数案から人が選定するプロセスを明文化する
AI生成案は必ず3案以上出させ、担当者が選定理由を稟議書に記載するフォーマットを社内標準にすることで、責任の所在を明確にできます。
③コンプライアンス部門を設計段階から巻き込む
AIツール選定の段階でコンプライアンス部門に同席してもらい、表現チェックの観点を事前にすり合わせておくと、後工程での差し戻しを減らせます。
ここまでは、稟議を通しやすくするための3つの実務パターンでした。ここからは、AI自体を使ってチェックの精度を高める方法と、実際にAI活用が定着している組織にはどんな共通点があるのかを見ていきます。
AI同士の相互チェックによる一次スクリーニング
下書きを生成する担当のAIと、生成された文章をコンプライアンスの観点でチェックする担当のAIを役割分担させ、人がチェックする前段階の一次フィルターとして機能させる運用も広がりつつあります。ただし、AI同士のチェックはあくまで見落としを減らすための補助であり、最終的な公開判断の責任は人が持つという前提を崩さないことが重要です。
AI活用が定着する組織としない組織の違い
ここまでの内容を踏まえ、AI活用が定着している組織と、定着していない組織を比較すると、次のような違いが見えてきます。定着している組織は、AIに何を任せ、何を人が判断するかという役割分担が明文化されている傾向があり、稟議フローの中にAI活用のチェックポイントが組み込まれています。一方、AI活用が定着していない組織では、AIツールの導入自体が目的化してしまい、役割分担が曖昧なまま運用が始まってしまうケースが少なくありません。
| 観点 | 定着している組織 | 定着していない組織 |
|---|---|---|
| 役割分担 | AIが担う範囲と人が判断する範囲が明文化されている | 誰が最終責任を持つか曖昧なまま運用が始まる |
| 稟議の位置づけ | 設計段階からコンプライアンス部門が関与している | 稟議は「後から通せばよい」ものとして後回しにされる |
| 効果測定 | 導入前のKPIを可視化したうえで比較検証している | 「導入したこと」自体が成果として報告される |
| 予算継続性 | 効果が数値で説明できるため翌年度も投資が続く | 効果が説明できず、翌年度に予算がつかない |
ファイマケ代表 苛原寛稟議書に「なぜAIにこの案を選ばせたか」ではなく「なぜ人がこの案を選んだか」を書く。この一文があるかどうかで、稟議の通りやすさが大きく変わると感じています。
金融機関のマーケティングにおけるAI活用の効果測定とKPI設計
AI活用を稟議で通した後、次に課題になるのが効果測定です。ここでは、効果測定を設計する際に押さえておきたい3つのポイントを整理します。
AI導入自体をゴールにしない
「AIを導入したこと」自体をゴールにしてしまうと、投資対効果の説明ができず、翌年度の予算が続かないという事態になりがちです。
施策別に測定すべき指標を分ける
AI活用の施策は、コンテンツ制作・パーソナライズ配信・顧客対応など目的によって異なるため、測定すべきKPIも施策領域ごとに整理しておく必要があります。代表的な施策領域ごとに、測定すべきKPIと本記事で紹介した参考事例を整理すると、次のようになります。
| 施策領域 | 測定すべき主なKPI |
|---|---|
| コンテンツ制作 | 制作リードタイム短縮率、投稿本数、エンゲージメント率 |
| パーソナライズ・セグメント配信 | 開封率・クリック率、口座開設等の転換率、リード獲得率 |
| 問い合わせ一次対応 | 一次解決率、有人対応への引き継ぎ率、応答時間 |
「導入前後の比較」を最初から設計する
AI導入前の数値(ベースライン)を測定せずに施策を始めてしまうと、後から効果を証明できません。「導入前と比べてどれだけ変わったか」を数値で示せるかどうかは、導入前の実績データがきちんと残っているかどうかにかかっています。中小規模の金融機関がAI活用を始める際も、まずは現状のKPIを可視化しておくことが、後の稟議・予算継続の説明材料になります。
金融機関のマーケティングにおけるAI活用支援はファイマケへ
金融機関のマーケティングにおけるAI活用は、今後さらに広がっていくと考えられます。一方で、「AI活用を提案したいが、業法リスクを自分では判断できない」「AIツールを導入したものの、社内の役割分担が曖昧なまま運用が止まってしまった」という声も多く聞かれます。
株式会社ファイマケは、金融業界に特化したSNS運用支援会社です。代表の苛原寛はFP1級資格保有・東京海上日動火災保険での法人営業3年・Xフォロワー約8,000人のバックグラウンドを持ち、AIが担う領域と人が最終判断すべき領域を切り分けたコンテンツ制作・SNS運用の設計を強みとしています。
金融コンテンツ制作実績は累計1万件以上にのぼり、銀行・信用金庫・証券・FP・保険会社・保険代理店の各カテゴリにわたる支援実績があります。「金融のことをわかっていない代行会社に頼んで、業法リスクを見落としたまま公開してしまった」というリスクなく、マーケティングにおけるAI活用の企画段階から運用代行まで、どのような段階でもご相談いただける体制を整えています。ぜひお気軽にご相談ください!
著者情報
関連記事
-
 クレジットカードのX運用事例4選|キャンペーンから有事対応までプロが解説!
-
金融PR案件の獲得方法|案件の種類・報酬相場・獲得経路をプロが解説!
-
保険会社のInstagram活用術|投稿内容・KPI設計・事例4選をプロが解説!
-
保険代理店のInstagramは何を投稿する?活用事例4選と業法対応をプロが解説
-
【金融機関の広報・マーケティング担当者必見】金融の集客は何から始める?オフライン×オンライン13手段と業態別の選び方をプロが解説!
-
ファクタリング事業者のSNS活用はどう始める?発信内容・法規制・活用事例をプロが解説!
-
消費者金融のSNS運用ガイド|貸金業法を踏まえた投稿の注意点と大手4社の事例をプロが解説!
-
保険代理店の広告完全ガイド|テレビCMは中小代理店にとって現実的か?種類・費用・規制と成功事例3選